 BTC
 ETH
关键事实
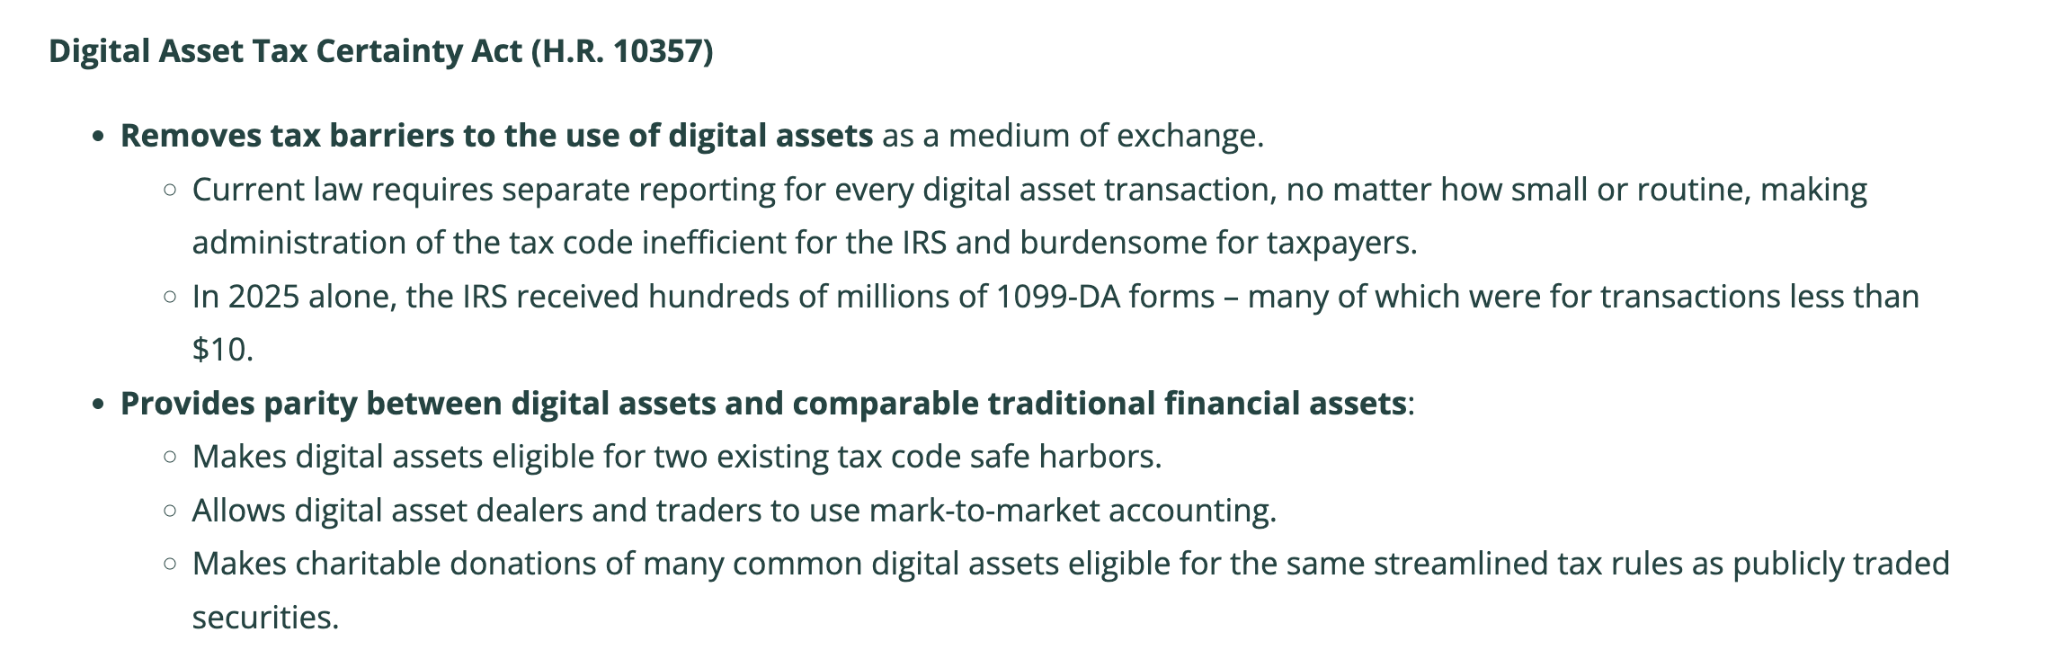
根据美国现行规定,每次加密资产互换以及以加密资产支付的网络费用都会产生可报告的税务记录。美国众议院筹款委员会表示,国税局(IRS)收到了数亿份1099-DA表格的申报,其中许多涉及金额低于10美元的交易。
2023年9月16日,美国众议院筹款委员会以38票赞成、5票反对通过了《数字资产税收确定性法案》(Digital Asset Tax Certainty Act)。该法案规定,从2028年起,豁免金额在10美元或以下的加密网络费用产生的收益或损失,并将洗售规则(wash-sale rules)延伸至2026年9月14日之后进行的加密资产交易。
韩国针对超过250万韩元(约合1,800美元)的年加密收益征收22%的税,原定于2027年1月1日开始实施。尽管一个委员会于9月28日将一项撤销请愿书和两项延迟征税的法案列入议程,但该税率仍计划如期启动。
无论是交换代币还是用加密资产支付Gas费,即使金额仅为几美元,也可能产生税务记录。韩国和美国的立法者正在决定加密资产应如何征税。
一项旨在将韩国加密收益税推迟两年的请愿书已达到50,000个签名的门槛,从而触发了委员会审查。5月份提出的一项撤销该税的请愿书也达到了这一标准。该请愿书在委员会停留了四个月,随后于9月28日被列入全体委员会的议程。同一天,委员会将两项反对法案列入议程,分别提议将征税时间推迟两年和三年。政府目前仍支持于一月启动。
该税率设定为:自2027年1月1日起,对超过250万韩元(约合1,800美元)的年收益征收22%的税款。这涵盖了出售、转让和借贷所得的收入。
美国立法者正提出涵盖小额交易的提案。9月16日,一个众议院委员会推进了一项包含质押、挖矿及小型加密资产交易规则的法案。随着代币化股票和稳定币支付日益普及,小型加密交易不断增多。韩国和美国的立法者都在相应地权衡税收变化。
根据现行规则,每次互换和每次以加密资产支付的费用都可能产生税务记录。即使金额极小也是如此。
下文将日常行为按其对当前税务记录的影响以及拟议规则可能带来的变化进行分类整理。本文不构成税务建议。
互换和Gas费是否会产生加密税务记录?
假设你将一种代币兑换为另一种,然后将加密资产发送到你自己的钱包,并以加密资产支付Gas费。国税局将这两种行为均视为你必须申报的数字资产交易。以加密资产支付费用也被视为花费了一部分该加密资产。
只有Gas费是可报告的,因为在你自己的钱包之间转账不属于此类。因此,一次转账仍可能产生记录。
托管式经纪人(如交易所)会生成第二份记录,即1099-DA表格。该表格自2025年起报告销售总收入,并从2026年开始对某些交易报告成本基础(cost basis),即你获得资产时的成本。
成本基础仅显示在2025年之后在该经纪人处获得的硬币。在此之前获得的或在其他地方转入的硬币属于“非覆盖”(noncovered)资产。对于这些资产的成本基础报告是可选的。
成本基础也是按钱包单独跟踪的。在钱包和交易所之间转移硬币可能会导致记录缺失。
众议院筹款委员会表示,国税局收到了数亿份1099-DA表格。其中许多是针对10美元以下交易的。无论是2美元的互换还是20,000美元的互换,都会产生记录;记录跟随你的操作频率而变化。
1099-DA表格也不包括质押奖励。国会于2025年推翻了一项将DeFi前端分类为经纪人的规则,因此链上互换可能是应税的,而根本没有来自经纪人的表格。
洗售规则适用于加密资产吗?
假设你每周进行三次互换,并每次都支付加密Gas费。你还每周收取一笔质押回报,每月将硬币从交易所转移到自己的钱包一次,并为此支付Gas费。根据美国现行规则,这一年的情况如下:
| 你的行为 | 每年次数 | 记录数量 |
| :--- | :--- | :--- |
| 互换 | 156 | 156 |
| 上述互换支付的Gas费 | 156 | 156 |
| 每周质押回报 | 52 | 52 |
| 每月转移到自己的钱包(仅Gas费) | 12 | 12 |
| **总计** | | **376** |
这些计数仅为说明。质押行假设每次每周回报都算作独立的收据。
10美元加密费用例外条款如何运作?
《数字资产税收确定性法案》,即众议院法案10357号,旨在解决部分记录保存问题。密苏里州共和党人杰森·史密斯(Jason Smith)于9月14日提出了该法案。
两天后,筹款委员会以38票赞成、5票反对批准了该法案。然而,修订版并非法律。该法案仍需经过众议院全院、参议院并通过总统签署才能生效。
它对记录保存问题的解决方案是“微量例外”(de minimis exception)——即低于阈值的交易将被忽略。像Gas这样的网络费用,如果每次转账不超过10美元,将不会触发收益或损失。
该例外仅涵盖费用本身,互换或购买本身仍然是应税的。
该例外通常排除交易者、经纪人、经销商以及前一年拥有超过5,000笔交易的人,因此最活跃的用户通常不在其范围内。
该例外开始得较晚。它仅适用于2027年12月31日之后的交易,这意味着它不会影响2026年或2027纳税年度。
通过的版本是一个替代方案,除日期变更外,文本保持不变。
年终选举和稳定币规则将减少逐笔追踪
该法案还有一个更大的改进:一项可选的选举,允许您对广泛交易的资产使用更简单的会计方法。代替追踪每笔交易,选择该项的纳税人可以每年每种资产类型计算一次收益。
“广泛交易”意味着在上一年度一直在交易所报价。除了其他测试外,市值必须几乎始终保持在5亿美元以上。该数字会根据通货膨胀进行调整。
权衡之处在于,所有由此产生的收益或损失均被视为短期。此外,该选举在其前五年内通常不可撤销。
洗售规则禁止在出售前30天或后30天内购买实质相同的资产时扣除损失。它们不适用于已选择此项的资产。
另一条规则涵盖根据GENIUS法案发行的合格美元稳定币。其收益或损失将在赎回价值时计算。如果认为价格偏离其99.5%至100.5%的范围是不合理的,则情况会有所不同。
那些稳定币的小额支付将主要停止产生应税收益或损失。该规则通常排除这些稳定币的交易者、经纪人和经销商,以及拥有超过5,000笔交易的人。
市值低于5亿美元的代币通常仍保留逐笔追踪,尽管一些包装代币和池化代币可以通过单独的测试符合条件。稳定币规则将在2026年后开始,选举将在2027年后开始。
法案将洗售规则扩展至加密资产,但质押时机留给现行国税局规则
该法案还增加了一条在其救济措施之前开始的规则。费用救济始于2028年,而洗售扩展将适用于2026年9月14日之后的交易。
现行的洗售规则(第1091条)涵盖股票和证券。数字资产并未明确包含在内。国税局表示,该规则通常适用于代币化证券,即为税务目的也是股票或证券的数字资产。它尚未处理其他加密资产。
该法案会将该规则扩展到除合格稳定币之外的交易数字资产。
通过质押或挖矿获得的资产不计为回购。
对于2028年1月1日之前的销售,经纪人在该法案新覆盖资产的成本基础报告中可以忽略洗售。因此,该规则可能在经纪人必须反映它的一年多之前就适用。
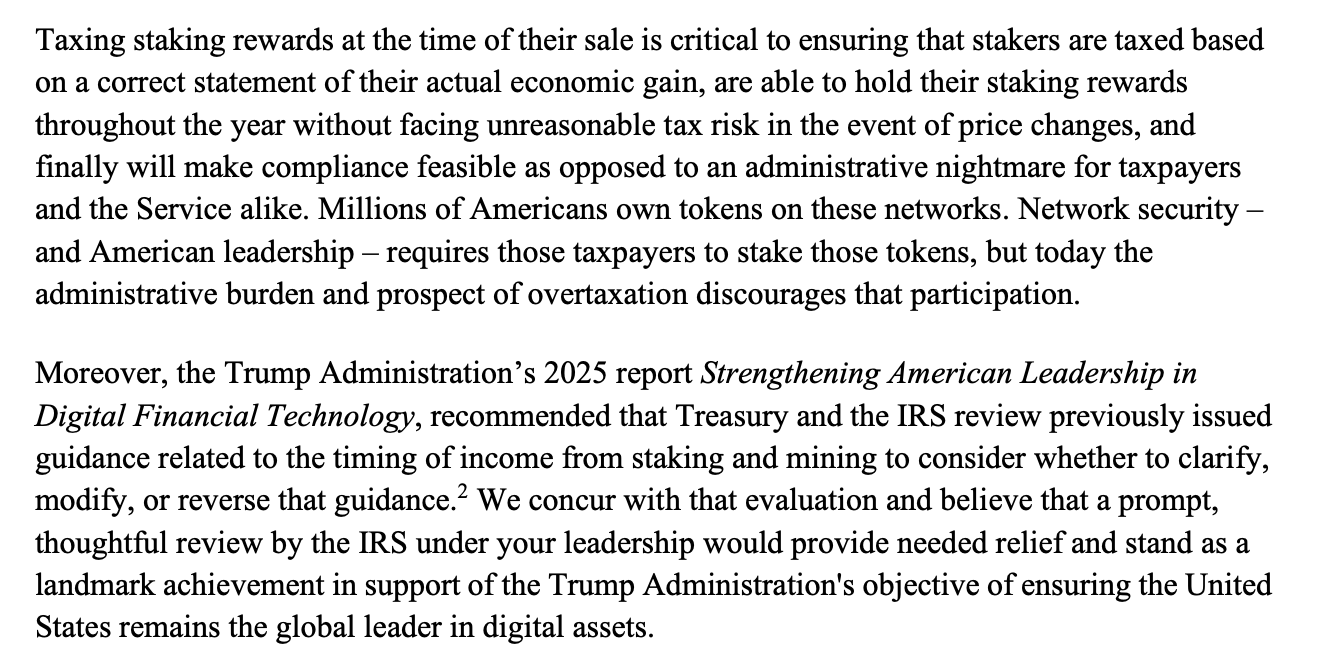
该法案将把质押和挖矿收入视为普通收入。早期提出的延期纳税直至销售的提案已从通过的版本中删除。
现行国税局规则已在您获得控制权时将奖励作为收入征税。随后的销售则会产生资本利得或损失。2025年12月,19名众议院成员要求国税局审查这种处理方式。
根据现行规则,使用加密资产越频繁,税务记录越多
更多的活动仍然意味着更多的记录。该法案将减轻小额费用的负担,并为广泛交易的资产提供年终方法。
互换、质押收入和洗售仍将留下工作。费用例外通常也排除最活跃的用户。
众议院将在11月大选后休会。截至9月23日更新的官方记录显示,自委员会投票以来没有任何行动。在参议院,史蒂夫·戴恩斯(Steve Daines)于9月30日提出了他自己的法案。该法案将使10美元费用例外在2026年后开始,比众议院版本早一年,并通常免除合格美元稳定币支付的收益或损失。
许多韩国投资者表示,一旦征税开始,他们将减少在本土的贸易量
市场参与者担心,该税收可能会推动交易需求流向海外。据《首尔经济日报》报道,监管机构的一项调查显示,个人占国内加密服务提供商用户的99.9%。在Tiger Research对2,423名投资者的调查中,73.1%的人表示,一旦征税开始,他们可能会较少使用国内交易所。其中,88%的人表示他们可能会更多地使用全球交易所或个人钱包。Tiger Research估计,明年前三大国内交易所的交易量将下降30%。









 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注