 BTC
韩国加密货币税收新闻:为何新指南即将出台?
韩国加密货币税收新闻的核心在于议会的答复。2026年10月13日,韩国国税厅表示,预计将于11月左右发布包含税收指南的通知。该税收计划于2027年1月1日正式实施;目前,韩国正在测试加密货币如何融入金融体系,从全北银行的比特币贷款到加强对海外平台的监管。
截至2026年10月14日的韩国加密货币市场动态概览:
- 税务部门计划在11月左右发布其指南通知。
- 税收定于2027年1月1日开始。
- 延迟请愿书正在委员会审查中,但仅审查本身并不会推迟税收的实施。
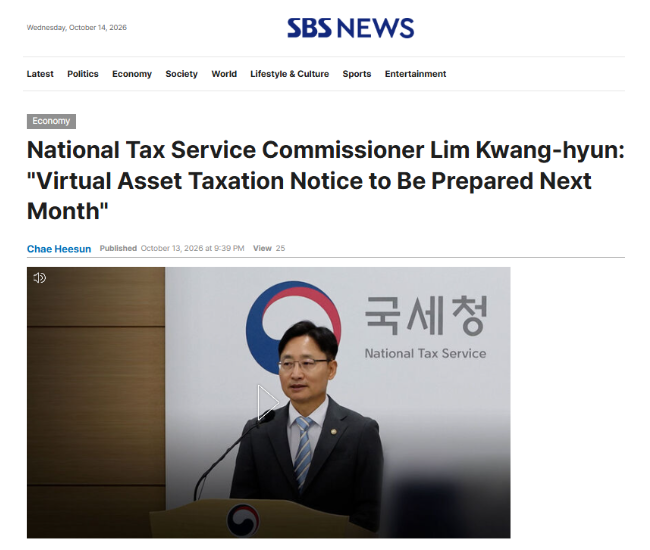 国税厅厅长说了什么?
厅长林光铉(Lim Kwang-hyun)在议会审计会议上发言。当一位议员问及关于虚拟资产税收的通知何时发布时,他表示相关部门正在准备中,预计可在11月左右完成。他还表示,机构正做好准备,以确保税收启动不会造成中断。
此前的承诺指出,指南将在年底前发布,因此11月的时间点符合这一窗口期。该通知预计将发布于韩国国税厅官方网站上。
2027年韩国22%的加密货币税收将如何运作?
韩国加密货币税收新闻反复提及该计划:符合条件的收益将适用22%的综合税率,其中包括20%的国家税和2%的地方税。年度扣除额为250万韩元,超出部分将被征税。
2027年的收益需在2028年5月进行申报。对于在2027年1月1日之前持有的硬币,其成本基础通常为记录在案的购买价格与2026年12月31日市值中的较高者。
项目详情开始日期2027年1月1日综合税率22%(20%国家税,2%地方税)年度扣除额250万韩元首次申报2028年5月指南通知约2026年11月 哪些加密货币交易可能在指南下成为应税对象?
厅长表示,如果交易具有转让或贷款的性质,应被视为应税交易。尽管报道指出,税务当局关注的是交易的实质而非形式。
如果加密货币空投(Airdrops)和硬分叉(Hard Forks)类似于转让或贷款,则可能被视为应税。质押(Staking)仍需与经济财政部进行协商,因此韩国加密货币税收新闻可能会为质押和DeFi用户带来首个明确答案。
延迟请愿能阻止2027年加密货币税收的开始吗?
在韩国,今日加密货币新闻显示:一份寻求两年延迟的请愿书在9月份获得了5万多个签名,并已提交给议会委员会进行审查,要求将开始时间推迟至2029年。
审查本身并不能停止2027年1月的税收日期,议员们需要批准法律变更才能生效。该税收已经三次延期,从2022年到2023年,然后是2025年,现在是2027年。官员们迄今为止一直维持着2027年的时间表。
韩国交易所为新税收系统准备好了吗?
韩国加密货币税收新闻还显示出交易所方面的差距,批评人士称五大交易所的税收系统尚未准备好。与此同时,厅长回应说,机构仍在基层层面与他们保持沟通。
交易所集团DAXA告诉议员们,行业仍缺乏与监管机构的标准化数据链接;即使有经合组织(OECD)的支持,点对点钱包交易也难以追踪。
同一天,金融情报组采取行动,联合封锁了27个未注册的海外交易所网站。
专家观点:什么可能改变韩国的结果?
韩国最新的加密货币交易所公告正处于11月通知的关键决策点;委员会的下一步行动以及交易所的准备情况是接下来值得关注的事项。
主要的不确定性在于现货交易界限清晰,但质押、空投和DeFi仍处于灰色地带;如果通知能解答许多问题,官员们可以宣称系统已准备好。此外,如果留下空白,延迟支持者可能会引用这些漏洞作为理由。
结论:11月通知意味着什么?
最新的加密货币新闻涉及的是时机,而非最终规则。税收仍定于2027年1月1日开始,指南预计在11月左右发布。延迟需要法律变更。










 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注