 BTC
期权市场定价比特币年化波动率为38.3%
期权市场目前将比特币的波动率定价为每年38.3%。在过去两周中,价格实际变动幅度仅为20.2%。这18个百分点左右的差距才是本周二真正的新闻焦点,它比当前的价格水平更能预示未来几周的市场走势。
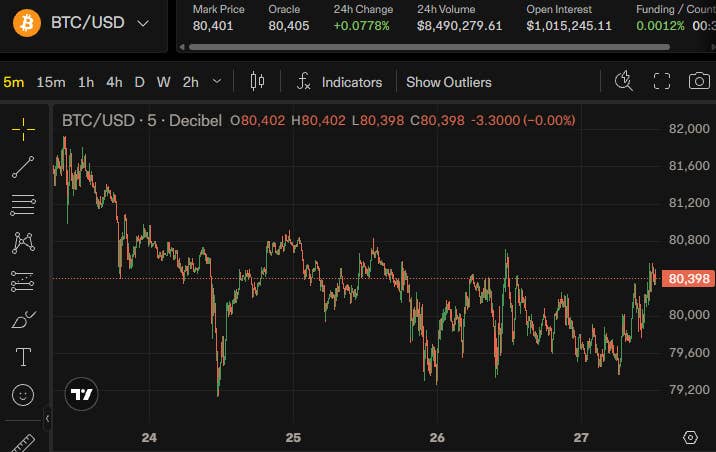
周二下午,比特币交易价格为81,481美元,较周一的水平下跌了约1.3%。
38.3%这一数据来源于Deribit期权交易所的波动率指数(DVOL)。该指数衡量的是交易者通过期权价格在接下来30天内为波动性所支付的成本。我们根据同一交易所过去14天的每日收盘价自行计算出20.2%的实际波动率。
DVOL波动率指数揭示了什么
DVOL是Deribit的比特币波动率指数。它将所有剩余期限约为30天的交易期权的价格汇总为一个单一数值:即年度化的预期波动范围。在38.3的水平下,市场预期比特币在未来十二个月内的路径周围将有约38%的波动幅度。
周二协调世界时12:00,该指数报38.28,而周一为38.17,一周前为38.23。
这个数字并不指示方向。高DVOL并不意味着价格上涨或下跌,仅意味着市场预计并愿意为大幅单边运动买单。这正是将其与实际发生的情况进行比较的原因所在。
38.3%对比20.2%:缺口的真实规模
已实现波动率(Realised Volatility)是向后看的指标。它取一段时间内的每日价格变化,并衡量其离散程度。据此计算,比特币在过去14天的已实现波动率为20.2%,过去30天为28.9%,过去7天为25.4%。基础数据源自Deribit永续合约的每日收盘价,并由我们自行转换。
转化为每日波动来看,这一缺口变得具体可感。38.3%的DVOL对应平均交易日约2.0%的波动幅度。而20.2%的已实现波动率仅对应1.06%。因此,衍生品市场正在为几乎两倍于比特币近期实际交付的波动幅度付费。
周二当天的波动更为平静:日内低点81,232美元与高点81,694美元之间仅相差0.57%。过去五天的平均日波幅为2.04%,过去30天为2.64%。这印证了我们此前的分析,即连续第三个窄幅交易日。
波动率溢价是如何产生的
波动率溢价是买方支付的、高于实际发生的波动幅度的额外成本。溢价的存在是因为期权本质上是一种保险:购买者是对冲大幅波动的风险,并支付嵌入预期波动性的价格。卖方收取这笔费用,并承担最终发生大幅波动的风险。
如果市场保持平静,卖方将在每一天“无事发生”时获利,因为期权的时间价值会随之消散。如果价格突破,卖方的损失可能是所收溢价的数倍。这种不对称性构成了当前的市场格局,也解释了为何经验丰富的交易者如今趋于谨慎:高出已实现波动率18个点的溢价,既是馈赠也是警告。
38.3%对未来30天的意义
可以从DVOL推导出一个价格区间。年化38.3%折算成30天约为11.0%。应用于81,481美元的价格,得出的区间约为72,500美元至90,400美元。在此概率下(约三分之二),比特币应在此区间内交易直至11月中旬。
该计算是基于市场价格的推导,而非预测。其背后的公式假设波动分布均匀,这在危机时刻从未成立。尽管如此,它仍可作为参考:如果你的投资组合无法承受跌至72,500美元的冲击,就不应持有头寸,因为该数值位于市场正常预期范围内,而非边缘地带。
81,580美元的50日均线作为枢纽
价格紧贴其50日均线。过去50个交易日的每日收盘价均值为81,580美元,最新收盘价为81,554美元,距离仅为0.03%。当价格如此接近一条线时,该线起到铰链作用,直到价格伴随成交量向上或向下突破之前,它本身不决定方向。
上方是上周的日内高点83,200美元,下方是周低点79,710美元。这两个值框定了自10月14日以来比特币运行的区域。日线收盘突破该区域将是预期运动真正开始的第一个信号。
衍生品市场的运行成本
任何通过永续合约持有比特币的人都需支付资金费率。周二在Deribit上,该费率为每八小时0.0035%。年化后,买方仅为保持头寸开放就要向另一方支付3.87%的费用。永续合约未平仓兴趣量为8.56亿美元。
正的资金费率意味着押注价格上涨的资金多于押注下跌的资金。年化3.87%属于温和读数,表明没有过度杠杆。对于持仓数月的头寸而言,这仍然是一条改变入场成本的支出线。
10月30日期权的状况
10月30日到期的月度期权未平仓兴趣量为148,585枚比特币,按当前价格计算约合121亿美元。看跌/看涨期权比为0.50,即未平仓的看涨期权数量是看跌期权的两倍。计算出的最大痛点(Max Pain,即最大比例的合约作废的行权价)位于78,000美元。
这种分布解释了市场的平静。大量的看涨期权簇集中在95,000美元(25,567张合约)、90,000美元(15,302张)和100,000美元(14,312张)。这些行权价均比今日价格高出10%至23%,因此超出了DVOL为未来30天定价的范围。这些合约锁定了资金但未推动价格。看跌期权则集中在70,000美元(4,389张)和75,000美元(3,037张)。
与我们之前的预测相比,市场几乎没有变化:当时价格为81,470美元,低于今日水平11美元,而比特币主导地位已从60.2%降至59.5%。发生变化的是衍生品市场的紧张情绪,而非价格本身。
德国投资者的杠杆、持有期和购买途径
11.0%的这一数字允许对杠杆头寸进行冷静计算。在十倍杠杆下,清算阈值大约位于入场点下方10%处(在维持保证金和费用之前)。这一距离小于期权市场当前定价的正常月度波动幅度。在这种条件下,十倍杠杆是在赌溢价设定过高,而非安全边际。
对于投资组合中的持仓,情况则不同。在德国,加密货币资产在持有超过一年后出售免征个人所得税,一年内的收益在每年1,000欧元的免税额度内也不征税。关键在于每一单位资产的购买日期。
在购买途径方面,欧洲《加密资产市场法规》(MiCA)今年已全面生效,这意味着德国的提供商需要获得授权。通过持牌交易所购买比特币并将其转移到自己的钱包,你便亲自持有硬币且无需支付持续的融资费率。这是“持有”与“交易头寸”之间的区别。
我们对当前局势的看法
我们认为,数据支持在未来两到三周内出现向上或向下的突破,而非平静的延续。证据在于:已实现的14天波动率已从10月2日的39.8%降至20.2%,创下45天测量窗口内的最低读数。与此同时,期权市场仍坚守38.3%的预期,且整整一周未下调该预期。每日承担风险的交易者因此预计平静即将结束。
另一方面,这种格局自10月初以来一直存在,但至今未引发任何实质行动。溢价可以持续数周而不消退,且无论如何它都不指示方向。任何人由此得出买入决策,都是混淆了波动性与方向。对于投资组合而言,这意味着需要审查的是头寸的大小,而非方向。
波动率溢价:72,500美元和90,400美元框定全景
基于当前格局,有三步建议:
1. 确定你的投资组合能否承受跌至72,500美元的冲击。该数值位于期权市场正常预期范围内,而非边缘。
2. 对于杠杆头寸,比较距清算的距离与市场定价的11.0%月度波动幅度。
3. 记录每一笔持仓的购买日期,以确保一年免税期的可证明性。









 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注