核心要点
Revolut 估值达 1150 亿美元,拥有 8000 万用户
传统银行每客户产生的收入远高于金融科技平台
信贷资产规模的差异解释了两者在盈利能力上的巨大差距
为何 Revolut 的 8000 万用户带来的收入较少
Revolut 的发展势头令人瞩目。该公司报告显示,2025 年实现营收 60 亿美元,税前利润为 23 亿美元;其 11 月的融资交易确立的私人估值已超过几家欧洲传统银行。
尽管规模庞大,但用户数量仅揭示了故事的一部分。许多用户仅在兑换外币、旅行消费或偶尔转账时使用 Revolut,而将主要银行业务保留在其他机构。这限制了 Revolut 可货币化的资金余额和金融活动规模。
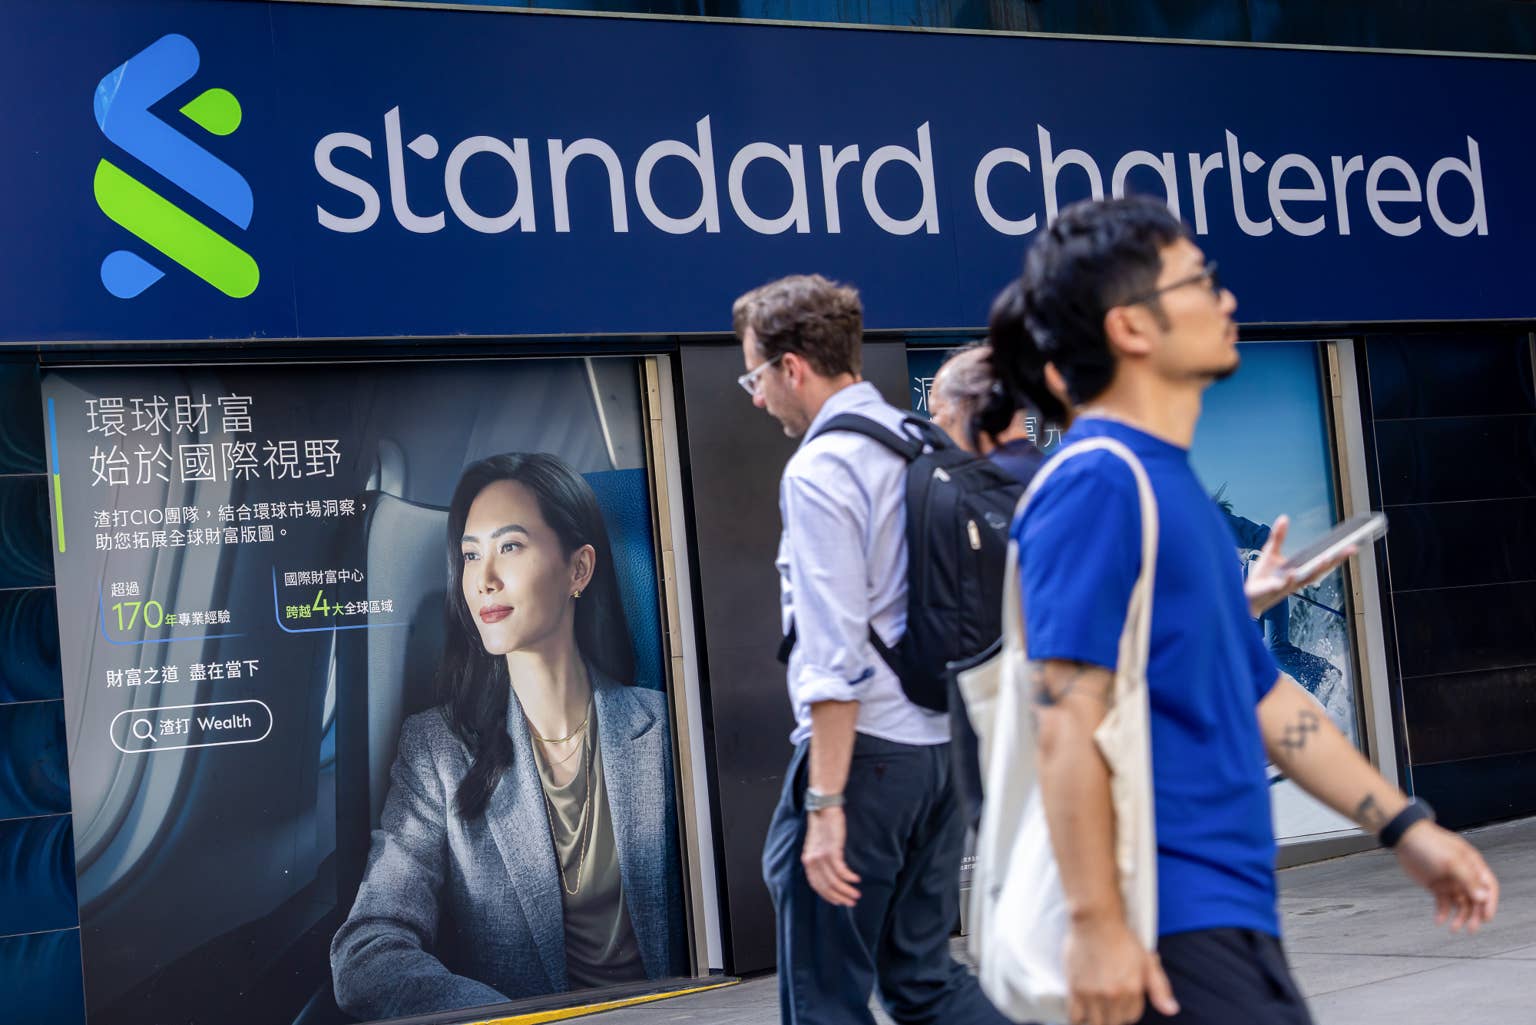
相比之下,传统银行通常在同一机构内持有客户的工资、抵押贷款、储蓄和信用卡余额。Revolut 的商业模式主要依赖支付手续费、订阅服务、外汇交易、投资及其他服务。然而,与那些深度绑定客户日常收支的传统银行相比,这种模式导致每客户年均营收存在显著差异:Revolut 约为 87 美元,而部分成熟的欧洲传统银行则高达约 500 美元。
这一差异揭示了一个根本区别:吸引数百万用户下载金融应用程序,与客户将其作为储蓄存放、工资发放及借款的主要金融机构,是完全不同的概念。
为何借贷业务使传统银行业更具盈利性
最大的差异在于信贷业务。截至 2025 年底,Revolut 持有的贷款总额约为 22 亿英镑,仅相当于其客户存款总额的 6%。相比之下,汇丰银行(HSBC)的可比存贷比约为 55%,法国兴业银行(Société Générale)则高达 86%。
银行通过发放贷款赚取利息,而这些贷款的资金部分来源于客户存款。因此,存款、贷款与利率之间的关系对银行至关重要。能够发放抵押贷款和企业贷款的银行,可以在多年间持续产生利息收入。
Revolut 相对较小的信贷资产组合限制了这一机会,但也降低了其面临的特定信用风险。尽管公司正在扩展其银行服务能力(包括申请美国国家银行牌照),但更大的贷款组合也会引入违约可能性、监管资本要求以及对经济衰退更高的敏感性。
为何投资者仍将 Revolut 估值定为 1150 亿美元
Revolut 的估值反映了对未来增长的预期,而非仅仅基于当前的单客收入水平。该公司在超过 40 个市场开展业务,并构建了涵盖支付、投资、订阅和数字资产的综合性金融平台。
此外,管理层正探索利用每日数以百万计的交易数据开发人工智能驱动的服务,这有望进一步拓展其客户关系的价值。同时,Revolut 获得的英国银行牌照以及长期的首次公开募股(IPO)战略,也彰显了其从金融应用程序向国际性银行机构转型的决心。















 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注