根据链分析公司(Chainalysis)最新报告,2025年全球链上加密活动中潜在应税部分至少达到4570亿美元,而国际报告规则可能仅能覆盖其中一小部分。
其中,美国预计占1126亿美元,北美地区以1346亿美元领跑所有区域,欧盟紧随其后,为1251亿美元。
这些估算包括已实现的收益、来自挖矿、质押和借贷等活动的收入,以及六大主流区块链上的加密货币支付,但不包括中心化交易所内部进行的交易及其他活动。
链分析公司指出,经济合作与发展组织(OECD)加密资产报告框架(CARF)所涵盖的交易,仅占其识别的链上应税活动的14%。其余86%包括去中心化交易所上的活动、点对点转账、链上收入流和支付。
CARF由OECD于2022年制定,要求受覆盖的加密服务提供商向税务机关报告客户交易数据。
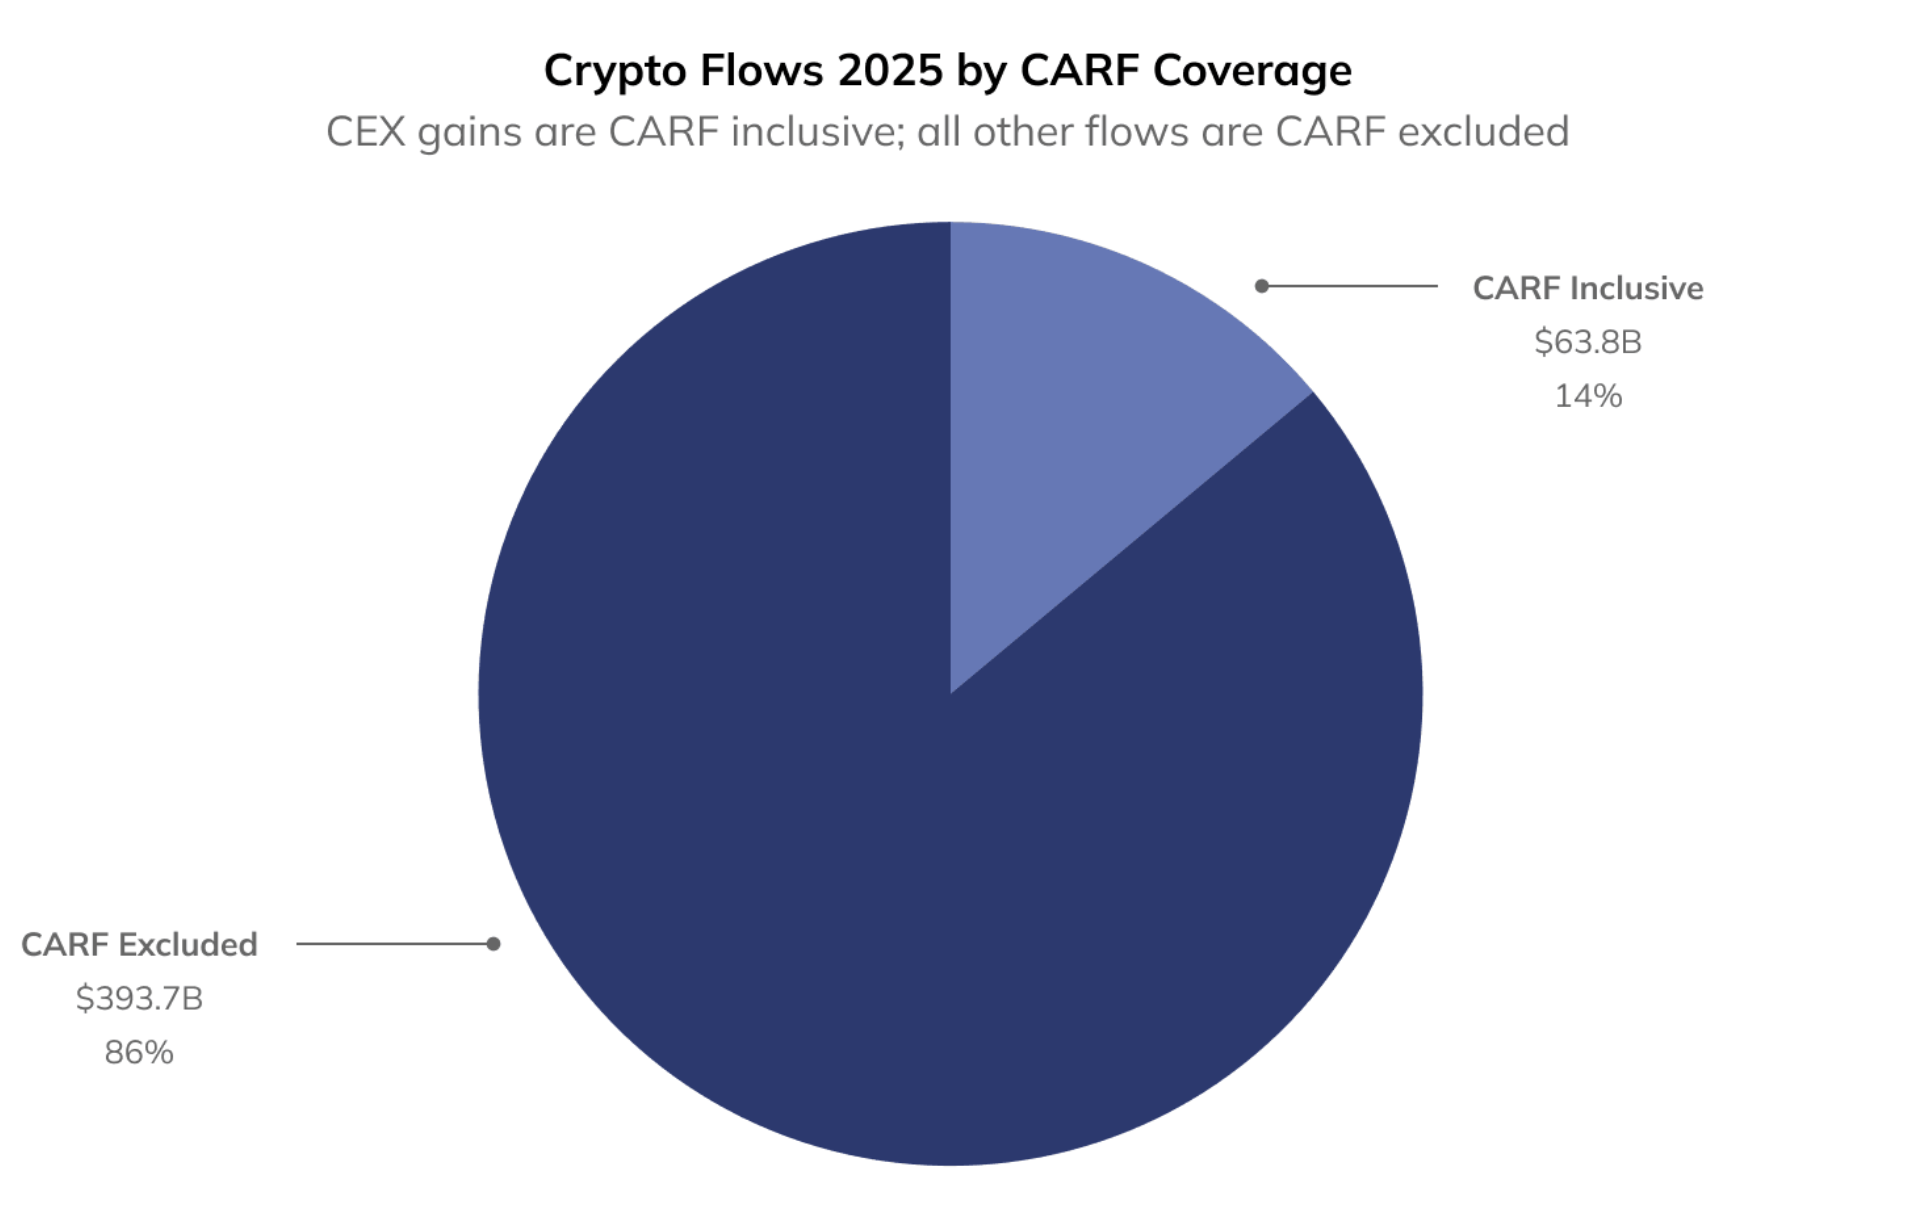
CARF仅覆盖潜在应税链上加密活动的14%。
CARF在链上税务报告方面的局限
CARF数据收集工作于2026年1月1日在英国、欧盟等48个司法管辖区启动,要求受覆盖的加密平台收集更多客户及税务居民身份信息。
根据CARF,符合条件的加密提供商需收集客户与税务居民信息,并将交易数据报告给本国税务机关,后者可在跨境范围内共享这些信息。
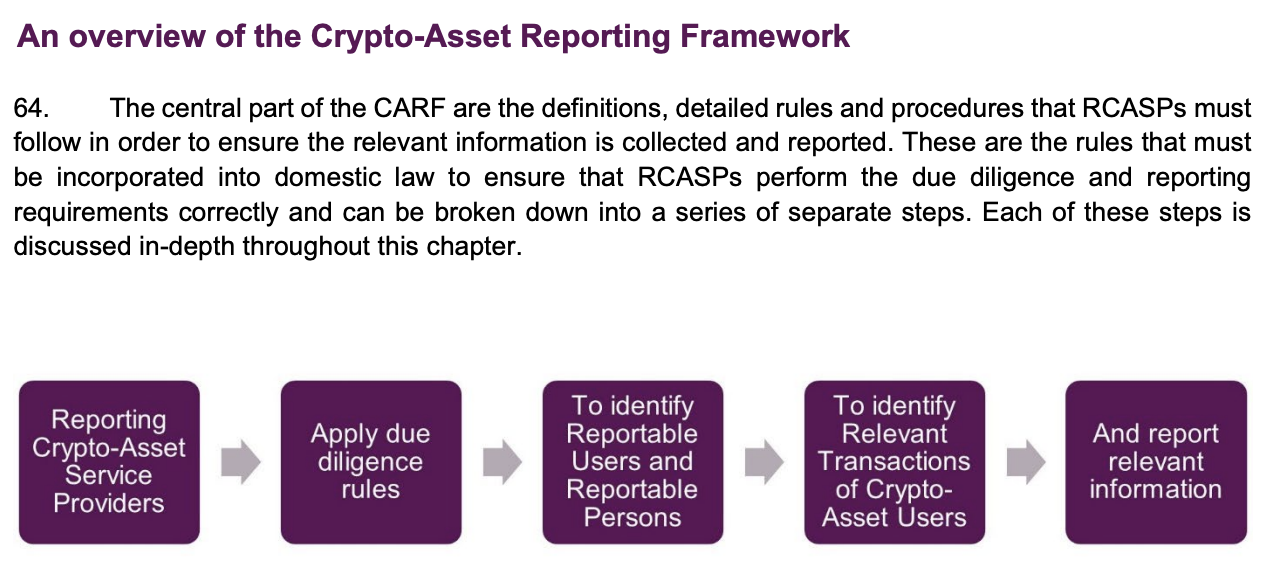
CARF框架。
CARF聚焦于加密中介机构,这也解释了链分析公司所指出的缺口。曾参与CARF工作的前OECD顾问科尔比·曼格尔斯(Colby Mangels)今年1月向媒体表示,该框架是围绕以业务形式促成加密交易的中介机构设计的。
因此,大部分去中心化金融(DeFi)仍然处于报告范围之外,因为可能不存在中心化运营商或托管关系来施加报告要求。
随着监管机构为去中心化平台制定规则,这种情况可能会改变。曼格尔斯表示,税务机关正在关注反洗钱监管的发展,包括确定DeFi平台或其运营商何时应被视为受监管的加密服务提供商的努力。













 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注