 BTC
比特币九月表现强劲,但历史类比需谨慎看待
截至9月23日,比特币(BTC)在9月份的涨幅达到10.9%,报收于85,929美元。这进一步延续了7月4.8%和8月25.2%的上涨势头。如果9月的这一涨幅能维持到月底,这将标志着比特币自2012年以来首次实现7月至9月的三连涨。在比特币的交易历史上,这种情况仅出现过一次。然而,单靠历史趋势确认信号,并不能保证这一走势会延续至10月。
这种比较之所以引人注目,恰恰是因为其罕见性。比特币至少从2010年底开始交易,而在整个交易历史中,7月至9月连续三个月上涨的情况仅出现过一次——即2012年。根据CoinDesk的数据,当年7月比特币上涨41.0%,8月上涨6.4%,9月上涨24.4%。这一单一数据点成为了当前讨论的核心,但它所代表的市场环境与今天截然不同。通过对比2012年薄弱的订单簿与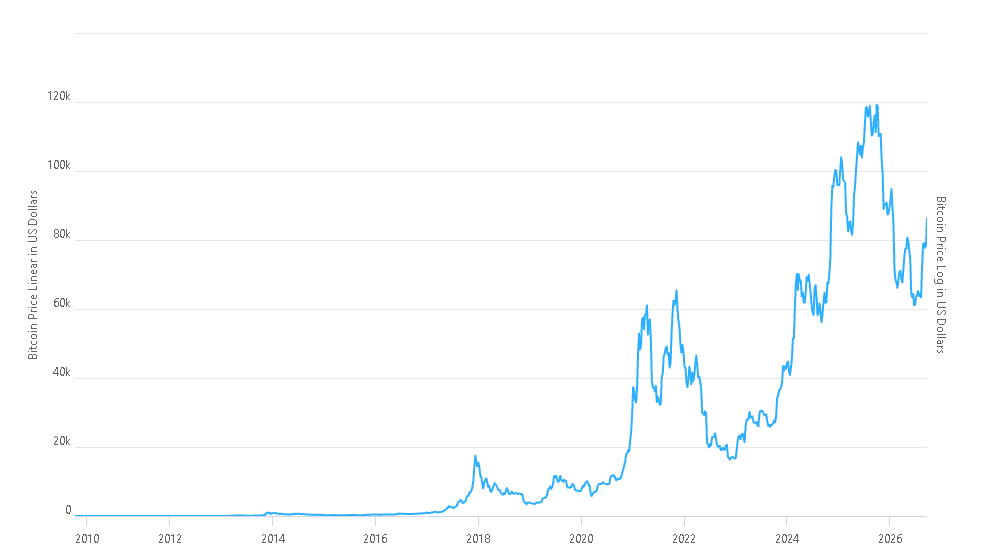 当前的现货比特币ETF资金流向数据,可以清晰地看到这种差距。
2012年的序列究竟揭示了什么?
2012年的连胜纪录并非 uninterrupted(不间断)。当年10月彻底打破了这一模式,比特币当月下跌9.7%,并在10月26日触及10.17美元的低点。随后,比特币从该低点启动了一轮为期165天的上涨行情,至2013年4月升至230美元,较月度低点涨幅超过2,000%。
“10月下跌后出现大幅反弹”是2012年故事中最常被重复的部分,但CoinDesk明确指出,样本量太小,无法据此对未来走势得出有意义的结论。一次发生并不构成模式,它只是一个数据点。比特币更广泛的四年周期框架为部分分析师提供了预期:牛市阶段可能在10月或11月开启。但这些周期模型近似而非固定的日历规则,将其视为倒计时时钟是对模型功能的误读。
为何2012年的市场不等于今天的市场
2012年与2026年之间的结构性差异才是此处真正的复杂因素。在2012年,比特币是一种交易清淡、价值仅约10美元的资产,其价格可由相对少量的买家推动——市场深度之浅,足以让几笔大额订单造成当年那种月度波动。而今天的市场是一个数万亿美元的资产类别,拥有大量的机构参与度,在数十个交易场所提供深厚的现货和衍生品流动性,并涵盖期权、期货和基差交易等广泛的方向性和相对价值策略。
这些市场在2012年并未以 comparable(可比)的规模存在,这使得如今复制同等幅度的百分比反弹变得困难得多。印度交易所Giottus的首席执行官Vikram Subburaj将这一转变归结为所有权结构的问题:比特币现在处于一个全球资产类别之中,拥有机构投资者,现货ETF作为受监管的投资渠道发挥作用,衍生品市场改变了风险在整个系统中的转移方式——所有这些背景都支持了这样一个观点:机构对比特币的组合配置如今在结构上已与十年前大不相同。
机构资金流向将是比特币的向前测试
如果2012年的类比过于单薄而无法独立支撑论点,那么ETF需求就是可衡量的变量,它将决定今年的涨势是否具有持久力。据数据源SoSoValue称,美国上市的现货比特币ETF自8月以来已吸引超过55亿美元的投资资金——Subburaj表示,这是机构以2012年周期中不存在的形式重返加密货币市场的证据。
Subburaj的观点认为,这些配置的持续性比历史序列本身更为重要:2026年涨势延续的理由,取决于在捕获了最轻松的收益后,大规模资本池是否继续配置,而不是取决于14年前的图表模式是否重演。鉴于市场变得如此庞大且流动性更强,涨幅超过2,000%(即2012年低点后的规模)并不是当前周期的合理基准预期。截至本文撰写时,9月的月度回报仍需收正才能锁定这一连胜纪录,即使确实如此,10月的走势将更多地由ETF资金流的持续性塑造,而非由比特币最早交易年份中的单一先前实例决定。













 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注