 BTC
摩根大通:长期预期比特币年化复合回报率为10%
摩根大通资产管理公司(J.P. Morgan Asset Management)在其长期资本市场假设中,纳入了对比特币未来10至15年10%的预期复合年回报率。然而,该资产仍被排除在公司主要投资组合构建的协方差矩阵之外。
这种区分捕捉到了机构投资者的关键矛盾:比特币已进入正式的投资回报研究视野,但其高达55%的模型波动率以及与传统资产不稳定的相关性,仍然使其作为战略性配置的工具变得复杂。
突发消息:摩根大通在《长期资本市场假设》报告中加入比特币,并预测其将成为未来表现最佳的资产类别。
这一预测是该机构2027年版《长期资本市场假设》的一部分,也是其第31次年度发布。官方报告以10至15年为展望期,围绕主要资产类别呈现回报假设及其背后的逻辑。
因此,对于机构投资者而言, immediate 的问题不仅仅是比特币可能带来多少回报,而是这些模型化的回报能否纳入投资组合配置框架之中。
摩根大通在长期视角下究竟如何看待比特币?
2027年版报告首次涵盖比特币内容,将该机构的长期回报分析扩展至加密货币领域。其预期的10%复合年回报率是基于未来10至15年的模型假设,而非预测每个日历年都能实现10%的收益。这是一个规划假设,而非价格目标、短期交易信号或稳定回报的承诺。
摩根大通资产管理公司的长期资本市场假设涵盖了主要资产类别的回报预测,并解释了其底层逻辑。它们提供了一个框架,用于比较长期的潜在回报,将每类资产的模型化回报视为多个输入变量之一。比特币的纳入使其在这一研究中占有一席之地,同时将其与主要的投资组合构建框架分开。
这是机构研究的一个重要转变,但并非投资建议。报告既未设定比特币的配置比例,也未指示机构进行投资。它估算了长期回报,而将投资组合的适用性留给风险考量以及该资产与其他持仓的关系等因素来决定。
这一区别在与机构敞口证据(如披露文件中的比特币ETF持仓)并列时显得尤为重要。持仓数据显示了机构的敞口;而回报假设则将比特币置于长期分析框架中。两者均未确立通用的投资组合权重。
波动性与不稳定的相关性使比特币处于核心矩阵之外
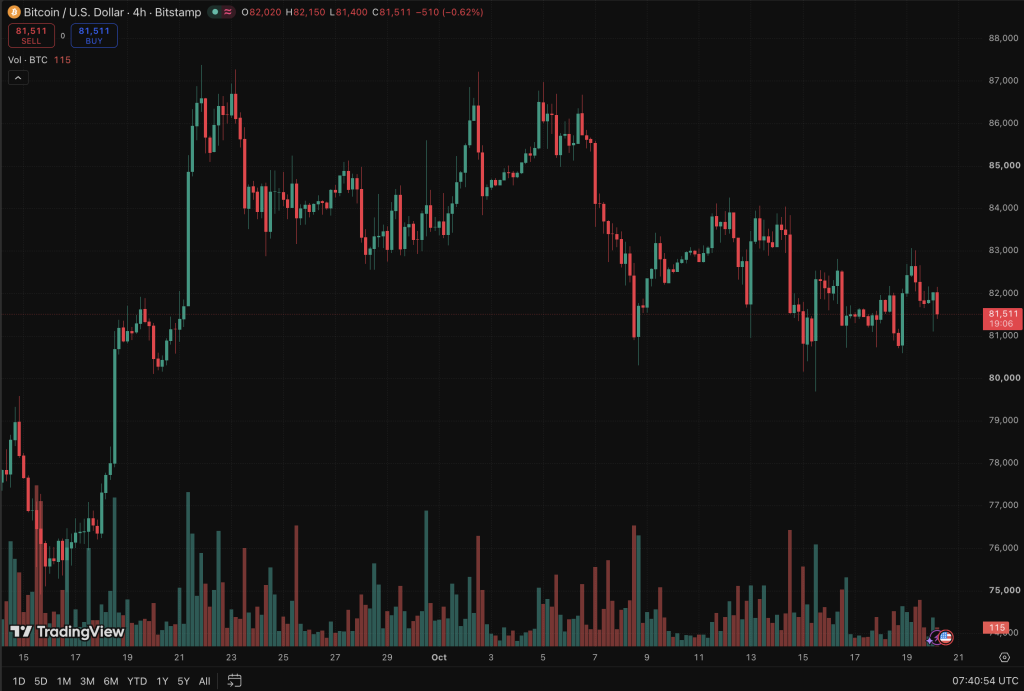
摩根大通的主要制约因素在于比特币55%的模型波动率及其与其他资产的不稳定相关性。由于这些相关性使得战略性配置变得复杂,该公司将比特币排除在其核心投资组合构建框架的协方差矩阵之外,从而将回报估计与配置决策分离开来。
协方差估计衡量的是资产之间的相对运动情况。战略性配置不仅取决于资产的预期回报,还取决于其对整体投资组合风险的影响。不稳定的相关性使得很难将比特币与传统持仓一致地结合起来。
鉴于55%的模型波动率,比特币的 projected 回报并不像常规战略持仓那样平稳。这10%的估计不能孤立看待:摩根大通的方法将波动率和相关性置于配置的核心位置。该公司在长期回报研究中考虑比特币,但在用于投资组合构建的核心矩阵中将其省略。
更广泛地说,机构的加密风险评估会考虑敞口如何与投资组合及市场风险相互作用。摩根大通明确指出,比特币的高波动性以及与传统资产的不稳定相关性是投资组合构建方面的关键担忧。
预测对加密货币重要,但不是摩根大通的配置信号
对于机构而言,这一变化扩展了研究工具箱,而非改变模型投资组合。摩根大通引入了长期的比特币回报假设,但并未在报告中包含标准的配置权重。
该机构区分了预期回报与比特币的行为是否符合其战略框架,这是在解读这一预测时的关键点。
虽然10%的年化假设引人注目,但配置决策还必须权衡55%的模型波动率和不稳定的相关性。正式的认可可能先于对投资组合构建的信心。
比特币被纳入2027年假设中,标志着更深层次的机构分析,而非推荐的配置。下一个基准将是未来的版本是否会将比特币纳入核心协方差框架。当前报告设定了10至15年的回报展望期,但未改变该框架。












 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注