摘要
网络基础设施推动季度销售增长
重组成本压制报告盈利能力
人工智能订单支持增长计划
诺基亚股价下跌近15%,尽管IP网络销售额同比增长43%
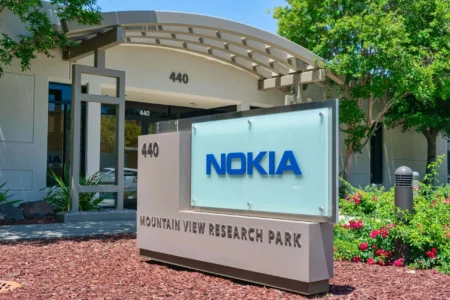
尽管AI和云业务销售额激增123%,但诺基亚周四股价仍大幅下挫近15%。诺基亚的可比营业利润上升35%,但重组费用影响了整体业绩表现。在经历剧烈抛售之后,诺基亚预计2027年光网络和IP网络的增长率为25%-30%。与此同时,诺基亚获得了15亿欧元的人工智能和云订单,并维持了其全年财务展望不变。
尽管收入上升且对人工智能网络的需求增强,诺基亚股价仍暴跌14.97%,报收于7.86美元。这家芬兰公司报告称IP网络大幅增长,同时云端客户需求增加。然而,重组费用对报告的盈利能力造成了压力,尽管如此,公司仍维持其2026年全年财务展望。
Nokia Oyj, NOK 股票图表占位符
网络基础设施推动季度销售增长
诺基亚第三季度营收为51.5亿欧元,较去年同期增长10%。剔除汇率波动影响后,销售额增长9%,这得益于网络基础设施活动的增强。该公司记录了来自为计算设施构建网络的客户的更多订单。
网络基础设施收入达到21.6亿欧元,按固定汇率计算增长15%。在该业务板块内,IP网络同比增长43%,光网络增长18%。这些产品负责在服务器、设施和其他网络组件之间传输数据。
移动基础设施贡献了29亿欧元的销售额,较去年增长5%。部分第四季度收入被提前至第三季度确认。同时,该板块受益于其产品组合优化、支出控制以及持续的降本措施。
重组成本压制报告盈利能力
诺基亚报告的可比营业利润为6.05亿欧元,较去年同期增长35%。其可比营业利润率改善至11.7%,而去年同期为9.5%。收入增长以及更严格的运营费用管控有助于实现这一改善。
然而,由于重组和整合费用增加,报告的营业利润下降了22%,降至1.96亿欧元。报告的营业利润率下滑至3.8%,报告毛利率降至42.2%。相比之下,可比毛利率基本稳定在44.6%。
可比稀释每股收益达到0.09欧元,此前为0.06欧元。来自持续经营的报告稀释每股收益为每股0.03欧元。尽管报告营业结果较弱,但季度净利润增至1.56亿欧元。
人工智能订单支持增长计划
面向人工智能和云客户的销售额激增123%,相关订单接收量增加了118%。诺基亚从这些客户那里获得了15亿欧元的新增季度订单。其现有的积压订单也为未来对高容量网络设备的需求提供了支持。
公司预计2027年光网络和IP网络的合并增长率为25%至30%。诺基亚还计划在年底前完成对Infinera收购的整合工作,比原计划提前一年。管理层预计此次整合将带来2亿欧元的净协同效应。
诺基亚正与谷歌合作,涉及其在芬兰130亿欧元投资相关的连接项目。此外,诺基亚还与T-Mobile及英伟达(NVIDIA)完成了活体网络AI-RAN通话测试。尽管股价大幅下跌,公司仍保持其全年展望不变。
获取3本免费股票电子书
通过专家分析,发现人工智能、加密货币和技术领域的顶级表现股票。
- 前10大AI股票 - 领先的人工智能公司
- 前10大加密股票 - 区块链领导者
- 前10大科技股票 - 科技巨头









 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注