 BTC
 ETH
澳大利亚政府取消加密货币资本利得税折扣:合法避税策略全解析
澳大利亚政府在5月预算案中决定取消所有投资(包括加密货币)的50%资本利得税(CGT)折扣,这一举措令众多加密资产持有者感到震惊。新政策实质上使应税收益部分翻倍,仅保留针对通货膨胀的小额折扣。不过,如果从现在开始做好准备,仍有合法的途径来降低你需要缴纳的资本利得税额。
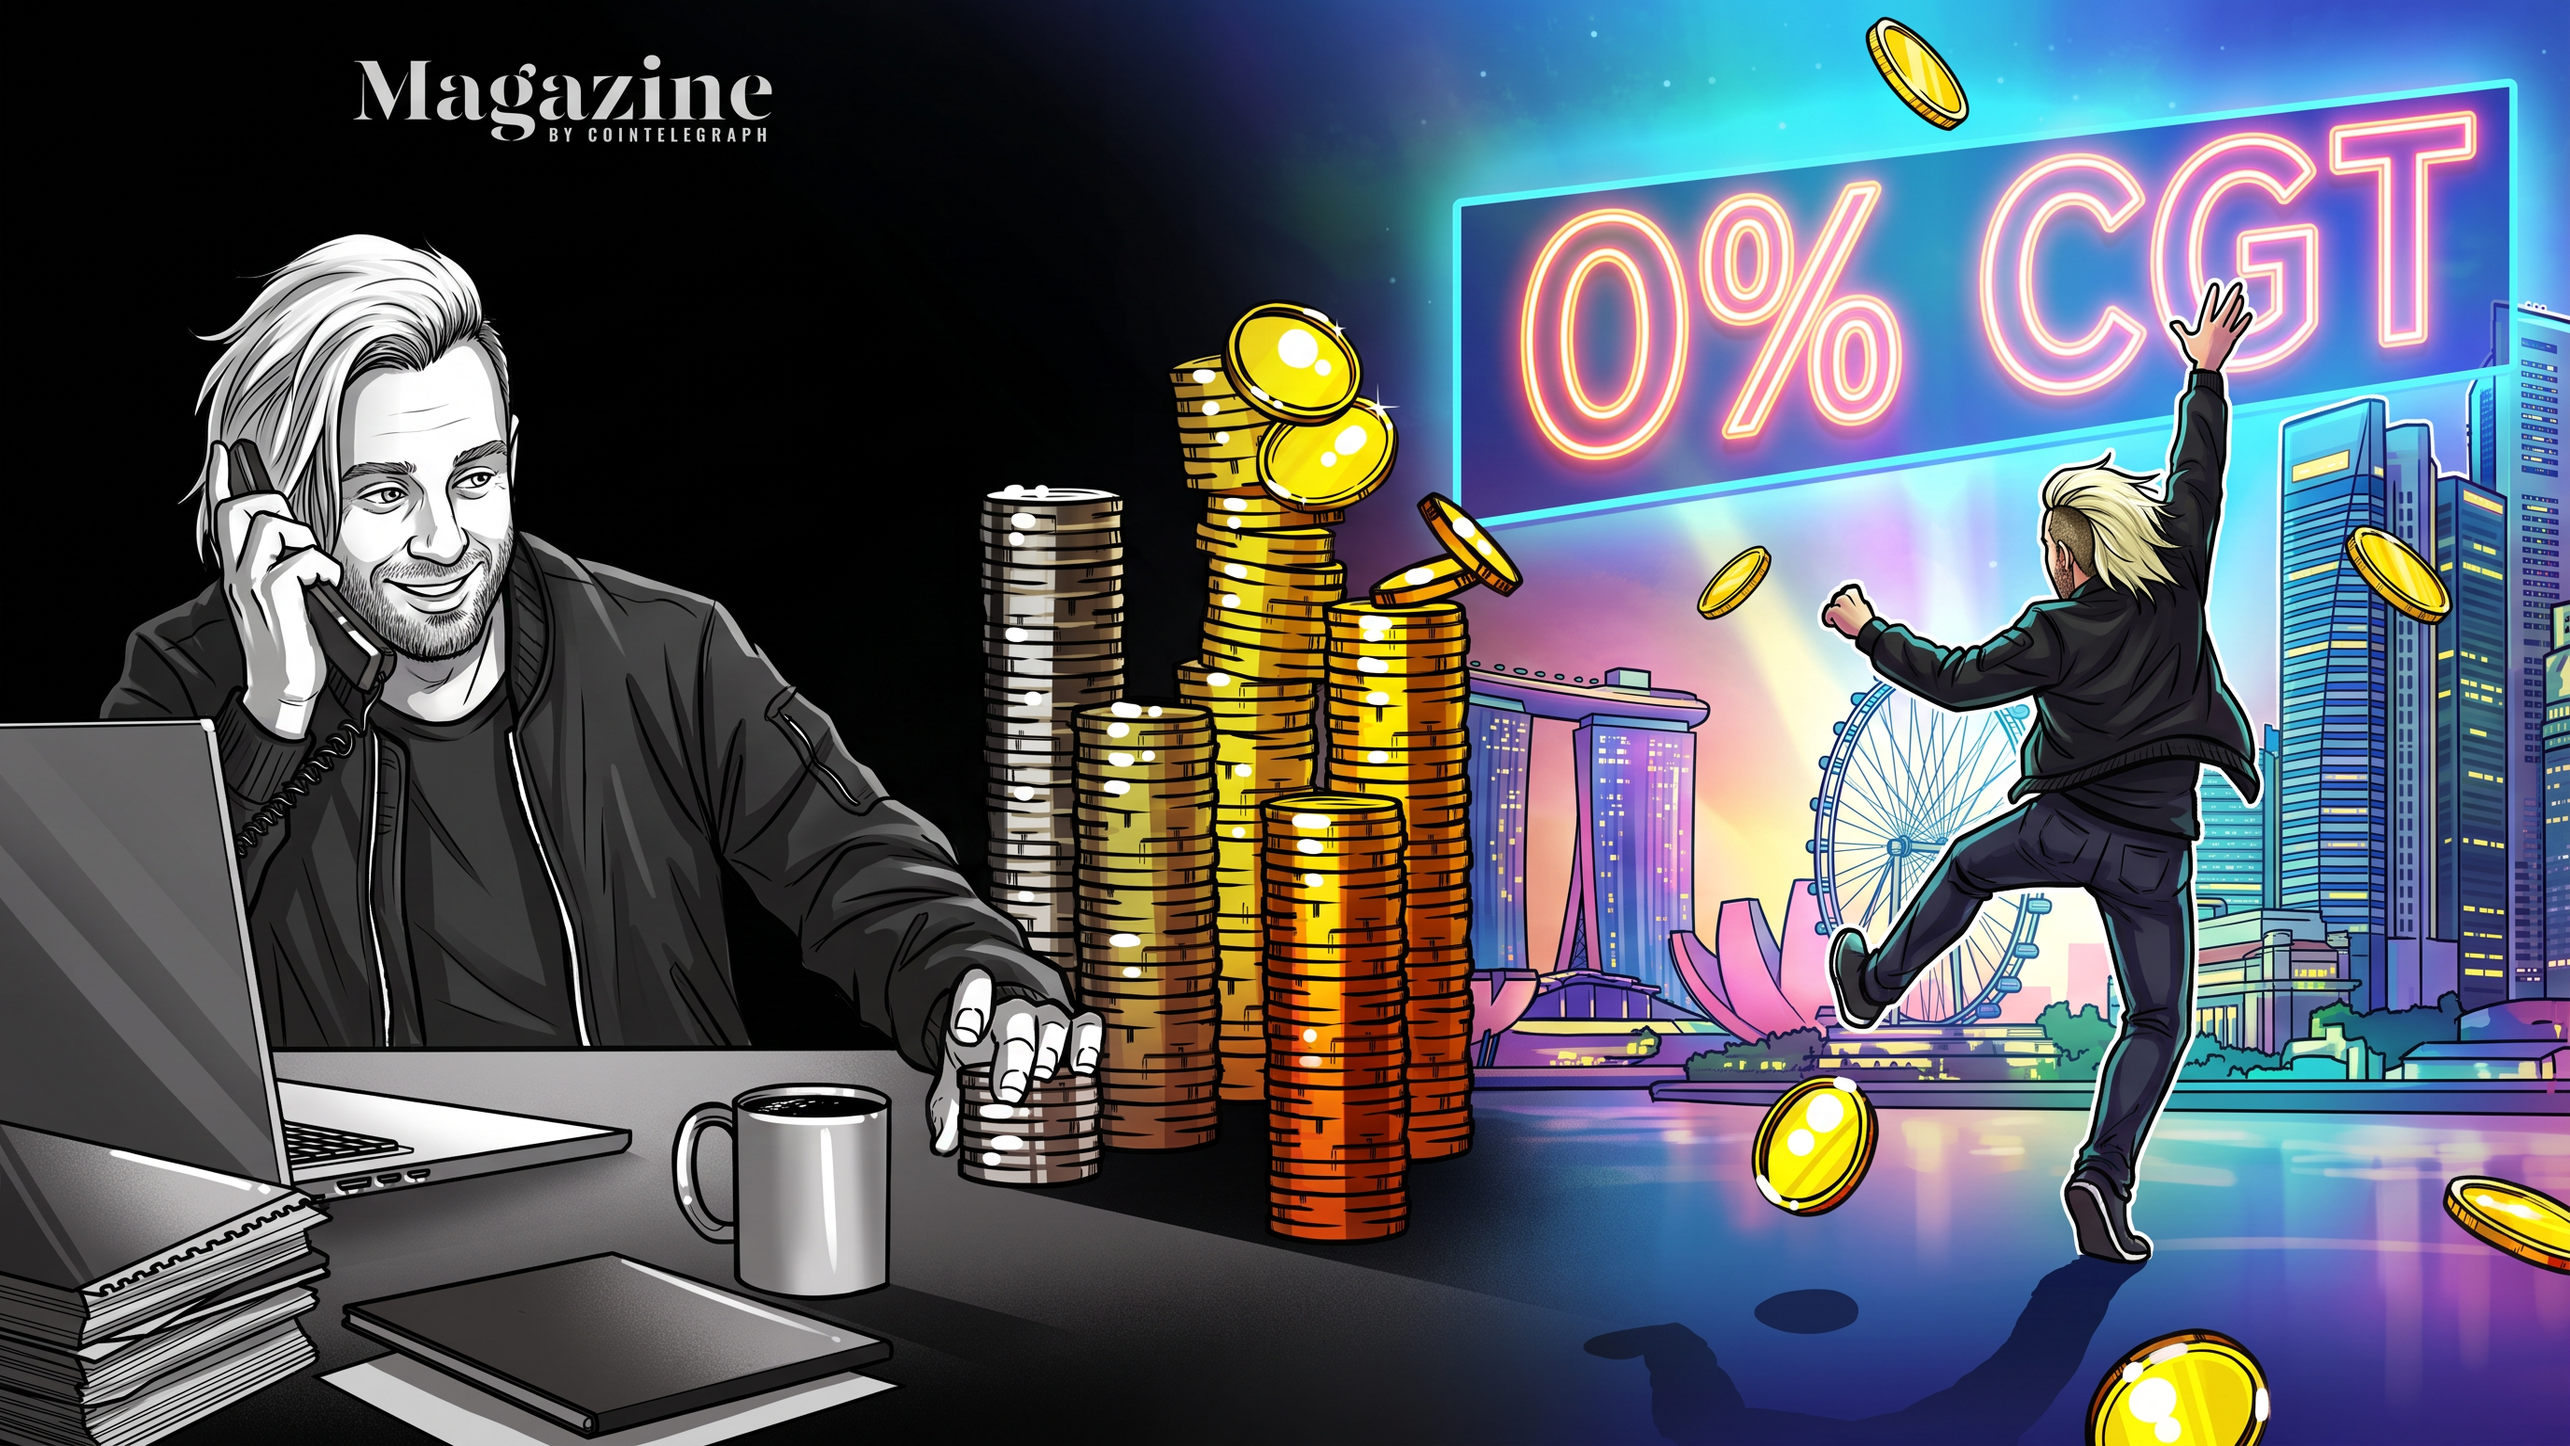
一些澳大利亚加密持有者采取了极端措施——例如Finder创始人兼“加密之王”Fred Schebesta,他因认为税收变化是“致命打击”而迁居至实行0%资本利得税的新加坡。但除了这种戏剧性的方法外,还有较少激进的手段可以减少你的税务负担,例如设立自我管理超级年金基金(SMSF)、成立公司以公司税率交易加密货币,或者寄希望于反对党在下一次选举后逆转这一政策。
2027年7月1日起,资本利得税将发生何种变化?
自1999年以来,澳大利亚资产所有者只需就其资本增值的一半缴纳税款。但从2027年7月1日起,他们将按全额收入税率缴税——这意味着如果你的收入和增益在4.5万澳元至13.5万澳元之间,资本利得税率为30%;在13.5万澳元至19万澳元之间的部分为37%;超过该部分则为47%。(本文所有数据单位均为澳元)
雪上加霜的是,像学生和退休人员这样没有领取福利的低收入 earners,无论收益多少,都将缴纳最低30%的资本利得税。
目前唯一可用的折扣是针对成本基础中通货膨胀影响的调整。例如,如果你在2027年以100万澳元购买房产,并在通胀率为3%的情况下,10年后以150万澳元出售,那么约34.4万澳元归因于通胀的部分将无需缴税。
Swyftx首席执行官Andrea Yuen解释道:“加密货币面临的挑战在于,资本利得税的变化使得指数化调整对增长较慢的资产更有帮助,而对快速增长的资产则不然。”
因此,如果你以1万美元买入比特币,十年后以10万美元卖出,通胀折扣仅为约3,439澳元。在旧制度下,你需对4.5万美元的收益缴税;在新制度下,你需对86,561澳元的收益缴税。
Stockspot分析师Chris Brycki比较了十种不同资产类别在新规则下的表现。他在《澳大利亚人报》上写道:“加密货币排名垫底,因为其几乎全部回报都来自资本增值。一项已经具有投机性的投资,在税后变得吸引力更低。”
以下是帮助加密持有者应对这些变化的几种不同策略,从几乎无需努力到彻底重组生活,涵盖多种方案。
1. 等待2027年7月前的大牛市
任何在2027年7月1日之前实现的收益,仍将适用现有的50%折扣计划。因此,最好的办法是祈祷狂暴的牛市在该日期之前将你的投资组合价值推高到尽可能高的水平。
你应该忠实地记录在那一天你拥有的每个加密资产的价值,因为从那之后的任何增值都将按更高的税率征税。
加密咨询服务Collective Shift的创始人Ben Simpson表示,比特币在充满挑战的宏观环境中自年中以来的表现预示着在7月之前会有进一步的增长。但他(强调自己并非财务顾问)补充道:“我可能不会押注我们会迎来一场巨大的牛市。”
“我认为2028年5月的减半效应才是我们能看到大部分回报的时候。所以我不认为这对投资者有利。”
Yuen指出,价格不在你的控制范围内。“如果你只是指望某种情况发生,那就不算是一种策略。”她说。
2. 投票支持承诺逆转资本利得税变化的政党
官方反对党联盟(The Coalition)和新兴反对党One Nation均承诺逆转这一变化。对此问题感受强烈的加密选民,可以通过投票改变政府组成。
然而,执政工党(ALP)在众议院150个席位中占据94席,很难被赶下台。如果政府确实发生变化——且立法能及时通过参议院——理论上有可能在任何人必须从2028年7月1日起申报税款之前逆转这些变化。
但这更有可能发生在该日期之后。Crypto Tax Australia总监Adrian Forza表示,这将使计算收益变得非常困难。“进行三次计算将是噩梦,但从长远来看,这对公众更有利。”
3. 将加密货币转入自我管理超级年金基金(SMSF)
澳大利亚的退休基金称为超级年金基金,一旦年满60岁,你可以免税提取投资——即使它们仍在增长。
不幸的是,零售超级年金基金不允许客户投资加密货币,因此如果你想通过这种方法保护加密收益,你必须设立一个SMSF。Simpson的高净值客户中约有三分之一通过SMSF投资加密货币。
“在那里买入并积累比特币是一个非常好的主意,”他说,但他警告不要添加太多山寨币。“你用超长期持有的退休资金去冒险短期山寨币,风险太大。”
SMSF的主要缺点是——这位27岁的创始人解释说——年轻的加密投资者几十年内无法动用这笔钱。“你直到退休才能碰它,对吧?所以你真正利用这些收益要等到晚年。”
因此,这在现实意义上更适合50岁以上、等待期较短的富裕投资者。
政府也使运行SMSF变得繁琐,需要大量的合规文件和审计,以及一系列不可避免的费用,这使得小额余额难以承受。年度费用通常在2,000至4,000澳元之间,尽管像Stake这样的在线提供商可以将总年度费用降低至约1,330澳元,前提是你只购买比特币或以太坊ETF。
你还必须在用SMSF重新购买之前卖出任何加密货币并缴税,并且需要考虑年度捐款限额。不过Forza表示,通过一些创意操作,你大约可以存入40万澳元。
4. 以比特币作为抵押借款以避免触发资本利得事件
一些亿万富翁用来避免纳税的策略是用他们的资产抵押贷款,因为偿还贷款通常比支付销售税更便宜。
比特币持有者现在可以获得各种贷款机构的服务,包括BlockEarner、Veild和Swyftx,允许你以BTC作为抵押品进行类似的操作。
“我们喜欢将这个策略带给大众,而不仅仅是亿万富翁,”Yuen笑着说。
但如果你的财力不像亿万富翁那样雄厚,这可能很危险。借款人面临高利率、相对较短的贷款期限(通常为12个月),以及市场走势不利时失去比特币的风险。你也不能借出全额价值——Swyftx的贷款价值比约为40%。
“如果你的抵押品低于一定金额,会收到追加保证金通知,”她说。“我说这是一种赌价格上涨的行为。我认为你必须看好加密货币会上涨——或者至少不下跌,以免被追加保证金……否则,加密支持的贷款对你来说没有意义。”
Simpson由于风险原因不推荐此策略,但表示它对某些人来说可能有利可图。例如,如果你以10%的利率借款,而比特币每年复合增长33%(如过去所示),你最终会比支付资本利得税的情况好得多。
但他警告说,这是一种杠杆押注,最适合成熟的投资者。“我不建议那些高度暴露于加密且背后没有资本支持的人这样做,因为如果你不知道自己在做什么,这是一件有风险的事情。”
过去一年比特币下跌了28%,所以一年前借款的人将面临追加保证金通知、可能的清算以及利息成本。
Forza警告说,在某些情况下,如DeFi借贷,借用加密货币也可能构成资本利得事件。如果你将ETH存入Aave,它会自动兑换为WETH,这是一个应税事件,当你提取ETH时,这是另一个应税事件。
从中心化贷款机构(如BlockEarner或Swyftx)借款目前处于灰色地带,澳大利亚税务局(ATO)尚未澄清这是否构成应税事件。
“如果你谈论的是借一万澳元,没问题。但如果你有3到5个比特币,我不会冒这个险,因为如果局势对你不利,你将不得不缴税。”
“Vield是唯一拥有私人裁定表明其产品不是应税事件的机构。其他人都没有。”
Swyftxy确认他们没有私人裁定,并表示客户应寻求税务建议,而BlockEarler未回应置评请求。
在我们的澳大利亚资本利得税特别报道的第二部分中,本周晚些时候我们将带来最后四种最小化加密税务账单的策略,包括成立公司或完全离开该国。













 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注