 BTC
核心要点
10月29日,币安(Binance)损失约63亿美元。币安的比特币未平仓合约价值降至87亿美元。若以比特币数量计算,该敞口几乎未发生变化。现货ETF在11月2日流失了3.99亿美元。CryptoQuant于11月6日发布的两份分析报告引发了相关疑问。
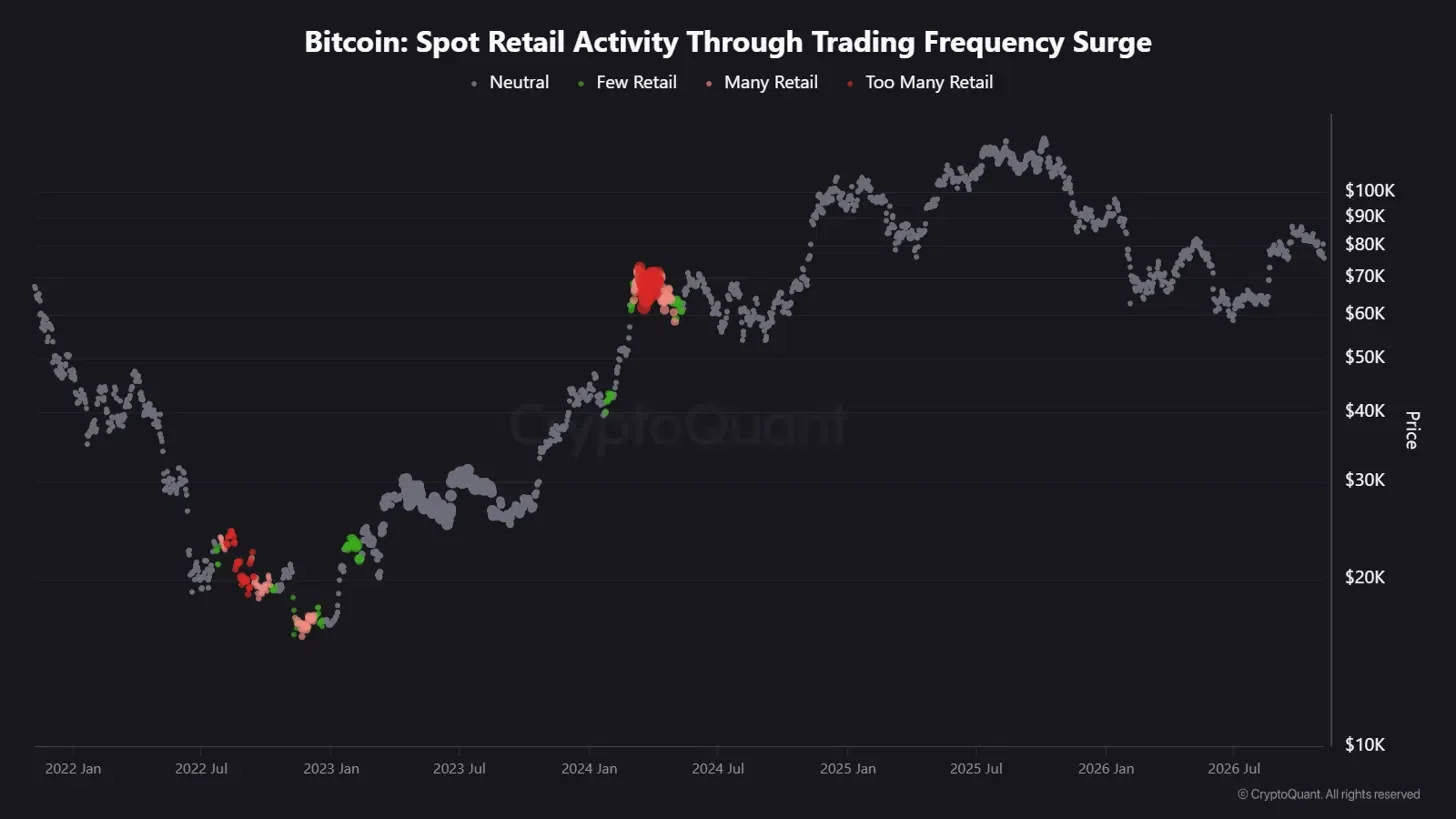
零售活动指标并未发出激增信号
BaykusCharts 发现,在比特币于2025年10月创下接近12.6万美元的历史新高,或今年年初跌至约6万美元的低点时,该平台零售活动指标从未发出激增信号。分析师认为,部分交易活动转移到了现货ETF中。
期货持仓量处于低位
Arab Chain 报告称,币安比特币期货未平仓合约处于两个多月来的最低水平。BaykusCharts 认为这是零售投资者转移了阵地,而非离场。验证这一观点需要三个数据:明确零售指标的统计口径、以币种计量的币安数据,以及同期ETF资金流向数据。
相对指标,而非人数统计
CryptoQuant对其“通过交易频率激增的现货零售活动”指标的方法解释如下:它将交易频率与一年期移动平均线进行比较,并在交易计数大幅高于基准时标记特定时期。中性读数意味着活动保持在正常范围内。在中性读数下,交易可能以稳定节奏继续,但参与交易的人数并不计入计算。
交易计数无法揭示背后的参与者身份。基金可以将一笔订单拆分为数百笔成交,而个人可能买入并持有一年。尽管存在这种差异,该发现仍具有分量:在整个历史高点及约50%的回撤过程中,此前周期中标志性的狂热交易爆发并未回归加密货币交易所。
币安黑客事件背后的期货低值解读
10月29日,黑客从币安盗走约63亿美元,交易所暂停了提币服务。据《南华早报》报道,币安在恢复提币时表示已追回被盗资产的95%。路透社数据显示,恢复提币后净客户提款额为47.2亿美元。
这一时间背景改变了期货数据的含义。对交易所失去信任的交易者可能会关闭在该平台的头寸并在其他地方重新开立。此举会缩小单一场所的未平仓合约规模,但交易者持有的比特币敞口保持不变。转移到私人钱包的硬币也会离开交易所,但这并非卖出行为。因此,在币安遭窃一周后创下的两个月低点,首先反映的是币安自身的情况。
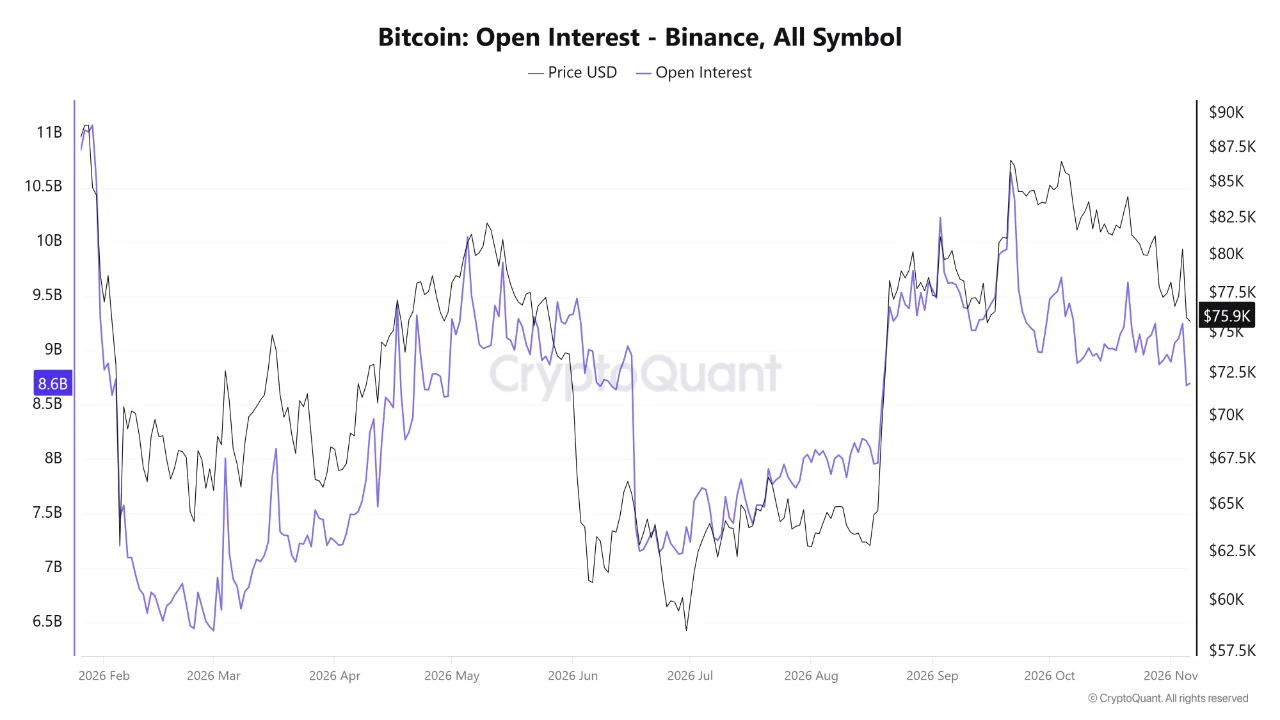
换算为币种后,币安期货持仓保持稳定
美元计价的未平仓合约等于未平仓合约的BTC当量乘以价格,因此即使没有头寸平仓,价格下跌也会导致总额缩水。一份写于10月底黑客事件之前的早期CryptoQuant快速分析提供了黑客事件前的对比数据。
| 测量项 | 10月底(黑客事件前) | 11月6日 |
|---|---|---|
| 比特币价格 | 80,774美元 | 低于76,000美元 |
| 美元未平仓合约价值 | 91.5亿美元 | 87亿美元 |
| 隐含BTC敞口 | 约113,300 BTC | 约114,500 BTC或更多 |
美元数值下降了约5%,略低于6%的价格跌幅。仅价格变动就会使10月底的头寸减少约5.4亿美元,但实际下降幅度较小。这意味着币种数量边际上升,而非下降。由于11月的价格低于76,000美元,隐含敞口是一个最小值。
该比较基于两篇文章中的舍入数字,并假设两者在可比价格下测量相同的合约。以币种保证金的合约具有固定的美元规模并以BTC结算,其估值方式不同,因此混合合约类型的总额不能仅用现货价格进行调整。虽然币安分别公布未平仓合约的币种数量和美元价值(仅限最近一个月),这使得在此期间进行更清晰的核查成为可能。
未平仓合约也抵消了每笔交易的两边。10月底的文章显示空头略微领先于多头,稳定的总量可能掩盖了多头平仓而新空头开仓,或被强制清算替换为新赌注的情况。这是一种合约存量而非现金余额,因此美元层面约4.5亿美元的下降并不代表资金撤出。
本月ETF资金流向指向相反方向
BaykusCharts 的迁移案例始于一个合理的假设。购买ETF份额的投资者通过券商进行交易,因此他们的活动永远不会出现在加密货币交易所的交易计数中,这是我们在关于比特币交易所交易产品与钱包中硬币指南中提到的访问差异。在一个完整的周期内,这种转变可能会使基于交易所的零售指标保持平静,即使个人需求增长。
基金流向显示这种转变是否适用于当下。与管理资产不同,资金流计算的是创建或赎回的股份,因此价格波动不会扭曲这些数据。根据Farside Investors的数据,美国现货比特币ETF在11月初以约3.99亿美元的净流出开盘,其中贝莱德的IBIT流出约4.05亿美元。单次会话并非趋势,但在黑客事件后的那一周,资金正在流失而非吸收。这削弱了迁移作为本月平静原因的解释力度。
资金流向仍无法说明谁在出售。在创建和赎回数据中,财务顾问调整客户投资组合与自主买家看起来是一样的。一种常见的捷径是将机构文件中缺失的ETF股份视为散户持有。然而,SEC的Form 13F规则仅涵盖拥有至少1亿美元可报告证券的管理人,许多报告顾问管理着个人的资金。第三季度报告将于11月16日提交,并将显示截至9月30日的头寸,这是在黑客事件发生前一个月。
真正退出的论点及其验证方法
最强版本的退出论点结合了上述所有内容:整个周期没有零售激增,数十亿美元从最大交易所撤出,且同一周内ETF持有者进行赎回。如果个人确实是从比特币撤退而不是切换平台,这些信号将同时出现。
该论点缺乏将这些动作与同一人群联系起来的测量数据。以下三组数据可以在11月下旬缩小这一差距:
- 币安以BTC计的未平仓合约:如果价格稳定但币种计数下降,则标志着真正的去杠杆化。如果计数持平,则归因于价格效应。
- ETF的创建与赎回:赎回在各发行商之间扩散将支持退出论点。创建活动的回归将支持迁移案例。
- CryptoQuant零售指标:任何反弹期间的激增信号将与缺席故事相矛盾。持续的沉默将使该论点未被证实。
当前数据支持比任何一篇文章暗示的更狭窄的结论。币安衍生品交易者通过一次记录在案的黑客事件保持了大致相同的币种敞口,而无论ETF持有者是谁,在这些期货低点出现前的几天里都是净卖方。














 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注