 BTC
 ETH
数字欧元概览
数字欧元是欧洲中央银行(ECB)计划发行的数字货币,即央行货币。公众可使用智能手机或卡片在商店、在线以及朋友之间进行免费的基础支付,作为纸币和硬币的补充。目前该项目仍处于筹备阶段:如果欧洲议会和欧盟理事会在2026年底前通过相关法规,欧洲中央银行希望能在2029年完成首次发行。双方自2026年7月13日起已在三方会谈(由议会、理事会和欧盟委员会参与)中就文本进行谈判。从2027年下半年开始,欧元区系统将为期12个月测试一个beta版本,涉及36家支付服务提供商和精选商户。本文将为您解析数字欧元的工作原理、持有上限、隐私保护机制,以及对现金和加密货币的影响。
关键事实一览
- 性质:由欧元区系统发行的具有法定货币地位的央行数字货币;基础功能对用户免费。
- 时间表:预计2026年底前完成立法,2027年下半年启动为期12个月的试点阶段,可能于2029年首次发行。
- 立法进程:欧盟理事会于2025年12月19日确定立场,欧洲议会于2026年7月9日以416票赞成、169票反对的投票结果获得谈判授权,三方会谈自2026年7月13日开始。
- 持有上限:具体数值尚未确定;欧洲中央银行模型显示每人上限可能为3,000欧元。
- 隐私保护:离线模式下,仅付款人和收款人知晓交易;在线模式下,欧元区系统无法识别用户身份。
- 现金地位:数字旨在补充而非取代纸币和硬币。在试点阶段,德国联邦银行正在招募实体店铺商户,申请截止至2026年11月20日。
什么是数字欧元?
数字欧元是一种由欧元区系统(包括欧洲中央银行及各国央行如德国联邦银行)发行并担保的数字形式央行货币。正如欧洲中央银行在其常见问题解答中所描述的那样,它将像现金一样具有法定货币地位,仅是电子形式。
这与您当前的银行账户余额有着本质区别,尽管听起来技术性较强,但这正是该项目的核心。账户余额是对您银行的债权,属于所谓的商业银行货币。目前您个人持有的唯一央行货币是纸币和硬币。数字欧元将成为第二种形式的央行货币,即对欧元区系统的直接债权。
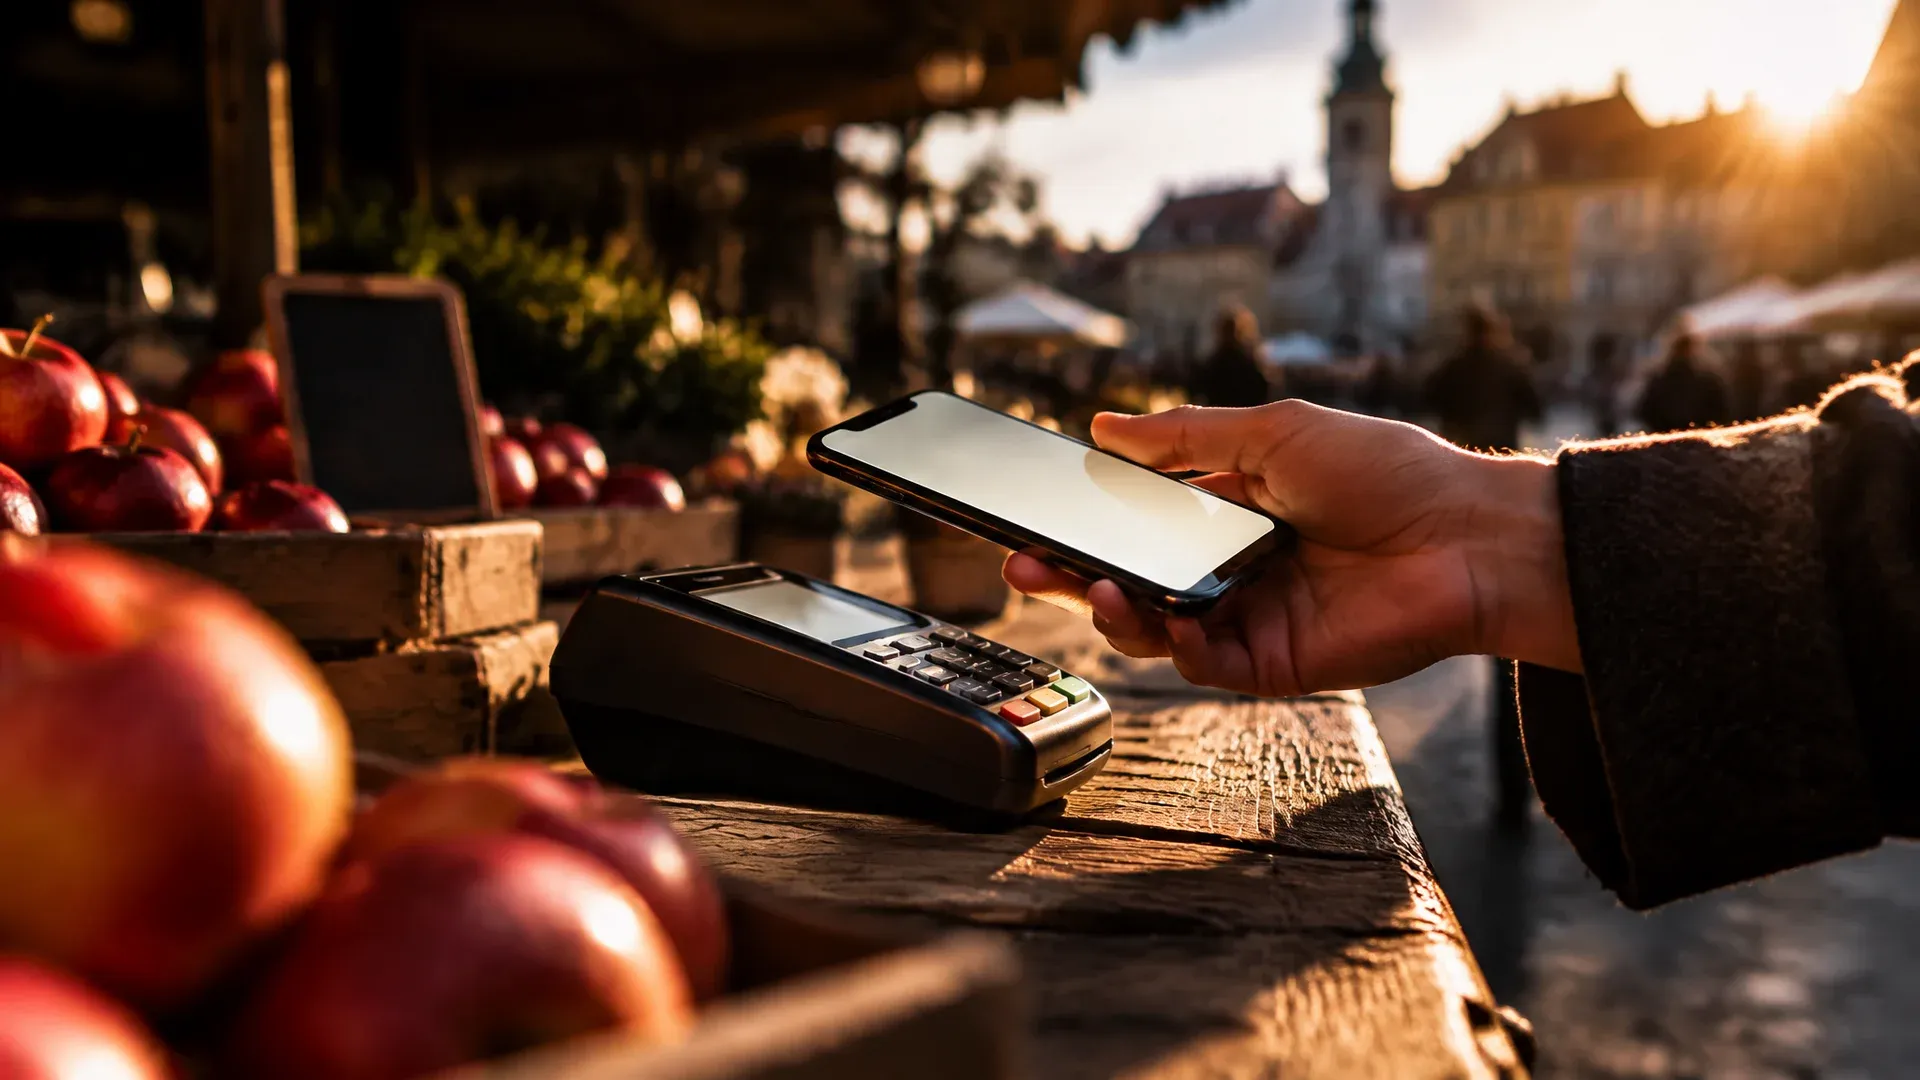
在日常生活中,您几乎察觉不到背后的技术运作。您可以通过银行或其他支付服务提供商访问数字欧元,它们会在其应用程序中提供钱包服务或发行卡片。您可以在收银台、在线商店以及朋友间的智能手机转账中使用它。您不会直接拥有欧洲中央银行的账户,支付服务提供商仍将是您的主要联系人。
欧洲中央银行明确澄清了两个误解。首先,数字欧元不会是“可编程货币”,即没有人能决定您的资金用途。其次,它不是加密货币:背后有中央银行的支持,而比特币等加密资产背后则没有机构背书。不过,用户可以自行设置条件支付,例如仅在货物送达时释放款项。
时间线与发行前景
最早在2029年,且前提是法律按时到位。欧洲中央银行明确指出:如果欧盟立法者在2026年内通过法规,数字欧元可能在2029年发行。是否实际发行将由欧洲中央银行管理委员会在法规通过后最终决定。
这一过程漫长且复杂。欧元区系统于2021年10月启动了为期两年的调查阶段。2023年6月28日,欧盟委员会提交了立法提案,同年11月欧洲中央银行开始了准备阶段。根据欧洲中央银行发布的新闻稿,管理委员会于2025年10月30日决定进入项目的下一阶段,德国联邦银行指出该阶段始于2025年11月1日。
在立法程序中,欧盟理事会于2025年12月19日确立了谈判立场。在欧洲议会方面,经济事务委员会于2026年6月23日以43票赞成、14票反对、1票弃权通过了报告,全体会议于2026年7月9日确认开启谈判,共有416名议员赞成,169名反对,22名弃权。第一轮三方会谈于2026年7月13日举行。
截至2026年11月初,协议仍在等待中,各方正致力于在年底前达成结论。我们认为时间表非常紧张。如果协议推迟到2027年,根据欧洲中央银行自身的逻辑,2029年的发行目标将不再确定,因为该行明确将其目标年份与2026年通过的法案挂钩。因此,关注布鲁塞尔(欧盟立法中心)比关注法兰克福(欧洲央行所在地)更为重要。
数字欧元与现金的关系
数字欧元的出现不会改变现金的地位,也不会被废除。欧洲中央银行表示,数字欧元旨在补充现金,而非取代它。纸币和硬币仍然是法定货币。
欧盟理事会甚至走得更远。它在2025年12月通过数字欧元立场的同时,还通过了一项加强现金地位的法规。根据该法规,原则上商家和服务提供商不得拒绝接受现金。理事会规定,远程和在线购买以及自动售货机等无人值守销售点除外。
为什么要推出数字欧元?因为越来越多的支付行为数字化,但目前缺乏公共货币支持。任何在网上商店付款的人使用的都是私人提供商的卡片、钱包或转账。数字欧元旨在填补这一空白,为您提供一种由中央银行背书的在线支付方式。因此,现金和数字欧元是通往同一货币的两条路径:一条用于手持现金,一条用于智能手机。
持有上限与资金管理
目前尚无固定数额。唯一确定的是将设有上限,欧洲中央银行应立法者要求建模了每人最高3,000欧元的假设限制。在德国媒体netzpolitik.org的报道中,政治过程中提及的金额在500欧元至3,000欧元之间。
设定上限的原因在于银行体系的稳定性。如果每个人都将全部余额转换为数字欧元,银行在危机时将突然缺乏用于发放贷款的存款。因此,持有上限使数字欧元成为一种支付手段,而非储蓄账户。
谁来决定上限是三边谈判中的争议点之一。根据理事会的文本,欧洲中央银行设定具体上限,但需在理事会制定并至少每两年审查一次的天花板范围内。根据律师事务所Freshfields的分析,议会则希望欧盟委员会根据欧洲中央银行的建议,通过授权法案设定天花板。对于商户和企业,讨论中的上限极低,甚至为零。
工作示例:超过上限会发生什么?
为了防止支付因达到上限而失败,您可以将钱包链接到您的活期账户。欧洲中央银行描述了双向平衡机制:盈余自动流入账户,不足部分从账户扣除(前提是账户资金充足)。技术上称为“瀑布流”和“反向瀑布流”。以下以假设上限为3,000欧元为例说明日常情况:
| 交易 | 当前余额 | 金额 | 自动发生的情况 | 余额后 |
|---|---|---|---|---|
| 朋友给您汇款 | €2,800 | +€500 | €200留在钱包中,€300转入关联的活期账户 | €3,000 |
| 您购买自行车 | €150 | -€400 | 从钱包支付€150,并从活期账户提取€250 | €0 |
| 您在咖啡馆付款 | €3,000 | -€4.50 | 完全从钱包支付 | €2,995.50 |
这意味着:上限限制的是持有量,而非支付能力。即使钱包里只有€150,只要活期账户资金充足,€400的账单也能顺利支付。
隐私保护:谁能看到您的支付记录?
这取决于您是在线还是离线支付。对于离线支付,欧洲中央银行表示,个人交易数据仅两人知晓:您和收款人。这在很大程度上等同于现金支付。
对于在线支付,欧洲中央银行保证欧元区系统无法识别付款人和收款人。您的支付服务提供商确实知道您的身份,就像今天您的银行在进行每次卡片支付时一样,因为它们必须遵守反洗钱规则。因此,不打算建立由欧洲中央银行查询“谁买了什么”的中心登记册。
我们认为:与卡片支付相比,数字欧元的离线版本在隐私保护上是真正的进步,而在线支付则大致处于当今支付系统的水平。离线时它才接近现金的隐私程度。如果隐私是您衡量的标准,请密切关注三边会谈是否引入了议会所要求的匿名小额支付门槛。
离线支付:无网络环境下的使用
是的,数字欧元也旨在在没有互联网连接的情况下工作,理事会和议会对此达成共识。理事会在其立场中指出,数字欧元应支持在线和离线使用。
离线意味着:余额存储在您的设备上(例如智能手机),并在支付期间直接转移到收款人的设备。此时不需要服务器可达。这有助于解决信号盲区、提供商网络中断或网络连接不稳定的周市场等问题。
正是这一功能使数字欧元比许多当前的支付方式更具韧性。如果大型卡片网络瘫痪,通常只有现金可以作为备选。有了离线功能,欧洲将在数字形式下拥有第二道后备防线。
成本与接受义务
对于消费者而言,基本功能是免费的:开户或开设钱包、存入和取出资金、支付。欧洲中央银行认为数字欧元是一项公共产品。银行可以提供额外服务并收费。
如果商家已经接受数字支付,则有义务接受数字欧元。至于小企业的例外情况范围,仍在三边谈判中协商。关于商户支付的费用,理事会希望在至少五年的过渡期内,费用上限应与可比支付手段持平。之后,费用将基于数字欧元的实际成本。此举旨在确保数字欧元对商店、咖啡馆和在线商店来说不会比可比支付手段更昂贵。
相反,消费者没有使用义务。没有人必须使用数字欧元;它是与现金、卡片和转账并列的选择。
试点项目:2027年的测试
测试将于2027年下半年开始,持续12个月,根据欧洲中央银行的规定,可能延长最多6个月。在试点期间,欧洲中央银行和19家国家央行的工作人员将使用beta版本在精选商户处付款,由36家支付服务提供商处理,这些服务商是从50多家申请者中选出的。
在线和移动商户的征选截止到2026年10月27日,欧洲中央银行希望于2027年初公布选拔结果。德国联邦银行针对实体零售商的征选仍然开放:截至2026年11月20日周五下午5点(中欧时间),经验丰富的零售商可以申请在法兰克福的德国联邦银行地点设立临时销售点。参与是自愿且无偿的。
数字欧元、稳定币与比特币的区别
这三者都是数字化的,但只有数字欧元背后有中央银行支持。欧洲中央银行划清了界限:稳定币不由中央银行或公共当局担保,根据欧洲中央银行的说法,没有机构支持比特币等加密资产。
| 特性 | 现金 | 数字欧元 | 活期账户 | 欧元稳定币 | 比特币 |
|---|---|---|---|---|---|
| 发行方 | 欧元区系统 | 欧元区系统 | 您的银行 | 私营公司 | 无人,协议 |
| 责任方 | 中央银行 | 中央银行 | 银行,存款担保高达€100,000 | 发行商,按面值赎回(受MiCA监管) | 无人 |
| 法定货币 | 是 | 是,计划中 | 否 | 否 | 否 |
| 可离线使用 | 是 | 是,计划中 | 否 | 否 | 否 |
| 上限 | 无 | 计划有持有上限 | 无 | 无 | 无 |
| 价格风险 | 无 | 无 | 无 | 低,锚定欧元 | 高 |
对于稳定币,尤其是符合MiCA法规授权的电子货币代币欧元稳定币,数字欧元是直接竞争对手。
我们对加密货币投资者的看法
数字欧元不是比特币价格的信号。这是一个面向2029年的支付项目,任何据此推测未来几周价格走势的行为都是对事实的夸大。它带来的竞争存在于其他地方:与卡片、支付应用和欧元稳定币的竞争。
对于自己持有加密货币的投资者来说,它也不是替代品,而是一种不同的工具。持有上限使其成为消费钱包,而非保险库。长期持有比特币或以太坊的最佳方式仍是将其保存在自己的钱包中。
数字欧元在加密货币与日常生活交汇的地方变得有趣。一种免费的、支持离线且带有中央银行担保的欧元支付手段,设立了私人欧元稳定币必须达到的基准。请记住三个日期:2026年底前的三方会谈协议、2027年初的试点商户选拔,以及2027年下半年的试点启动。
(截至2026年11月2日。本文不构成投资建议。加密货币波动性极大,存在全额损失的可能性。)














 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注