 BTC
富兰克林邓普顿将股票投资组合现金股息直接转换为比特币,SEC备案文件已提交
富兰克林邓普顿(Franklin Templeton)将其股票投资组合的现金股息直接汇入比特币,且将该产品在交易所上市的交易文件已提交至美国证券交易委员会(SEC)。10月22日,这家管理资产规模达1.8万亿美元的资产管理公司旗下富兰克林邓普顿ETF信托基金提交了Form 8-A注册声明,涵盖两只基金——富兰克林美国股权比特币DRIP指数ETF(FBEQ)和富兰克林美国创新比特币DRIP指数ETF(FIBT),拟根据《证券交易法》第12(b)条在纳斯达克上市。同日提交的配套招股说明书显示生效日期为10月27日,这将是股份开始交易的第一个交易日。
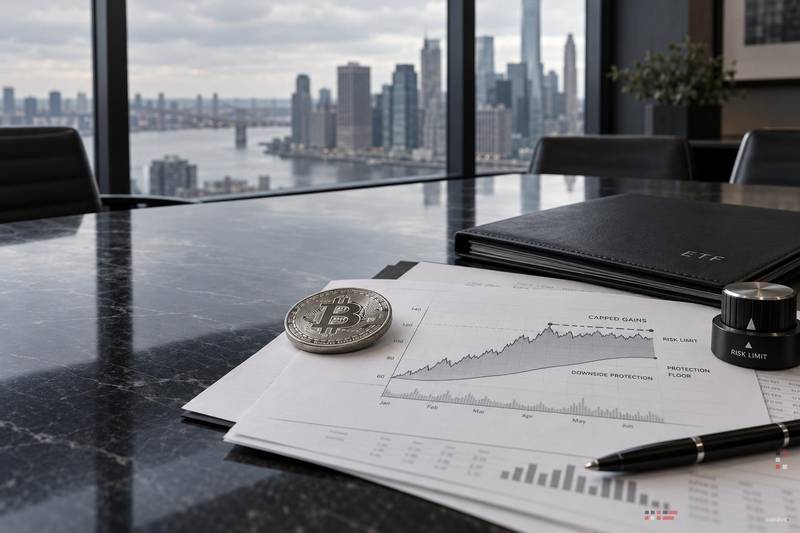
这两只产品均持有95%的美国股票和5%的比特币仓位,并将股票部分支付的每一笔常规和特别股息在市场下一个开盘时转换为比特币。其新颖之处在于资金流向机制,而非持仓规模。
运作机制:95%股票,5%比特币,股息重新路由
FBEQ追踪VettaFi美国大盘500比特币DRIP指数,该指数基于500家最大美国公司的自由流通市值调整基准。FIBT追踪VettaFi美国创新100比特币DRIP指数,由纳斯达克上市的100家最大非金融美国发行商组成。富兰克林顾问服务(Franklin Advisory Services)管理这两只基金,富兰克林邓普顿机构(Franklin Templeton Institutional)担任子顾问,投资组合由Dina Ting、Hailey Harris、Joe Diederich和Basit Amin共同管理。
比特币仓位被硬性上限设定为基金总资产的20%。每季度指数会测试分配比例:如果超过5%,则削减至4.5%;如果等于或低于5%,则保持不变。如果在季度审查期间比特币收盘价超过20%,则该头寸将在第二个营业日收盘前重置为4.5%。重置点设在5%触发点之下,因此每次削减后在下一次测试前留有缓冲空间。比特币敞口价格参考Kaiko纽约比特币参考价,以美东时间下午4点为准。
股息流动方向是单向的。指数追踪的是股权价格回报,而非总回报,因此现金股息从股票部分的计算中剥离并路由至比特币部分。富兰克林的招股说明书指出,基金通过交易所交易产品获取比特币敞口——包括由管理人关联方发起的现货比特币ETP——也可能使用比特币期货、期权或开曼群岛子公司。FBEQ的统一管理费率为0.09%;FIBT费率为0.19%。
数学逻辑:股息仓位能购买多少比特币?
去除品牌包装后,机械性的比特币需求其实很小。美国大盘股部分的年化收益率约为1.3%。假设一只规模为1亿美元的FBEQ,其95%的股票配置每年将产生约124万美元的股息——注意,获得转换的是这一金额,而非基金总资产。这意味着每年总资产的1.24%会被用于购买比特币,而在季度重置之前,该头寸会重新循环回股票部分。
与纯现货产品相比,这种差异更为明显。现货比特币ETF每1美元资产对应1美元比特币;而同一1亿美元规模的DRIP基金在其目标仓位下仅持有约500万美元的比特币。按每单位投资计算,DRIP结构的比特币密集度约为现货产品的二十分之一。即使仓位达到20%的上限并保持不变,1亿美元的DRIP基金仍只持有2000万美元的比特币——仅为现货基金敞口的五分之一。
当日流出量级对比
该备案文件发布当天,现货比特币ETF板块走势发生逆转。据Farside Investors数据显示,10月22日,美国现货比特币ETF单日净流出6.356亿美元,创下自6月以来的最大单日流出纪录。贝莱德(BlackRock)的IBIT领跌,赎回金额为2.541亿美元,富达(Fidelity)的FBTC紧随其后,赎回2.175亿美元,ARK 21Shares的ARBK流出1.094亿美元,而Grayscale的GBTC和Bitwise的BITB也录得较小幅度的损失。这一举动终结了连续三天的流入行情,推动比特币在Binance收盘价跌至81,416美元,日内下跌3.2%。
这一单日数字提供了有用的参照标准。一个交易日的现货赎回量是1亿美元DRIP基金全年股息驱动买入量的数百倍。在整个板块持有1,047.1亿美元净资产的背景下,6.35亿美元的流出约占板块总量的0.6%——作为信号意义重大,但相对于整体体量而言仍属微小。DRIP机制旨在通过长期复利积累,而非追逐当周市场波动,它出现在比特币因ETF需求疲软而徘徊在81,000美元附近的同一背景下。CoinGlass数据显示,过去24小时内约有4.06亿美元的头寸被清算,其中多头头寸承担了大部分损失。
注册的含义与局限
Form 8-A是对交易所证券类别的注册,属于上市步骤,而非批准。富兰克林的招股说明书明确指出,SEC既未批准也未拒绝这些基金。目前没有披露种子资本,没有宣布资产目标,除了10月27日的生效日期外,也没有确认首个交易日。这些基金最早于6月提出提案,并在本周文件提交前多次修订。
该结构并非现货比特币的替代品。其4.5%的季度重置意味着大多数通过股息积累的比特币会在下一次再平衡时被卖回股票部分,限制了仓位的漂移幅度。基金依赖富兰克林自身的关联现货比特币ETP来获取敞口,招股说明书中的自愿费用豁免旨在避免对同一底层比特币的双重收费——但该豁免可由管理人在任何时候终止。
反驳观点在于其分销潜力,而非资产配置。95/5的股权-比特币组合是一种将比特币纳入保守型股票指令的方式,这类指令通常不会购买纯现货基金——它将退休账户预期获得的股息转化为加密敞口,而无需持有人卖出任何资产。如果这一框架受到欢迎,每个除息日产生的机械性买盘比初始5%的权重更重要。
接下来要看的是该结构能否吸引资产。富兰克林已经运营着EZBC现货比特币ETF,并在2026年扩展其代币化业务——Bybit现已接受富兰克林邓普顿代币化货币市场份额作为场外抵押品,这是将传统资本管道用于加密流动性的一部分。如果FBEQ和FIBT在10月27日后吸引到实际资产,股息循环设计将为比特币提供不依赖交易者观点的机械性、经常性买盘。如果它们空无一物,它们就只是一个拥有巧妙名称的文件。生效日期后的首次资金流动数据将是值得关注的信号。











 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注