大V推荐
-
 @cz_binance
购买本书(所得款项将捐赠给慈善机构): 英文: a.co/d/08NMxBOH 中文: a.co/d/01f7iQTn @binance @BNBchain @YZiLabs @GiggleAcademy
@cz_binanceCZ 🔶 BNB
@cz_binance购买本书(所得款项将捐赠给慈善机构): 英文: a.co/d/08NMxBOH 中文: a.co/d/01f7iQTn @binance @BNBchain @YZiLabs @GiggleAcademy
-
 @Bitcoin
-暂无简介-
-
Nayib Bukele
 @nayibbukele
-暂无简介-
-
 @VitalikButerin
我选择平衡。第一级的平衡。 mi pinxe lo crino tcati slatestarcodex.com/2018/09/12/in-…
@VitalikButerinvitalik.eth
@VitalikButerin我选择平衡。第一级的平衡。 mi pinxe lo crino tcati slatestarcodex.com/2018/09/12/in-…
-
 @coinbase
-暂无简介-
@coinbaseCoinbase 🛡️
@coinbase-暂无简介-
-
 @Cointelegraph
自2013年以来的可靠加密媒体 · 新闻、研究、播客等 · 探索:linktr.ee/cointelegraph_…
@CointelegraphCointelegraph
@Cointelegraph自2013年以来的可靠加密媒体 · 新闻、研究、播客等 · 探索:linktr.ee/cointelegraph_…
最近活跃
-
 @Bybit_Official
终极加密货币交易平台及Web3生态 | 全球7000万+交易者 | @BybitPlus | Lazarus猎手行动:lazarusbounty.com #CryptoArk #BybitTradFi
@Bybit_OfficialBybit
@Bybit_Official终极加密货币交易平台及Web3生态 | 全球7000万+交易者 | @BybitPlus | Lazarus猎手行动:lazarusbounty.com #CryptoArk #BybitTradFi
-
 @Gate
Gate.com | 前三大加密货币交易所 | 12年以上 | 5000万用户 | 4400多种代币 | @redbullracing 赞助商 | @Inter 袖标合作伙伴 | 电报: t.me/GateCom_EN
-
toly 🇺🇸
 @aeyakovenko
Solana Labs联合创始人。获奖手机创造者。非财务建议(NFA),别相信我,大多是技术胡言乱语。solanamobile.com
@aeyakovenkotoly 🇺🇸
toly 🇺🇸
@aeyakovenkoSolana Labs联合创始人。获奖手机创造者。非财务建议(NFA),别相信我,大多是技术胡言乱语。solanamobile.com
-
 @APompliano
企业家、投资者和终身学习者。 每日写作:pompletter.com 每日节目:pompdesk.com 播客:pompyoutube.com 我的第一本书:pompbook.com
@APomplianoAnthony Pompliano 🌪
@APompliano企业家、投资者和终身学习者。 每日写作:pompletter.com 每日节目:pompdesk.com 播客:pompyoutube.com 我的第一本书:pompbook.com
-
Elon Musk
 @elonmusk
-暂无简介-
-
 @Kalshi
-暂无简介-

Kyle Reidhead | Milk Road
-暂无简介-

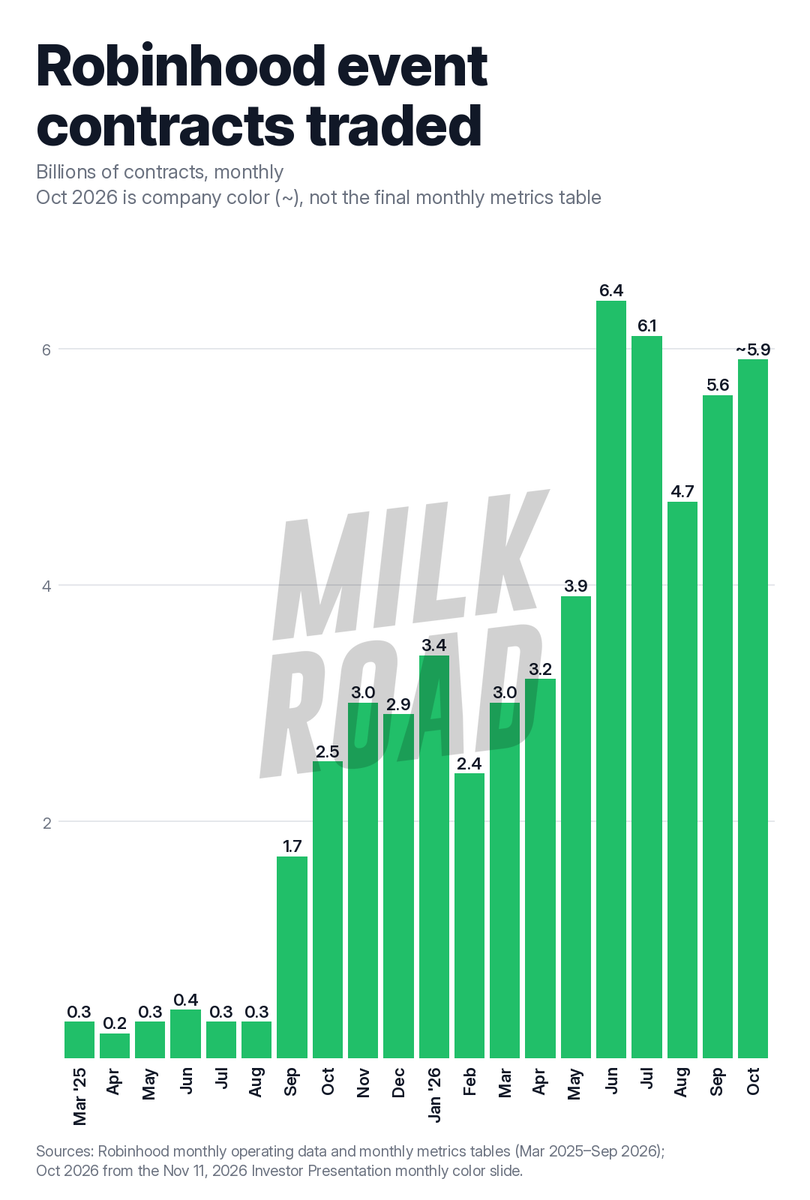
$HOOD客户在10月交易了59亿份事件合约,较去年增长136%,而2025年中期的月交易量仅为20亿至40亿。
收入从2025年第一季度的300万美元增长到2026年第一季度的1.04亿美元和2026年第三季度的1.73亿美元。
重要的是,这不再仅限于体育领域,非体育类合约在第三季度占交易量的30%,是上一季度15%的两倍。
预测市场正成为金融机构的重要业务!
Kyle Reidhead | Milk Road
它们不仅在寻找答案方面比主流民调和媒体做得更好,还是创收机器
$HOOD和$COIN将在第四季度展现出一些惊人的数据
Robinhood在第三季度通过事件合约收入了1.73亿美元,同比增长超过6倍。这超过了其1.2亿美元的加密收入……而且这是一个全新的产品!
Coinbase的预测市场业务在第三季度实现了2亿美元的年化收入运行率,距离推出仅八个月
现在这只是运行率,并非该季度实际赚取了2亿美元。但这显示了该业务扩张的速度有多快
现在第四季度还有中期选举叠加在这些平台已有的活动之上。但政治事件后通常会发生的是,他们会吸引大量新用户,这些用户会在几周甚至几个月后继续停留
每次这都成为预测市场的大规模获客契机
我认为人们仍然低估了预测市场能为这两家公司带来的价值。这正成为一个有意义的收入驱动因素,而不仅仅是应用内的另一个功能
- 226
- 561
- 1383
- 52
- 20
- 310
- 15
- 287
$SPCX的合同不会延长到明年年中之后
但这是因为SpaceX会首先取消它,并且价格会提高得更高
这笔交易的3个月窗口期即将到期,而SpaceX有权在明年年中之前大幅提高价格
Anthropic在这里几乎没有杠杆作用……他们需要计算能力,否则无法服务他们的客户
Liquid
- 351
- 401
- 841
- 92
- 30
- 510
- 20
- 37
Kyle Reidhead | Milk Road
- 470
- 492
- 284
- 42
- 215
- 143
- 15
- 250
- 8
- 11
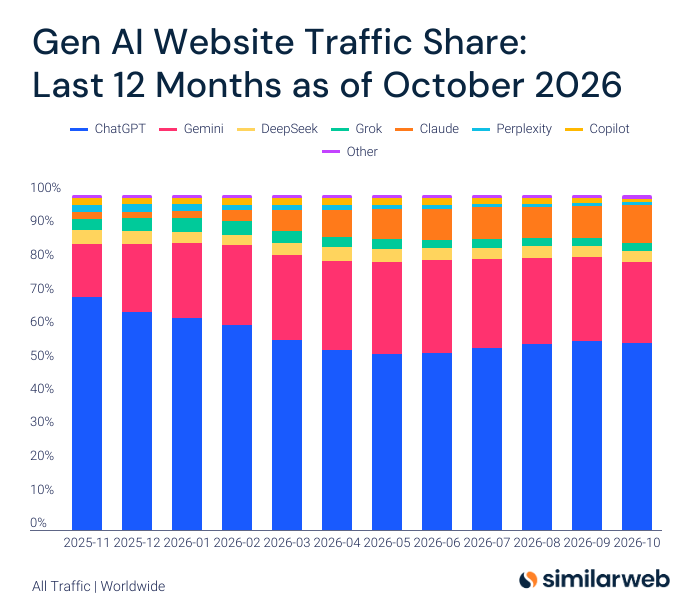
虽然其中一些可能与为即将到来的IPO访问投资者文档相关的流量增加有关
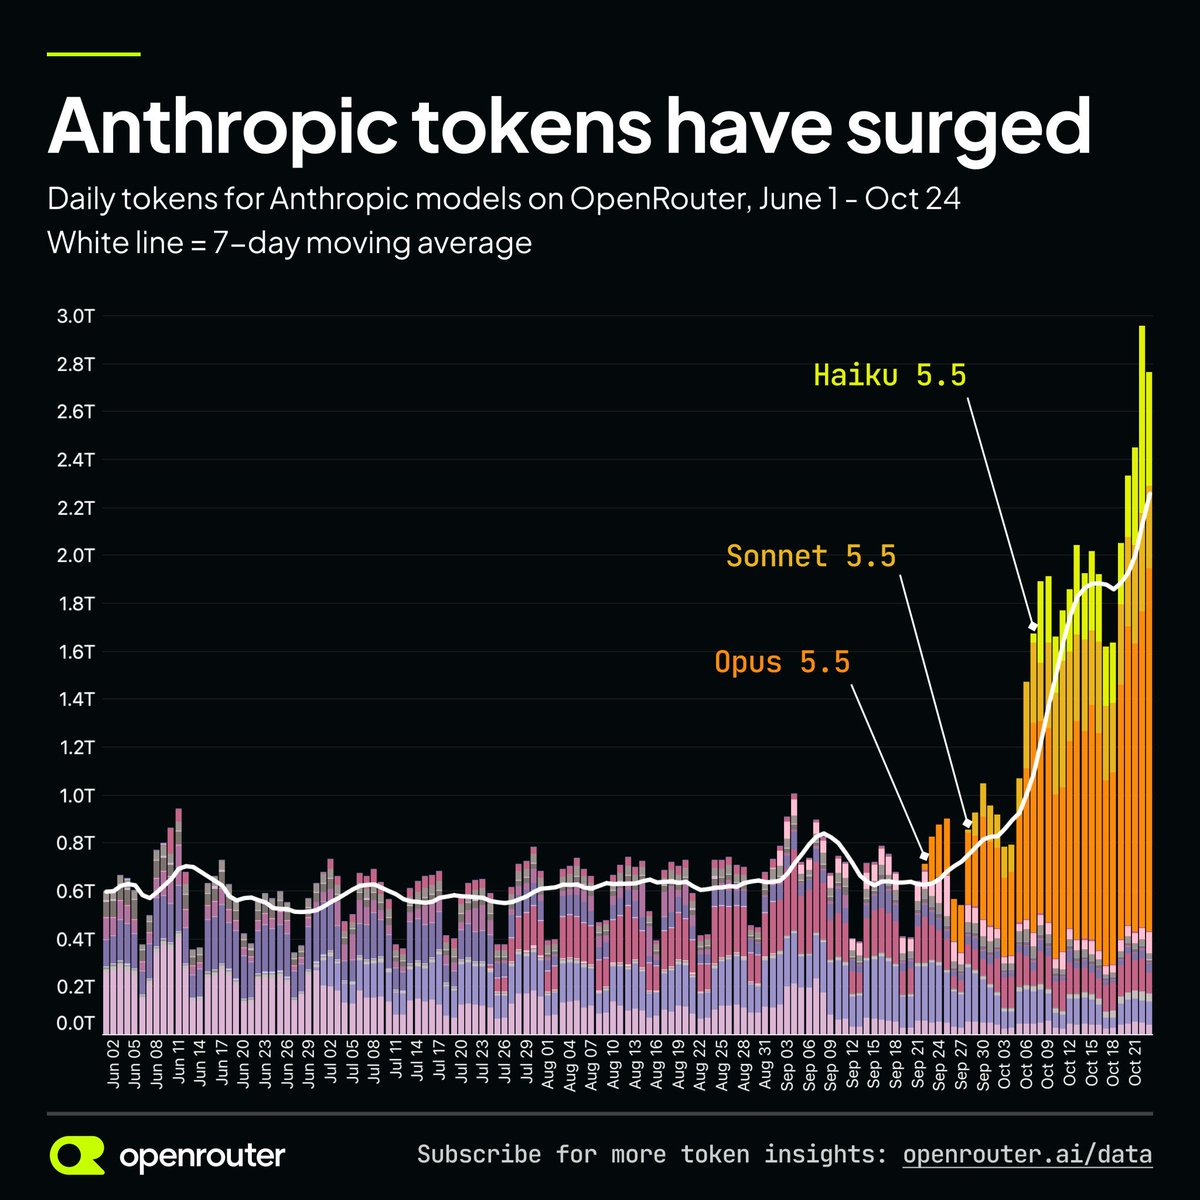
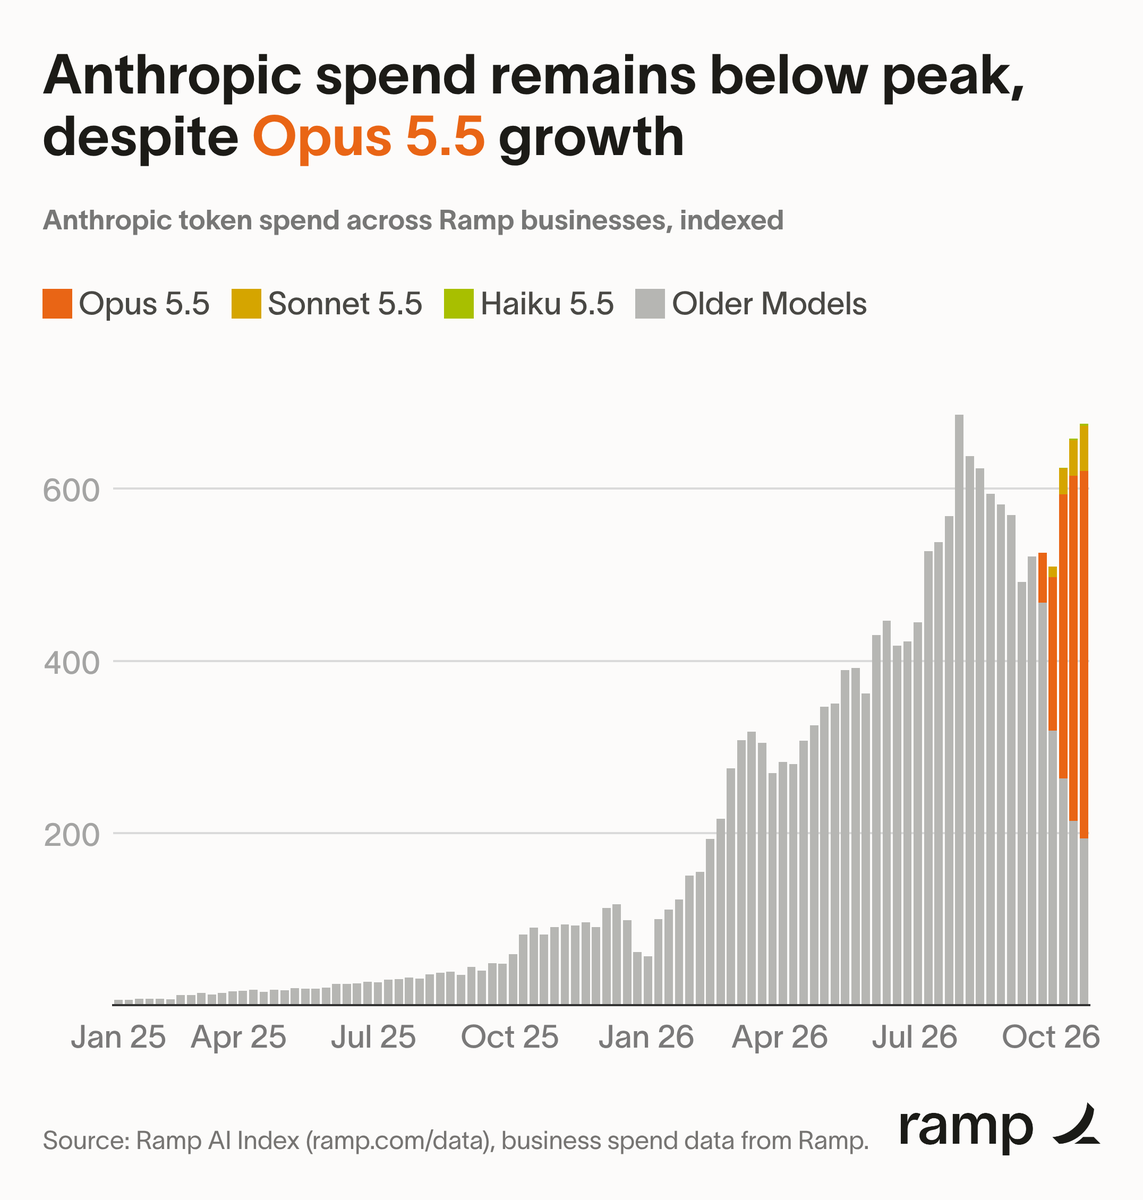
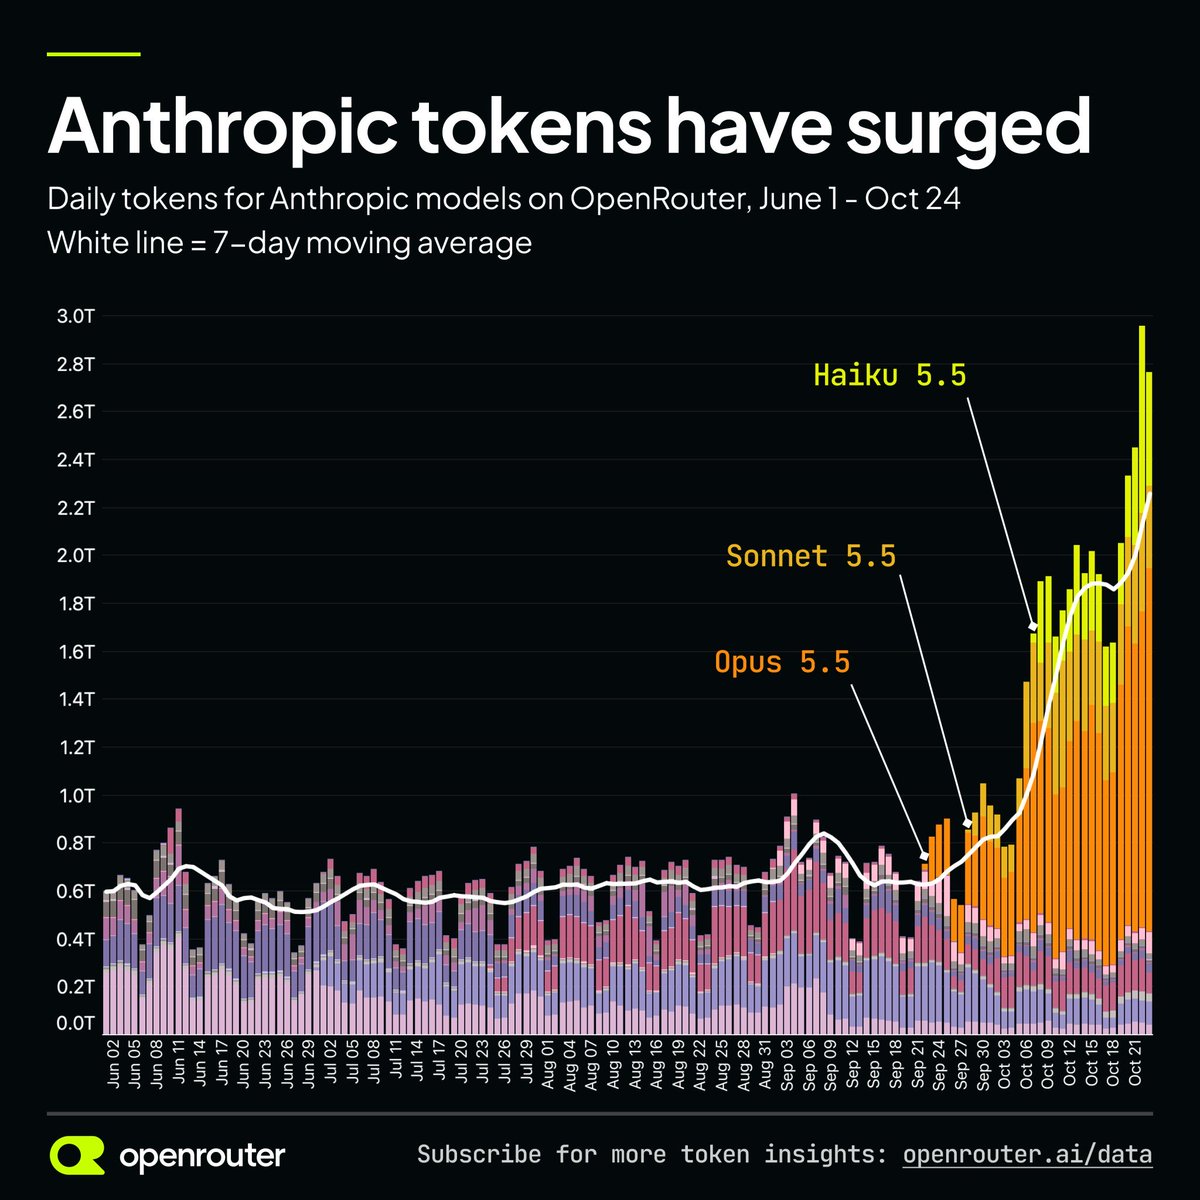
这也很可能与9月底推出的Claude Opus 5.5有关
自新模型推出以来,我们也看到Anthropic的代币使用量激增
- 245
- 189
- 367
- 12
- 88
- 412
- 33
- 5
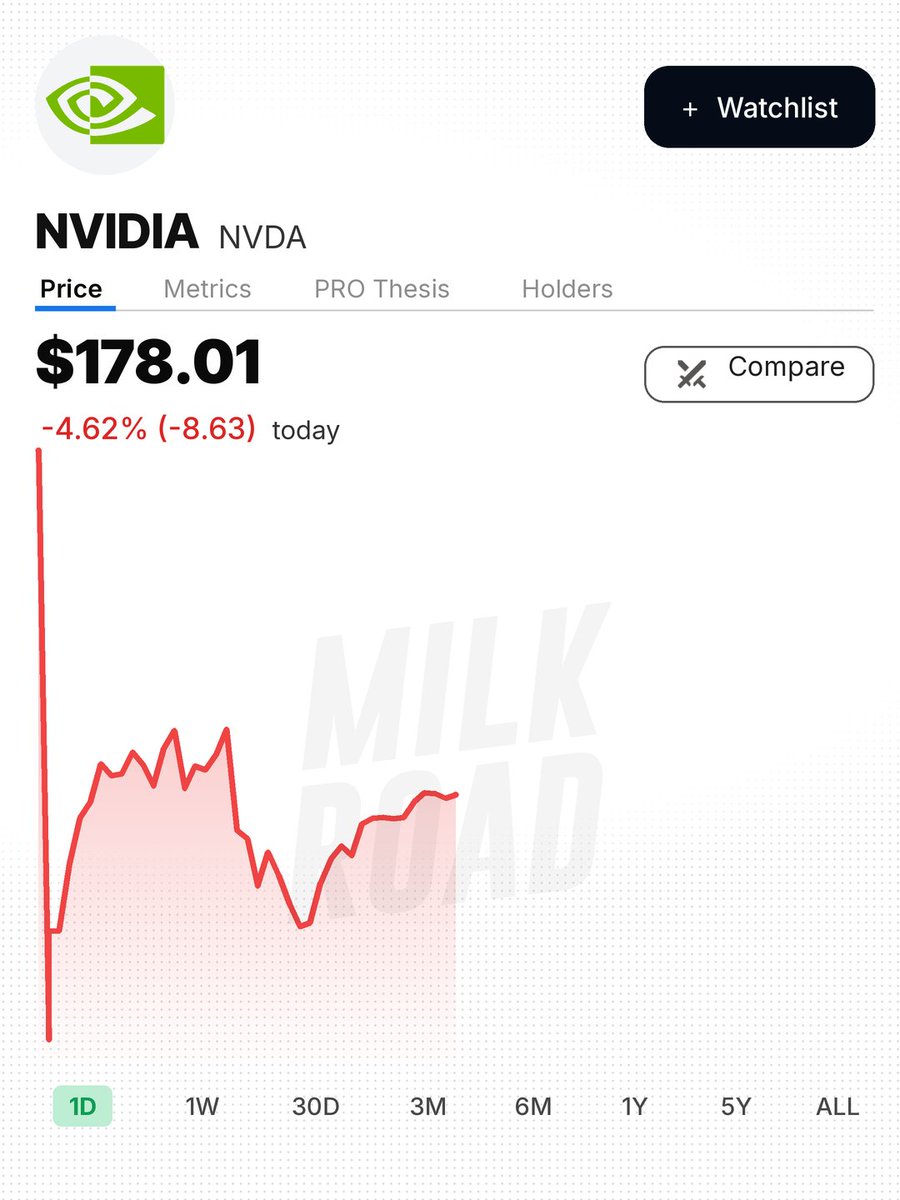
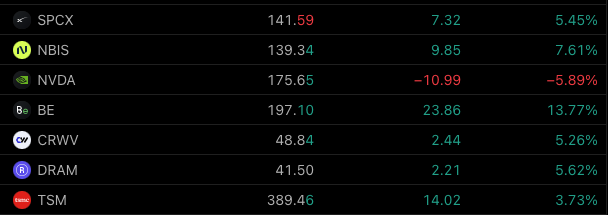
Srini Pajjuri预计FQ3收入超出预期3%-4%,FQ4指引上调2%-4%,Vera Rubin在60%更高价格下强劲增长
该股估值约为2027日历年EPS的12倍,较半导体公司和Mag 7折价超过50%
这可能是我们多年来看到的Nvidia最佳买入机会!
Kyle Reidhead | Milk Road
- 357
- 188
- 178
- 45
- 12
- 8
- 5
- 3
- 100
- 251
- 63
- 19
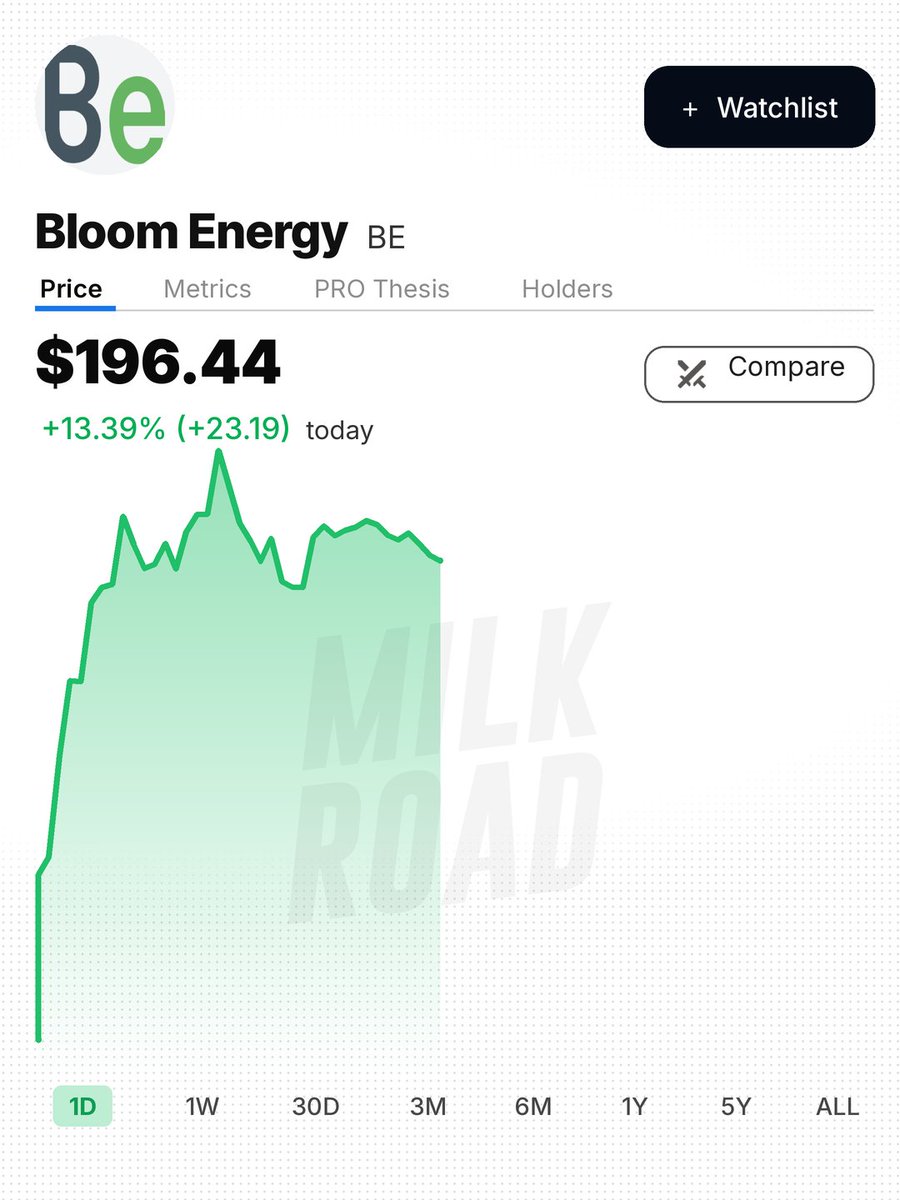
分析师Christopher Dendrinos:“我们认为数据中心并未消亡。更多的社区反对意味着选址速度放缓,而这正是Bloom的优势所在:快速交付、更安静的系统、更清洁的排放以及零用水”
看跌者夸大了德州风险。
Bloom在该地区的敞口很小,加上暂停令以及ERCOT的Batch Zero审查推动开发商转向现场供电
Kyle Reidhead | Milk Road
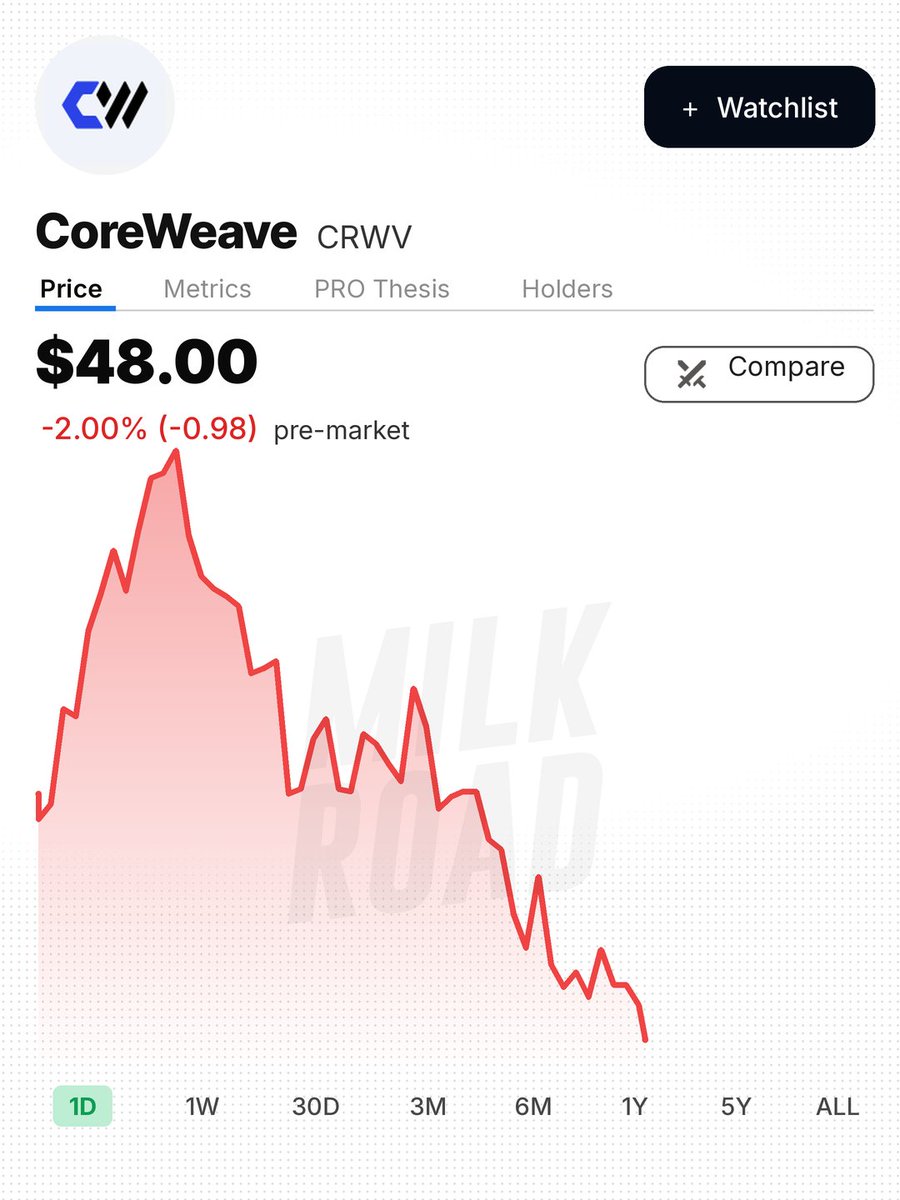
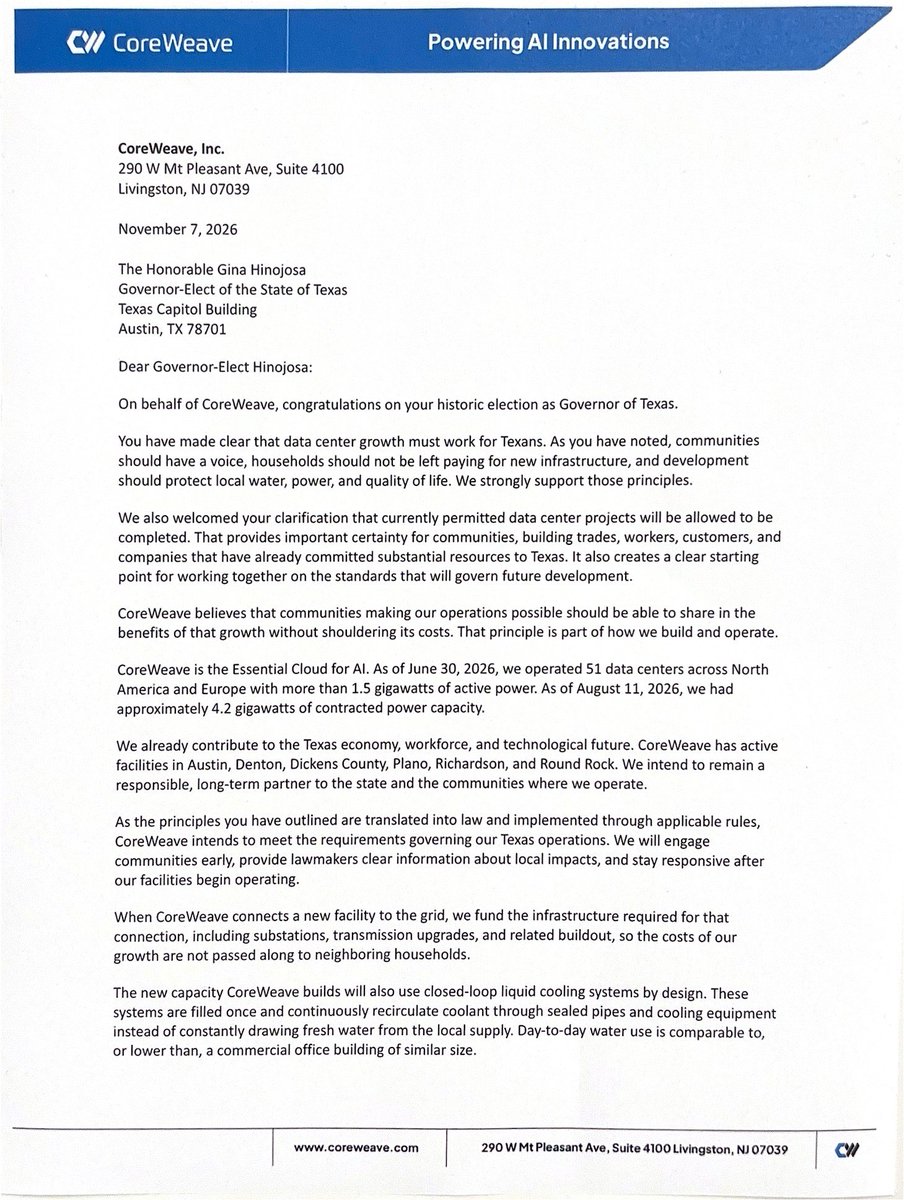
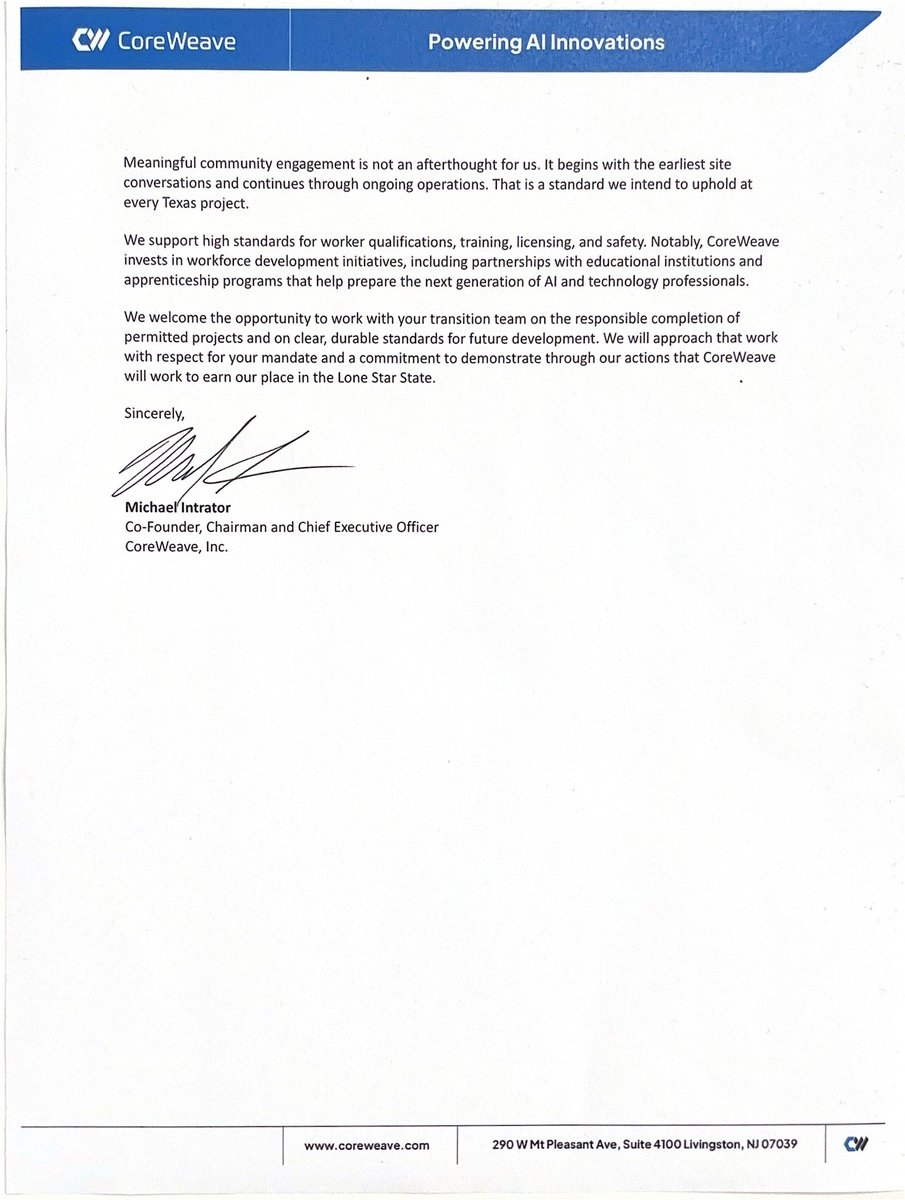
Coreweave刚刚向以数据中心暂停令为竞选纲领的得州州长当选人寄去了一封信,信中“强烈”支持她关于数据中心增长的原则
在信中,CEO Michael Intrator阐述了这些原则:社区拥有发言权,家庭不必为新的基础设施买单,且发展能保护当地的水资源和电力
许多这些情况已经在大多数高质量的新云和数据中心公司中发生
我认为这种恐惧最终将毫无意义
- 616
- 360
- 102
- 370
- 116
- 221
- 52
- 210
- 65
- 32
Elon Musk
- 260
- 428
- 881
- 143
- 18
- 299
- 12
- 8
这些平台在寻找答案方面做得比主流民调和媒体更好,而且它们还是创收机器
$HOOD和$COIN将在第四季度展现出一些可观的数字
Robinhood在第三季度通过事件合约获得了1.73亿美元的收入,同比增长超过6倍。这超过了其1.2亿美元的加密收入……而且这是一个全新的产品!
Coinbase的预测市场业务在第三季度实现了2亿美元的年化收入率,距离上线仅八个月
这只是年化收入率,并非该季度实际赚取了2亿美元。但这显示了该业务扩张的速度有多快
现在第四季度还有中期选举,加上这些平台已经看到的活动量。但政治事件后通常会发生的是,它们会吸引大量新用户,这些用户会在几周甚至几个月内留下来
每次预测市场活动都充当了重要的用户导入渠道
我认为人们仍然低估了预测市场能为这两家公司带来多少价值。这正在成为一个有意义的收入驱动因素,而不仅仅是应用内的另一个功能
- 482
- 156
- 903
- 27
- 88
- 615
- 44
- 3
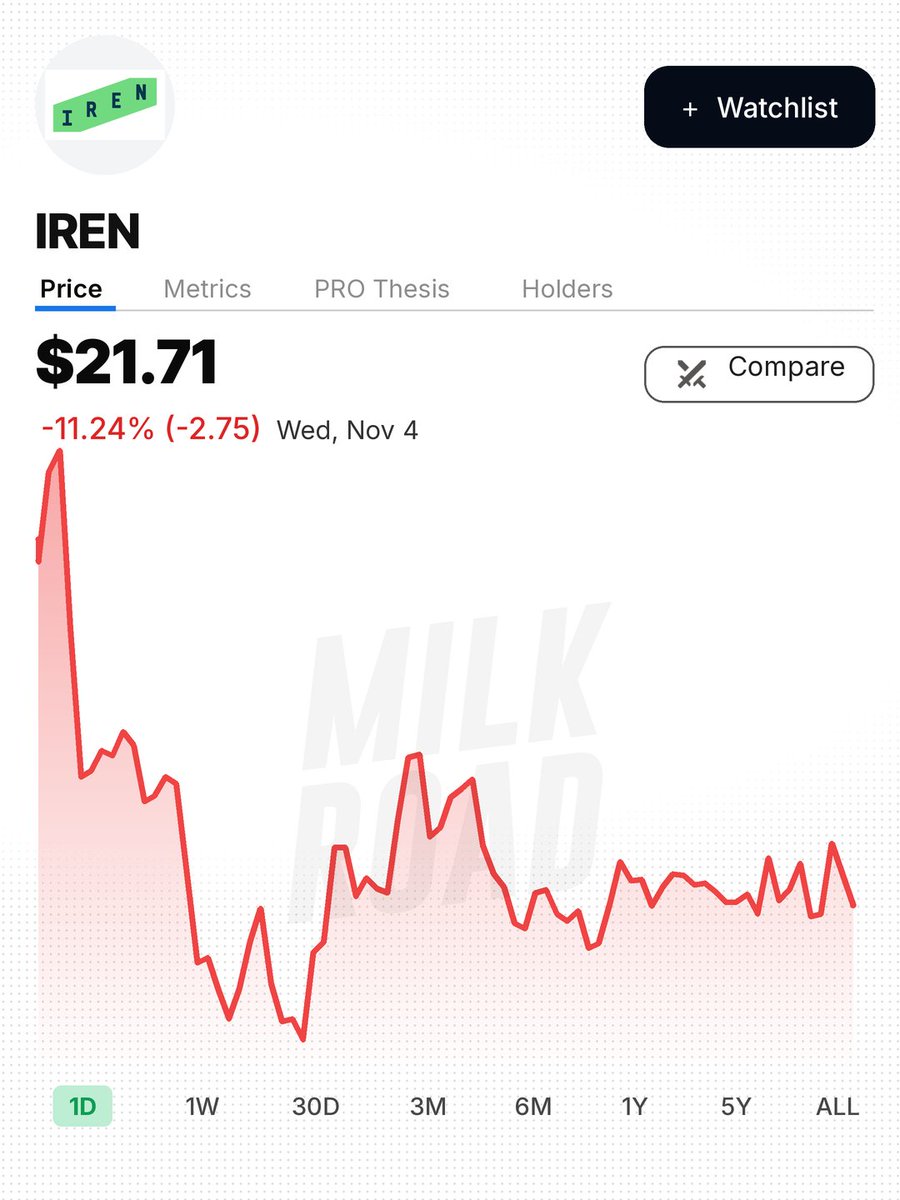
Bernstein在Gina Hinojosa击败Greg Abbott后将其目标价从100美元降至55美元。B. Riley于10月30日将其目标价从91美元降至64美元,因为利率上升使得新建设的融资成本更高
Bernstein的调降与德克萨斯州有关。该州是AI数据中心的争夺焦点,占美国在建数据中心的25%
在它覆盖的矿企转型AI开发商中,超过50%的电力组合位于德克萨斯州,IREN、Riot和Cipher受冲击最大
它预计9月的电网连接暂停和环境许可仍将维持,任何数据中心立法陷入僵局,并指责高借贷成本拖累AI企业
B. Riley的调降与融资有关。它认为市场对未来管道容量的估值接近零,并将开发阶段的资本成本视为永久定价,尽管建设融资可作为过渡资本而非永久资本
Bernstein仍表示这些公司拥有获批的吉瓦级容量,这可能被视为稀缺且有价值,而B. Riley称此次回调是一个有吸引力的买入机会
Kyle Reidhead | Milk Road
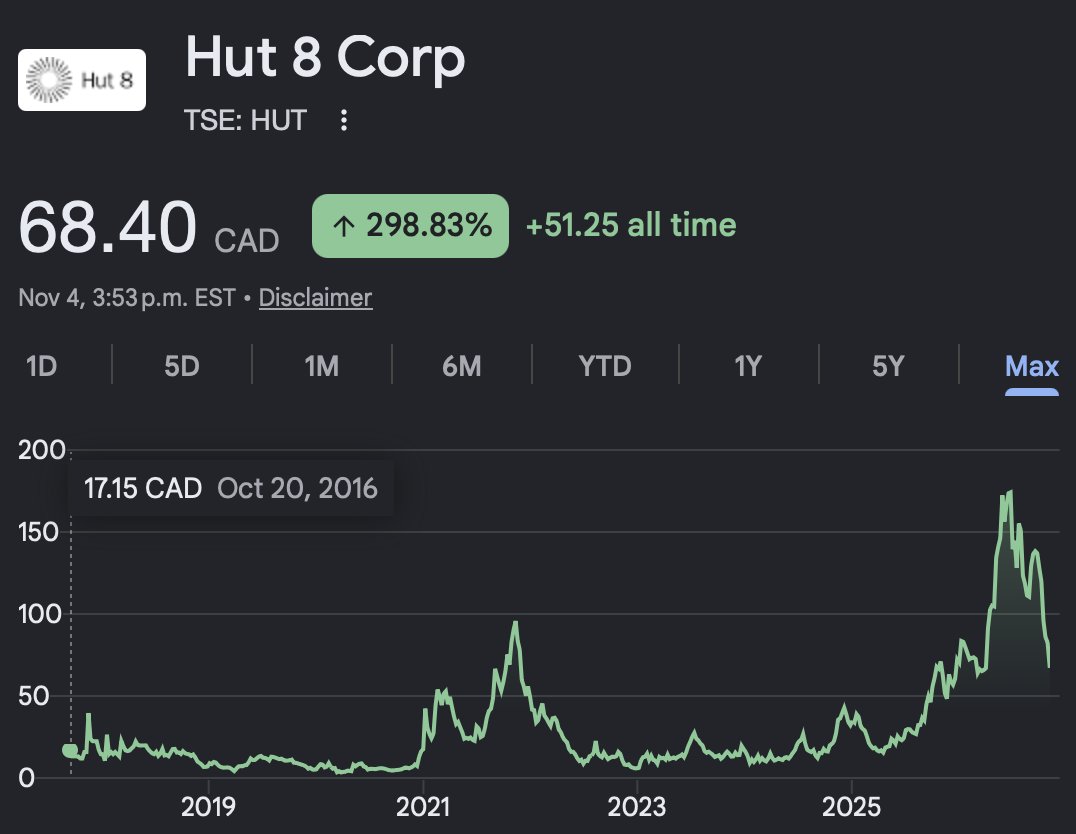
2020-21年,他们的股票从加密牛市上涨了10倍
2022-23年,他们因加密熊市和SEC对行业的打击而下跌了90%以上
2024-25年,许多人转向AI数据中心并再次上涨10倍
2026年民主党人接管并通过监管再次打压他们的股票
给这些人一点喘息的机会吧! $IREN $GLXY $HUT $WULF $RIOT
- 643
- 401
- 412
- 203
- 345
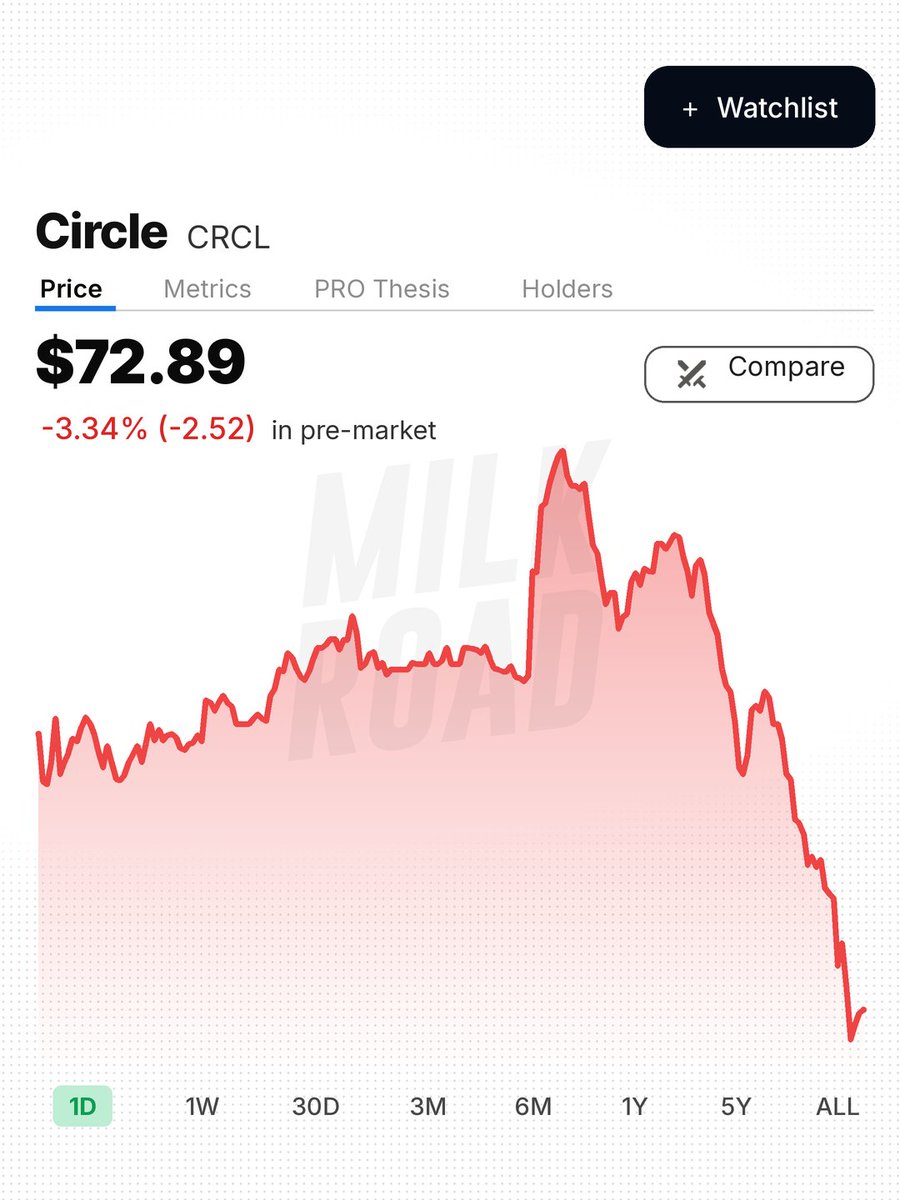
稳定币目前的增长势头并不强劲:
- 收入增长了17%,达到8.65亿美元(高于预期的7.84亿至8.02亿美元),但其中1.82亿美元来自ARC代币预售
- 储备收入下降了8%,至6.58亿美元(与预期的6.56亿美元基本持平),原因是储备收益率下降了61个基点
- USDC流通量为739亿美元,同比基本持平
稳定币是一项令人惊叹的产品,我很惊讶我们在这里没有看到更好的增长
- 321
- 150
- 88
- 45
- 12
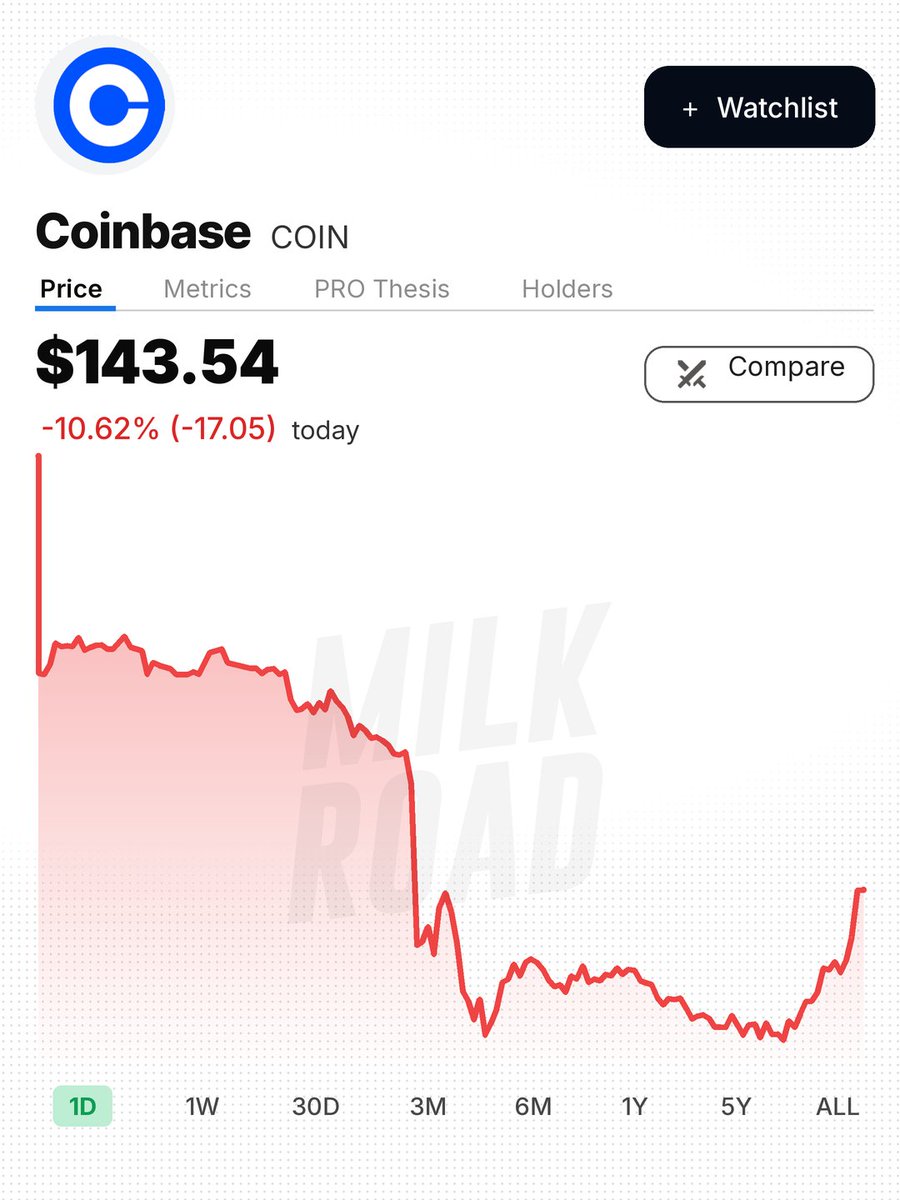
摩根士丹利将$COIN调整为减持,并将目标价削减超过一半,从258美元降至120美元
他们认为Coinbase盈利恢复的信心因以下三个原因而恶化:
1. 近期的交易趋势
2. 更疲软的收入前景
3. 币安黑客事件后的加密背景
估计值的削减非常残酷。2027/2028年收入下降28%/18%,调整后EBITDA下降47%/25%
他们还将从愿意支付的倍数从20倍降至12倍
根据他们的数据,2028年EBITDA将达到24亿美元。这将比2025年低14%
Kyle Reidhead | Milk Road
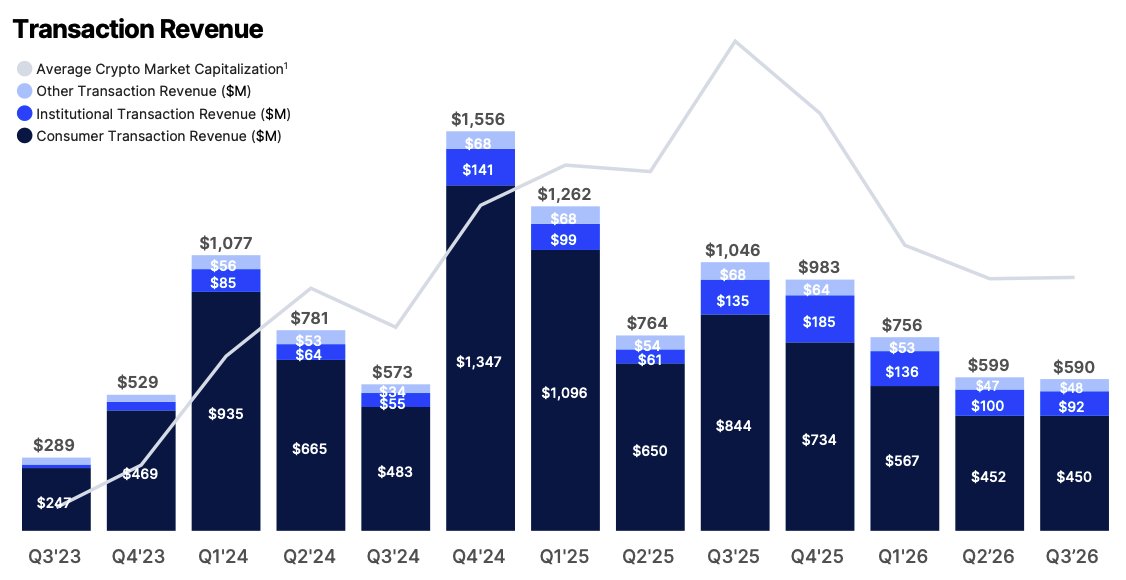
交易收入达到5.9亿美元,高于预期的5.27亿美元,调整后EBITDA为3.33亿美元,高于预期的2.5亿美元。
老实说,这是一份相当扎实的财报。以下是具体数据:
1. 总收入:12.16亿美元,高于预期的12亿美元
2. 订阅与服务:5.7亿美元,高于预期的5.62亿美元
3. 稳定币收入:3.07亿美元,略低于预期的3.14亿美元
4. Q4订阅与服务指引:5.5亿-6.3亿美元
5. Q4至今的交易收入:截至10月25日约为1.65亿美元
净利润为7.19亿美元,但其中7.15亿美元来自其持有的加密货币收益,调整后净利润为7770万美元
预测市场的年化收入刚刚突破2亿美元(这是他们增长最快的产品),Coinbase上的USDC也创下了220亿美元的纪录
如果加密市场真的进入牛市,那么Coinbase将处于极佳的位置以从中获利
- 476
- 474
- 192
- 11
- 8
- 605
- 58
- 19
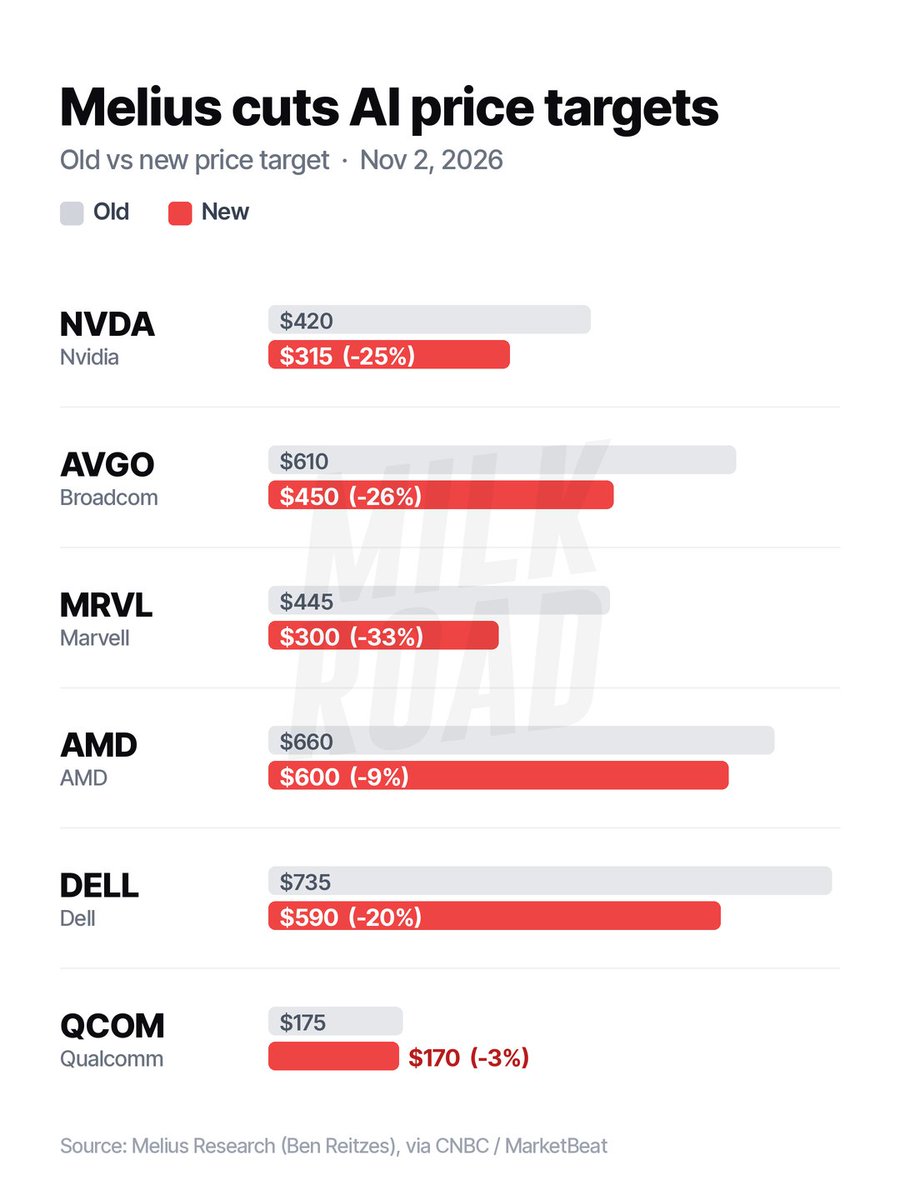
他们的理由是:“由于建设将在2028年之前配备更多的后盾,估值倍数可能继续承压”
Ben Reitzes走得更远:“至少5家市值超过万亿美元的公司必须发行数千亿美元的证券。纸张数量如此之大,已成为AI交易的主要风险”
担忧的不是需求,而是为这一建设提供资金需要多少债务。有趣的是,这些股票仍被视为买入,只是上涨空间比之前小
Kyle Reidhead | Milk Road
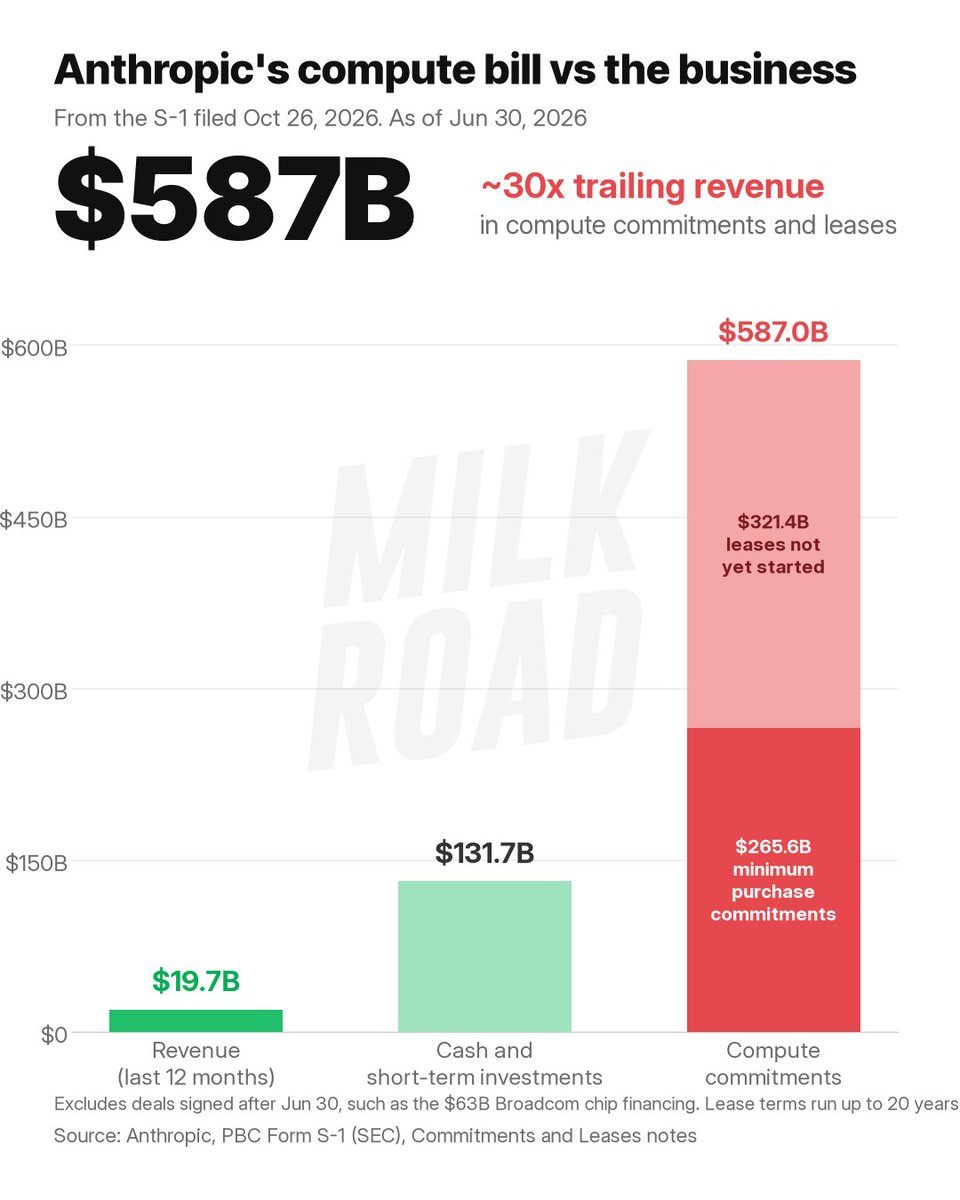
Anthropic的63B Broadcom芯片交易中的贷款方之一Blackstone刚刚告诉投资者,即使在公司上市之后,它现在也预计会出现高垃圾评级。
令贷款方担忧的是:
1. Anthropic在计算和数据中心的承诺高达587B,约为其过去12个月19.7B收入的30倍
2. 贷款方要求在Broadcom交易中次级债务利率超过10%
3. Broadcom担保了约42B的优先债务
但企业本身并未出现现金流流失。Anthropic拥有131.7B的现金和短期投资,上半年收入16.3B的情况下,运营亏损仅为693M
当一家公司以这种速度增长时,看TTM(滚动十二个月)数据相当愚蠢,ARR可能是衡量业务收入价值的更好方式
据报道,该公司计划在纳斯达克上市时以1.5T至2T的估值融资75B至100B
股市即将把Anthropic的估值定在最高2T(目前可能更接近1.5T),而信贷市场仍不认为它是投资级
- 562
- 625
- 558
- 156
- 92
- 40
- 210
- 25
- 5
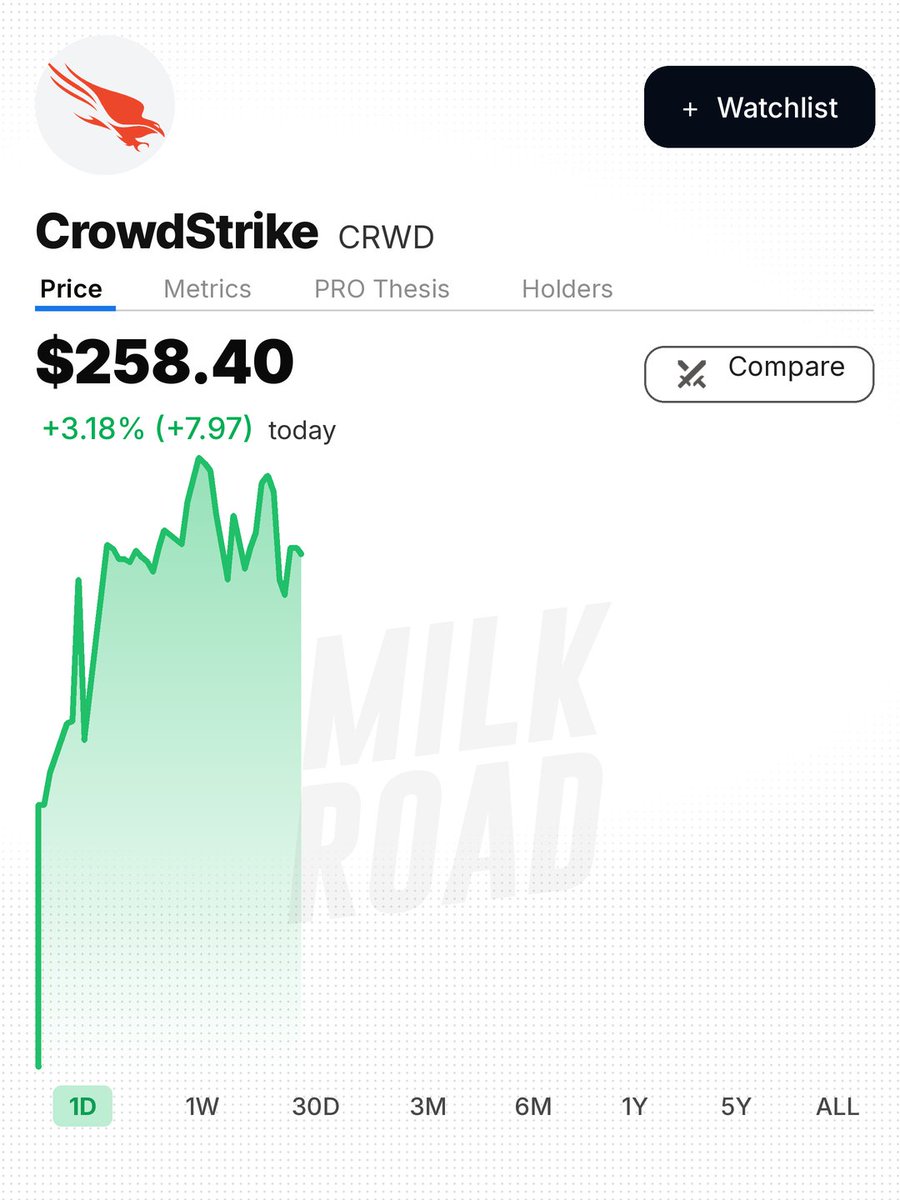
他们将$CRWD评级上调至买入,目标价300美元(上涨20%)
核心逻辑很简单:AI使整个网络安全市场规模大幅扩大,而CrowdStrike是行业领导者
CrowdStrike自身测算的2034年潜在市场规模为5650亿美元。德银认为即便这一数字也显得保守,因为随着AI前沿的不断推进,"网络安全需求海啸正在显现"
- 187
- 356
- 892
- 45
- 12
- 278
- 33
- 8
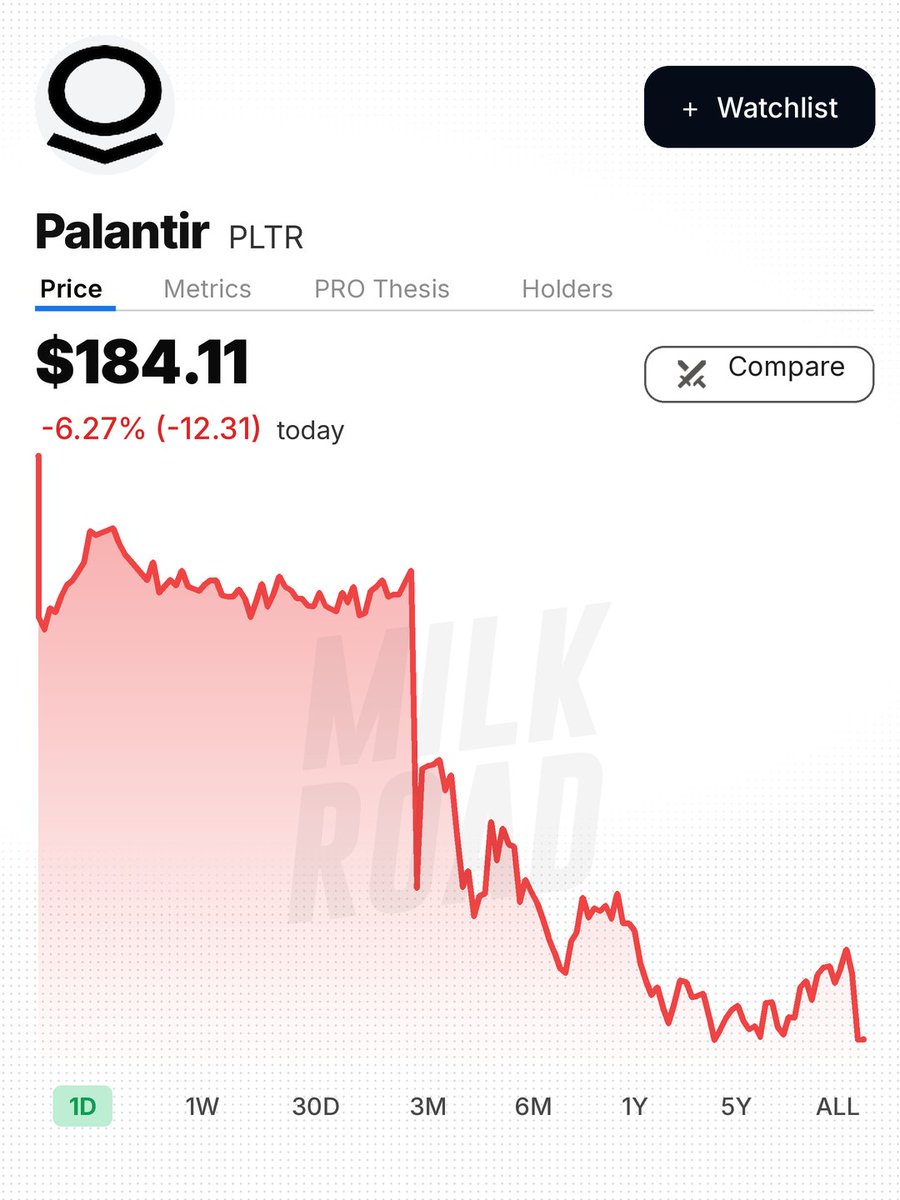
这是德意志银行今晚财报前的观点。他们将$PLTR目标价上调至225美元,维持买入评级
他们称#Palantir为“模型无关”,处于AI模型与运行其上的企业工作流之间
德银预测:
商业收入增长105%
政府收入增长65%
他们认为#Palantir自己的Q3指引偏保守。又一个超预期并上调指引即将到来!
- 342
- 89
- 156
- 7
- 45
- 289
- 12
- 19
Elon刚刚介入并表示他们的资本支出效率被低估了
我的估计基于每GW $30b,然后是Vera Rubin的$45B
不确定Elon计划如何在不出产自己的涡轮叶片的情况下降低成本……但期待下一次财报电话会议了解更多
如果他们能在60-90天内以低于$30B的成本建造1GW,并立即以每年$50-$60B的价格出租,这里的数字简直疯狂
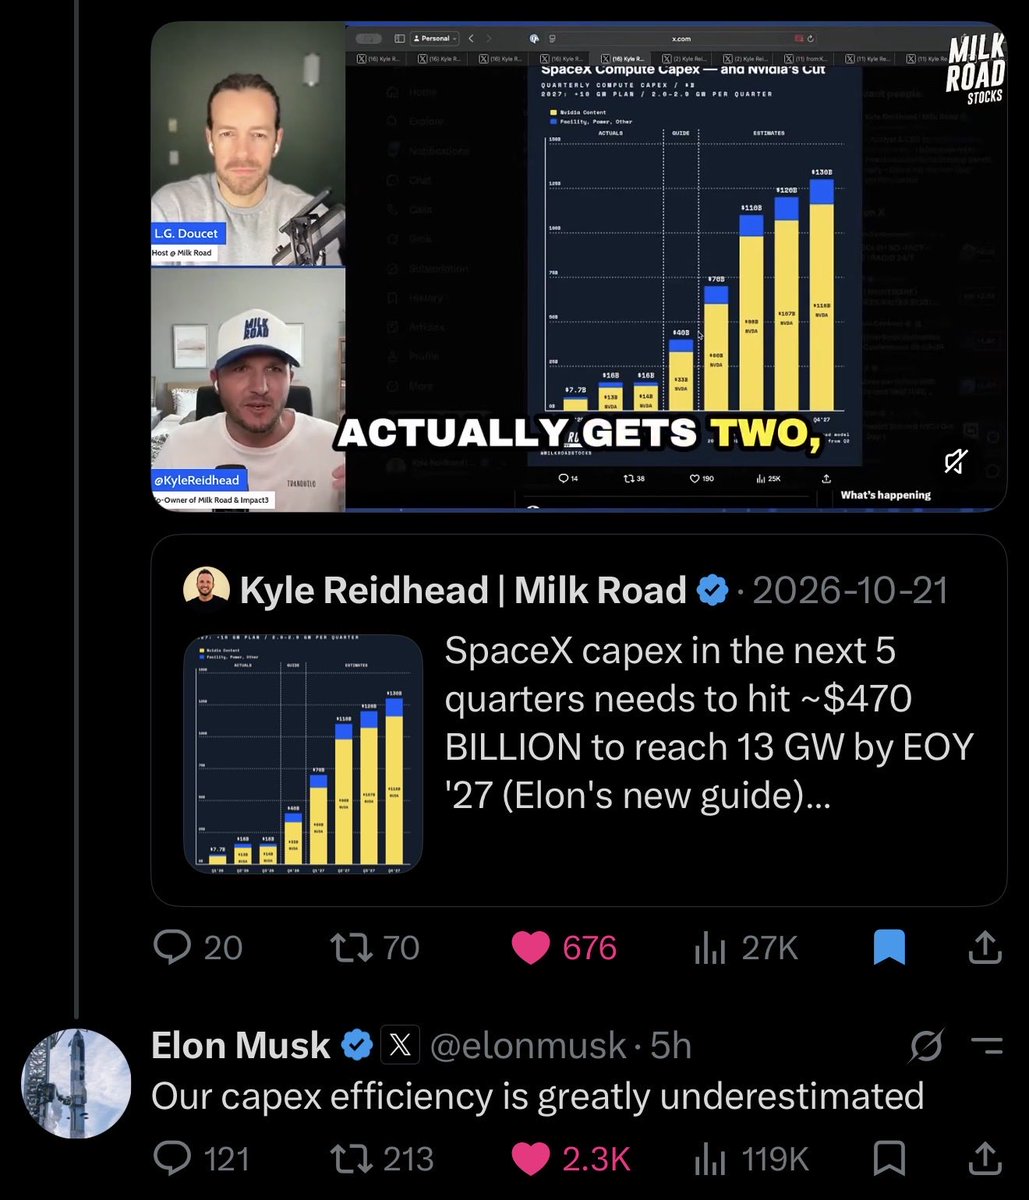
Elon Musk
- 332
- 343
- 536
- 143
- 156
- 12
- 431
- 117
- 49
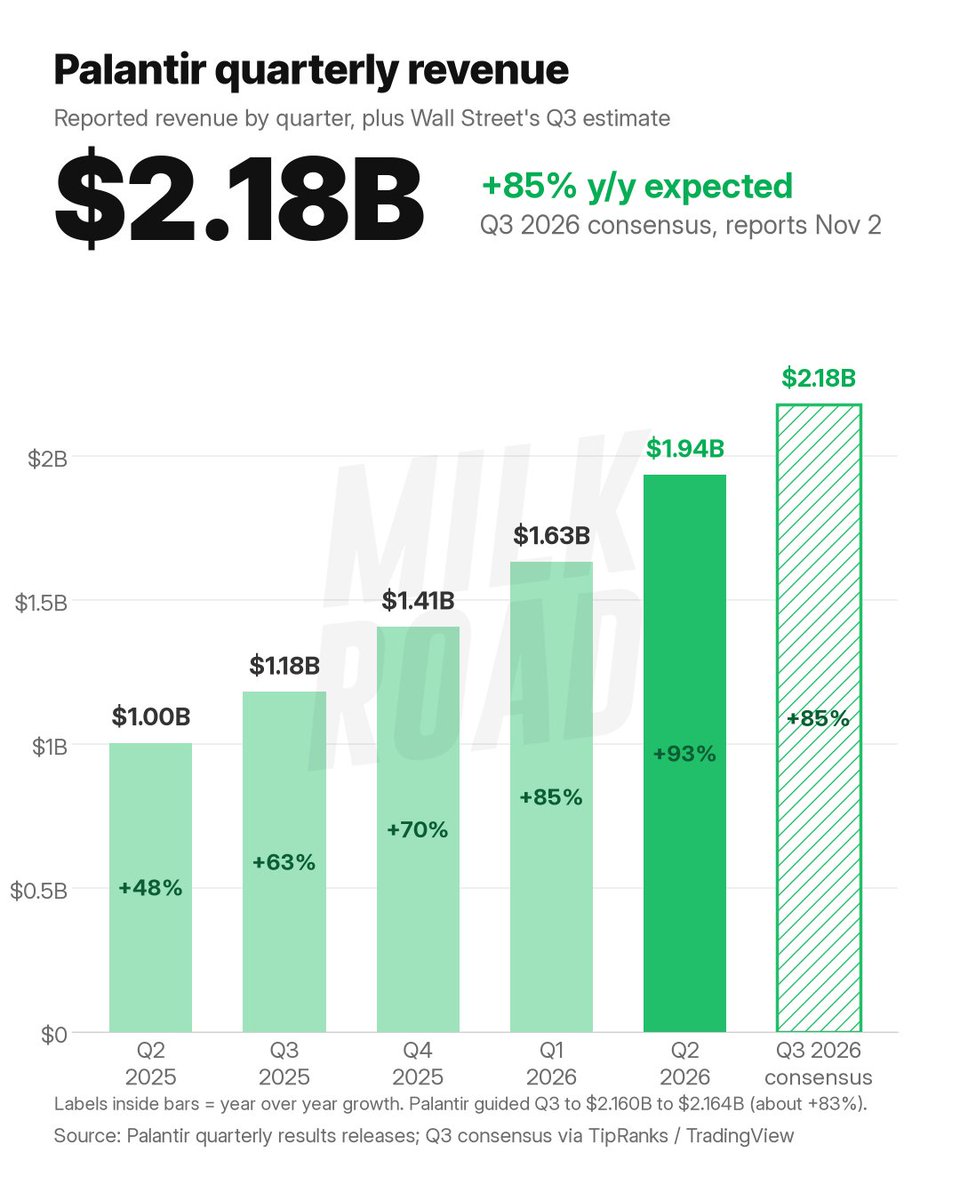
以下是市场预期的内容:
1. 收入21.8亿美元,去年同期为11.81亿美元,同比增长85%
2. EPS 0.41美元,去年同期为0.21美元
3. Palantir 自身指引区间为21.60亿-21.64亿美元
4. 全年指引隐含第四季度约为24.2亿美元
5. 期权隐含波动率为10%-13%,而过去4次财报的平均值为12.8%
最需要关注的是:收入增长已连续12个季度加速,但共识认为增速将首次放缓至85%,此前一季度为93%
美国商业部门上季度增长了149%。如果能接近这一数据,那么“放缓”的故事就不攻自破
- 127
- 384
- 156
- 203
- 95
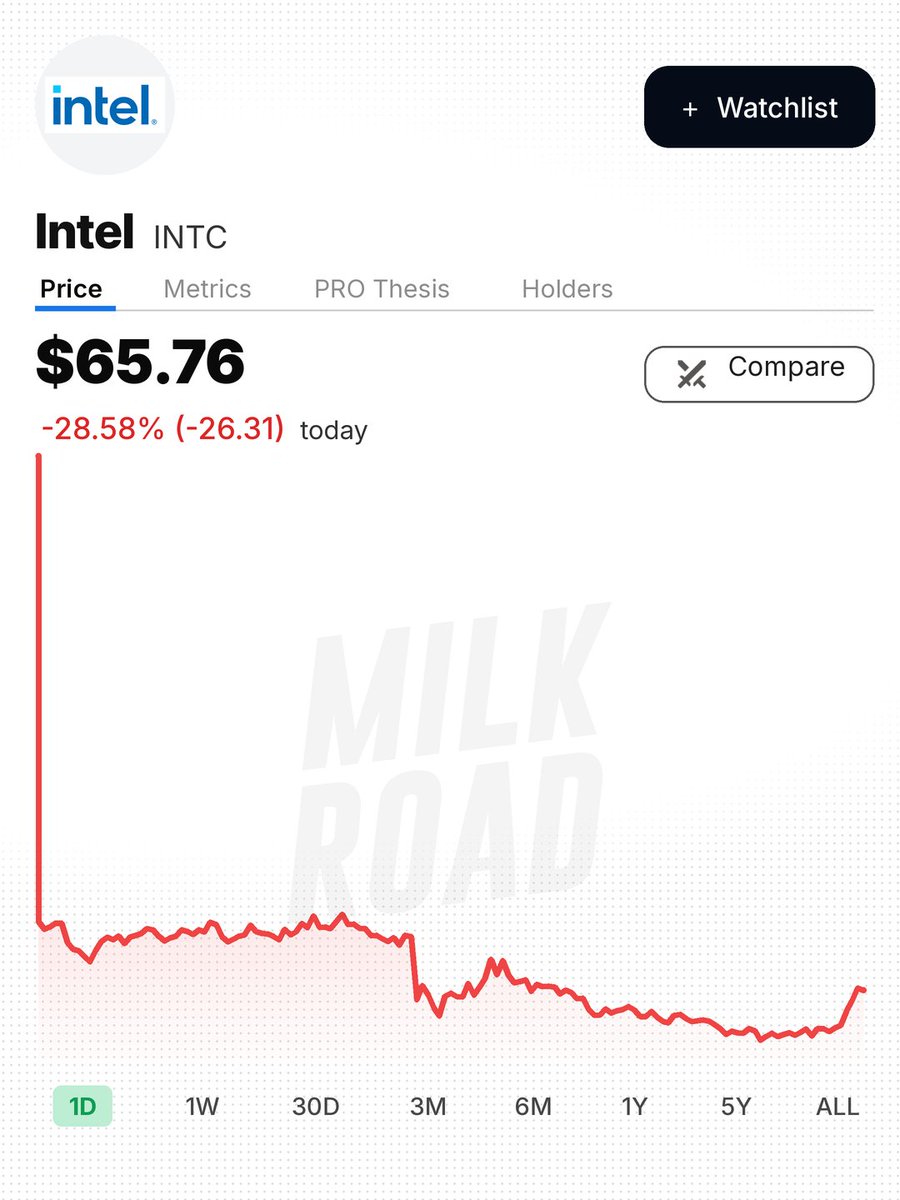
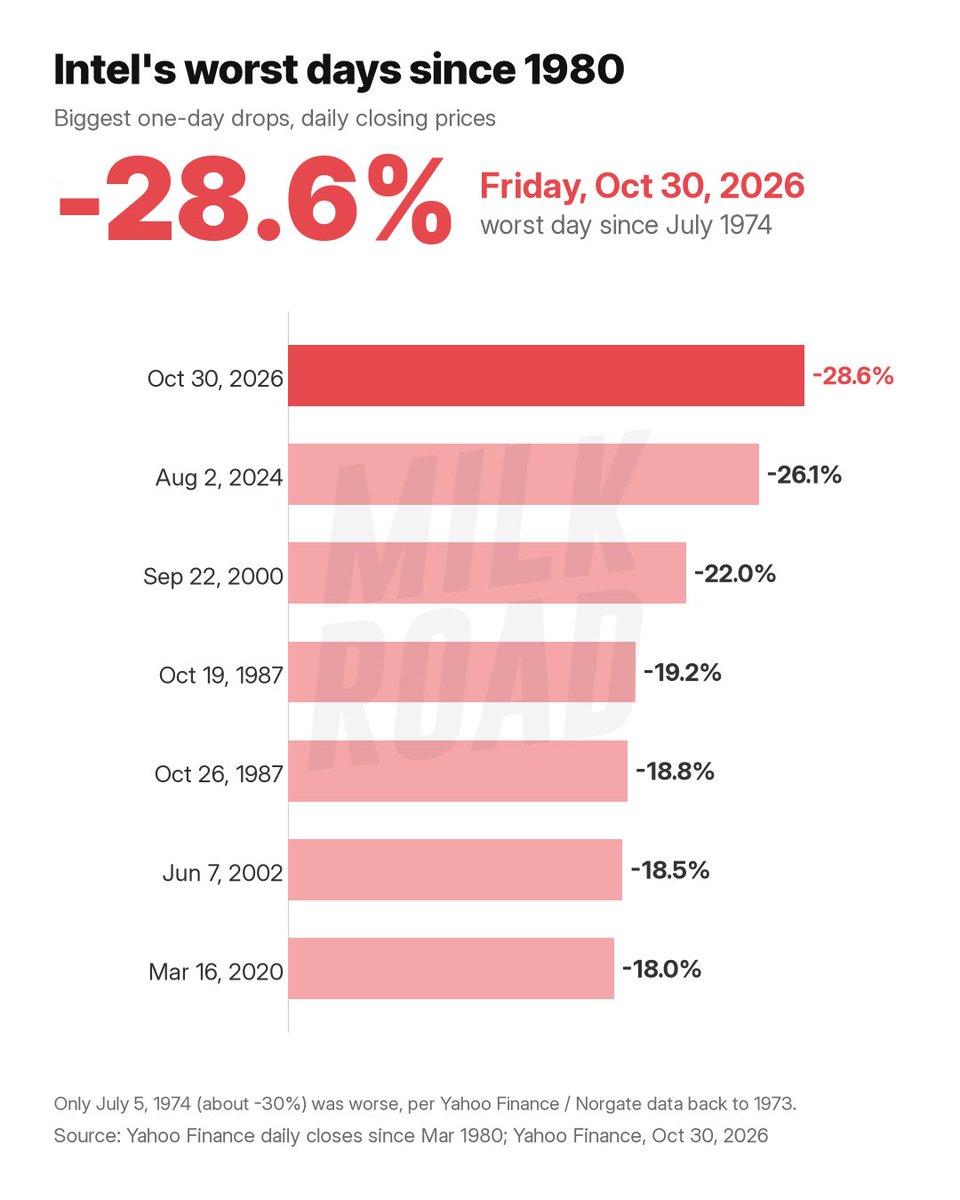
周五股价暴跌28.6%,单日蒸发约1400亿美元市值
美国政府持股一天内损失近120亿美元
Q3业绩其实尚可,EPS超预期且数据中心增长78%。问题出在指引上:
1. Q4营收预期150亿-160亿美元,低于预期的170.7亿美元
2. Q4 EPS预期0.25美元,低于预期的0.43美元
3. 毛利率约38%
4. PC芯片收入下降20%多,预计2026年PC出货量将下降12%,2027年下降10%
此外,其以色列晶圆厂爆炸事故导致2名工人死亡,将造成约3亿美元的Q4营收损失
Bernstein的评论:“(用一个词来说)太糟了”
即便经历这一切,Intel今年仍上涨78%
Kyle Reidhead | Milk Road
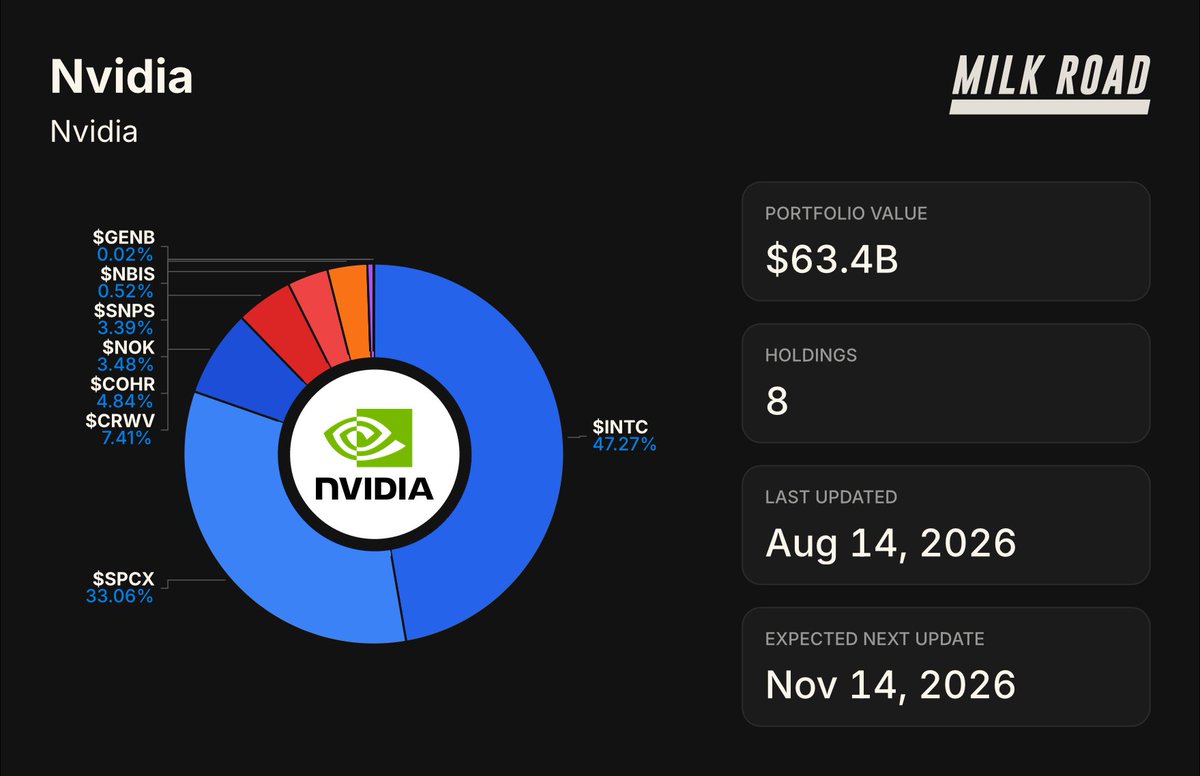
他们持有2.15亿股,峰值约为310亿美元。今天之后,该投资已下跌约140亿美元
公平地说,他们以每股24美元买入,总体而言仍上涨近3倍
但目前英伟达系公司正遭受重创,当把Coreweave、Nebius、英特尔等的结果加在一起时
在这个阶段,只有$SPXC在市场崩盘期间为他们提供了一些支撑!
- 592
- 323
- 491
- 52
- 20
- 698
- 15
- 505
幸好我在9月将投资组合的现金比例提高到了20%
目前正在疯狂抄底,尽管到处都是一片血腥
在这里查看我的实时投资组合:
Kyle Reidhead | Milk Road
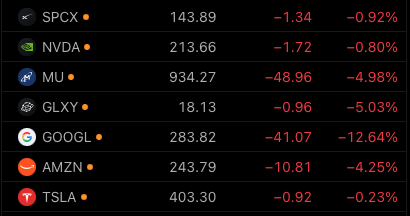
谷歌-12.6%,亚马逊-7%,英特尔-25%,纳斯达克期货下跌2%+... 而这些公司刚刚公布了有史以来最好的云增长数据
作为投资者,你需要知道以下几点:
1. 谷歌在营收和每股收益上未达预期,搜索增长放缓至12%,在单季度投入514亿美元资本支出后,自由现金流为负90.7亿美元。该股创下20多年来的最差单日表现,市值蒸发约5000亿美元
2. 亚马逊昨晚也加入跌势。AWS增长39%(近5年来最快),亚马逊创下了最高的运营利润率……但过去12个月的自由现金流转为负424亿美元,而去年同期为+148亿美元。并且它暗示明年的资本支出将进一步增加
3. 英特尔完成了这出戏。第四季度指引疲软,PC市场低迷,并警告今年将消耗现金。盘前股价下跌25%,拖累所有芯片股下跌。
从这一切中需要注意一点:
没有人担心AI需求。需求是每家公司都确认的一点。谷歌云翻倍以上,Azure增长48%,AWS加速且仍无法足够快地建设容量
所以明确地说,问题不在于需求。任何关注需求的空头都应该闭嘴,他们完全错了
现在的恐惧在于账单
四大超大规模云的合计自由现金流为-260亿美元。其中3家公司的支出已超过其业务收入
因此它们借越来越多的钱来填补这一缺口。亚马逊的长期债务在短短9个月内从660亿美元增至1730亿美元
这些公司曾经是地球上最大的现金机器,回购自己的股票。现在它们发行债券以继续建设。这就是市场正在重新定价并难以理解的变化……尽管预计自由现金流将在明年年底转正,并在2028年显著更高
但讽刺的是。每一美元的资本支出都是其他人的收入:那些建造这些硬件、内存和电力公司的收入。然而$MU今天早盘仍下跌约5%。市场同时在抛售花钱者和收款者……这不合逻辑!
我在X上看到人们称这是AI泡沫破裂。再一次,我没看到。当需求枯竭时泡沫才会破裂。这里需求在加速,这些公司因为建不够快而花更多钱。被重新定价的是投资者愿意等待现金回报的时间长度
我继续相信这些跌幅是为了买入,随着市场意识到这种负自由现金流只是短期的,而收入正出现在AI相关的各个不同地方,我们将走高得多
这不是泡沫,这是我们一生中最大的投资机会之一,市场在这些价格上继续给我们礼物。看看我正在买入哪些跌幅以及我的实时投资组合在这里:
别忘了关注我 @kylereidhead 获取更多关于AI和市场的见解
- 116
- 266
- 503
- 60
- 20
- 310
- 15
- 2
他们拥有2.15亿股,峰值约为$31B。今天之后,该投资现在下跌了约$14B
公平地说,他们确实在$24/股买入,所以总体而言他们仍然上涨了将近3倍
但目前NVIDIA公司正在受到重创,当你结合Coreweave、Nebius、Intel和其他公司的结果来看
在这一点上,只有$SPXC通过这场市场崩盘给他们带来了一些力量!
- 127
- 89
- 204
- 156
- 78
- 312
- 45
- 98
- 167
- 233
- 55
- 189
Ara Kharazian

- 432
- 323
- 212
- 12
- 312
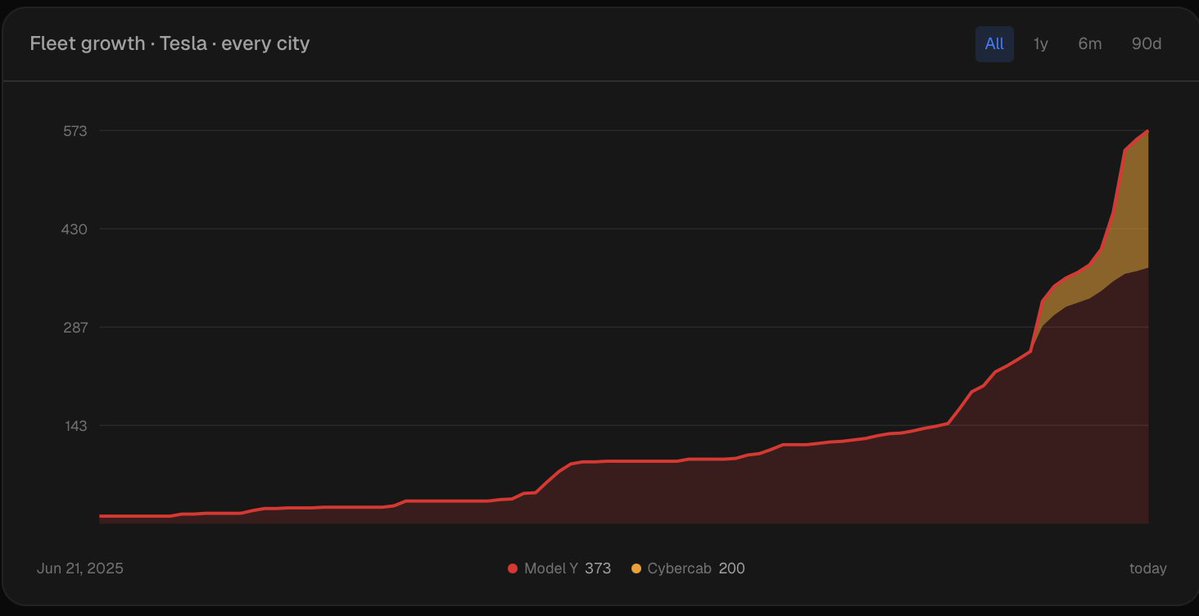
昨天又多了43辆
现在德州DMV自动驾驶车辆列表中有970辆特斯拉Robotaxi,其中463辆是赛博出租车,507辆是Model Y
其中,今天只有208辆赛博出租车和377辆Model Y属于实际运营车队
因此我们可以预期未来几周车队规模将几乎翻倍,这与下个月达拉斯即将开始无监督公共赛博出租车乘车的公告相符。
我们还知道机器人出租车网络也将在拉斯维加斯、杰克逊维尔、凤凰城和圣安东尼奥很快启动,尽管我们尚不清楚其具体容量
南部各州即将被赛博出租车淹没!
Kyle Reidhead | Milk Road
NHTSA提议修改无人驾驶汽车的联邦车辆照明标准
没有手动控制的车辆将不再需要物理危险开关、光束移位器或转向灯杆
它还规定了可选的青色外部灯光的标准,当自动驾驶系统处于控制状态时会显示
该提案将于10月26日在联邦登记册上发布,作为DOT推动制造和销售没有方向盘或踏板的汽车的一部分
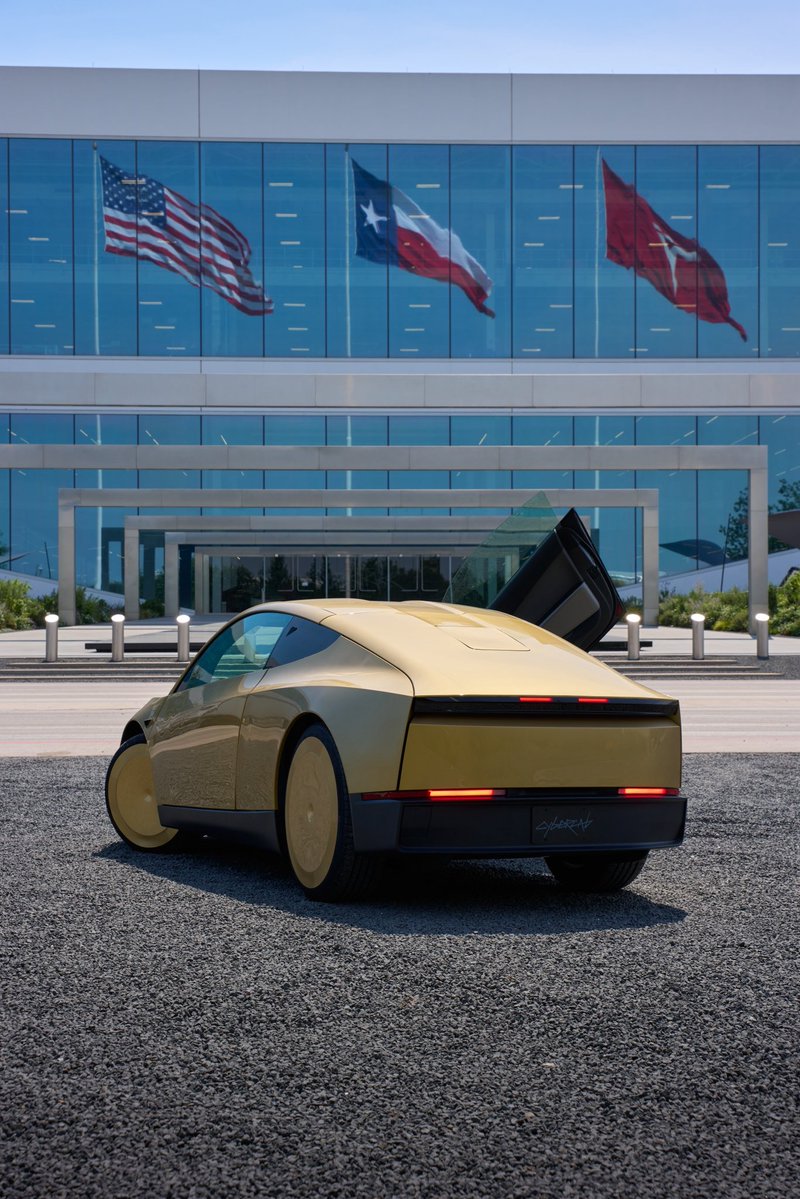
当然,Cybercab没有方向盘、没有踏板也没有后视镜
NHTSA上个月确实对Cybercab如何获得认证展开了审计查询,但现在规则正在围绕特斯拉正在建造的EXACTLY这种类型的车辆进行重写
看多$TSLA
- 499
- 357
- 184
- 23
- 140
- 45
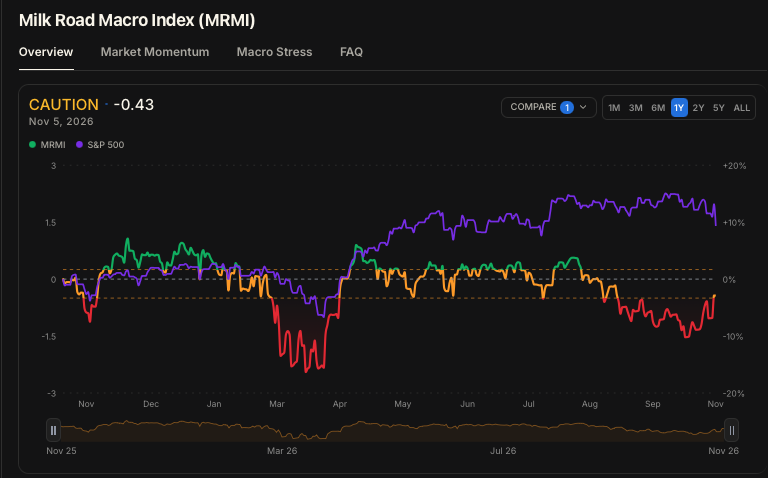
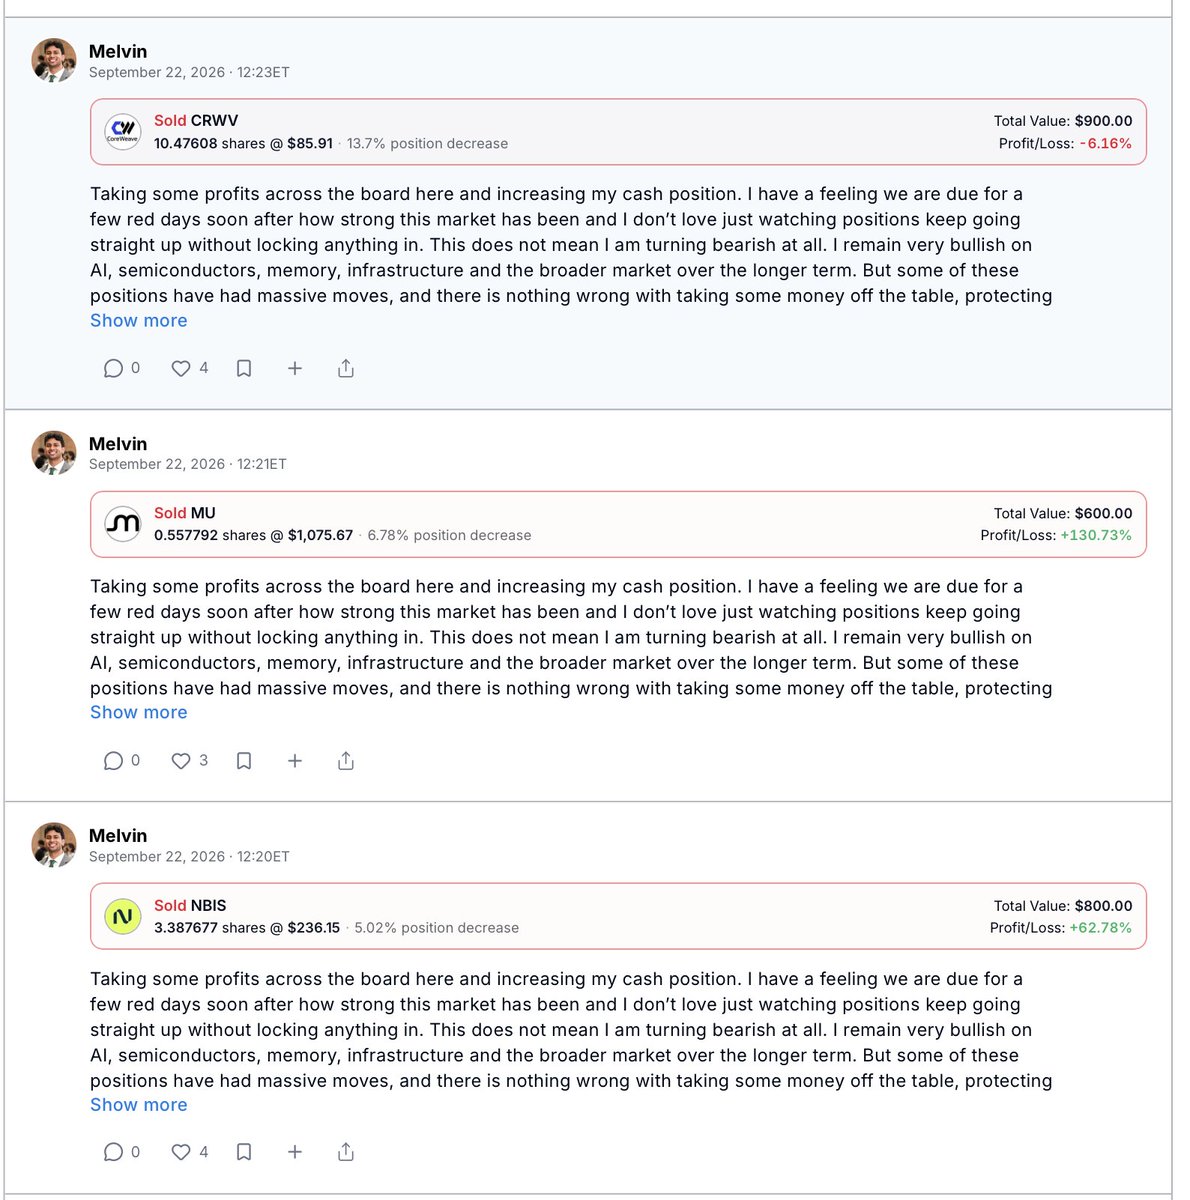
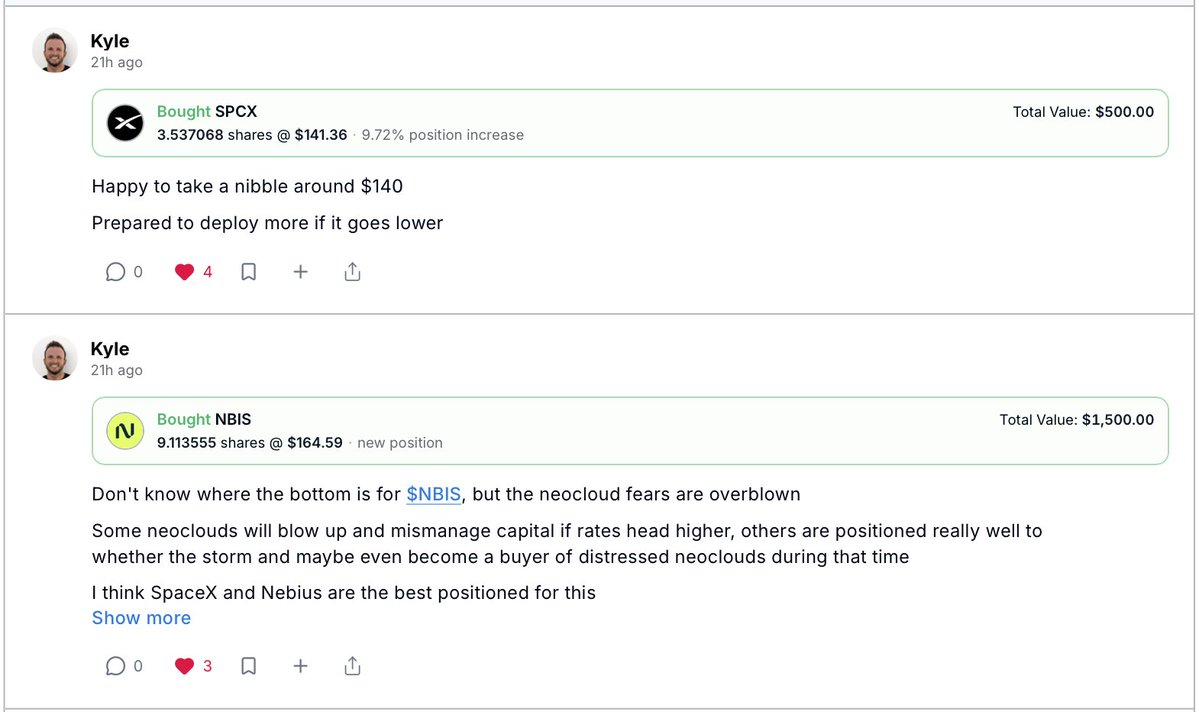
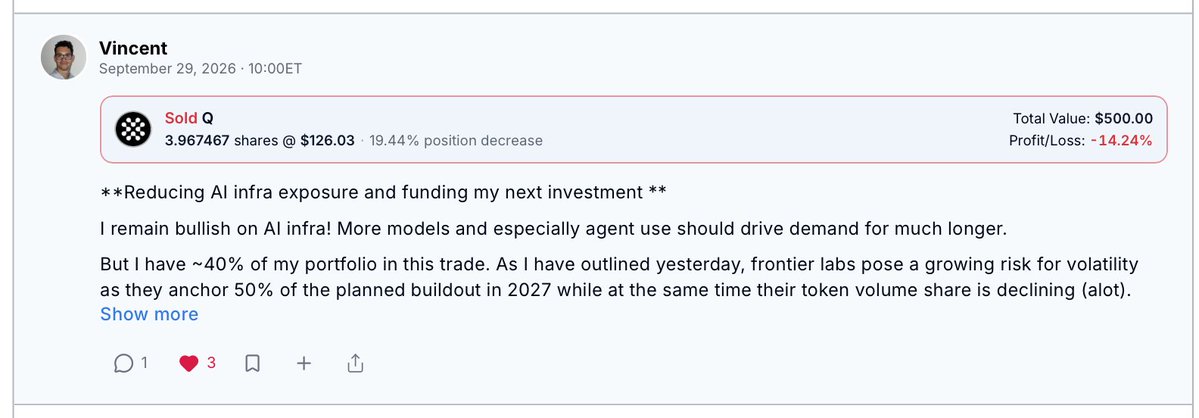
我们当时正在筹集现金,以应对市场潜在的回调(我们的MRMI指标正在发出警告)
上周,当市场分崩离析时,分析师们正忙着逢低买入,并以更好的价格增加风险敞口
你可以独自进行这场牛市交易,但既然每天都能有5位顶级分析师为你指引方向,你为什么要这么做呢?
查看我们的实时投资组合,获取每笔交易的实时通知:
- 120
- 305
- 850
- 45
- 60
- 780
- 25
- 15
请仔细想想……
- OpenAI的需求在过去12周内急剧飙升
- Grokbot和Muse是历史上增长最快的应用
- Anthropic今年经历了史上最快的收入增长,随后几周趋于平稳,现在的使用量已是9月份的3倍
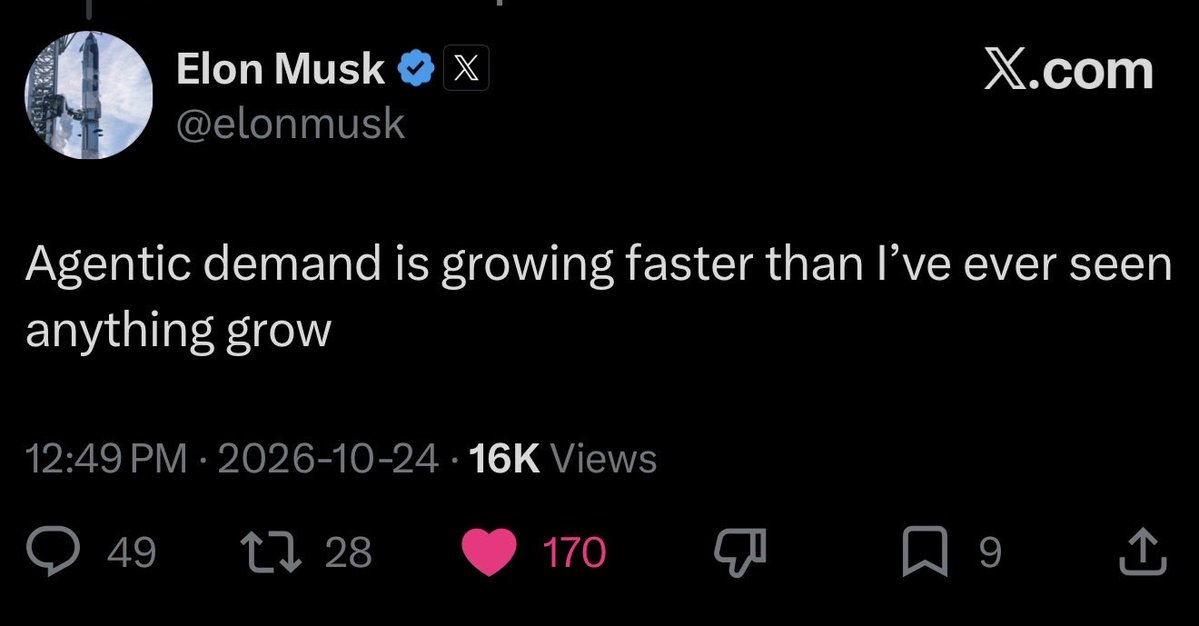
Q4期间,对AI和代币的采用、需求和支出正在加速
它也在模型和平台之间多样化发展,这是最理想的情况
更高
Kyle Reidhead | Milk Road
市场仍在为chat的需求建模
它尚未理解为agents建立的增长曲线,因为grok bot才发布2个月,Muse和Dots的时间更短
Agents是下一个拐点
想想过去3年ChatGPT发生了什么
我们将以更大的规模在agents身上重演
更多需求,更多token使用量,更多瓶颈,更多收益
- 451
- 501
- 641
- 52
- 20
- 310
- 15
- 2
$HOOD客户在10月交易了59亿份事件合约,较去年增长136%,而2025年中期的月交易量仅为20亿至40亿。
收入从2025年第一季度的300万美元增长到2026年第一季度的1.04亿美元和2026年第三季度的1.73亿美元。
重要的是,这不再仅限于体育领域,非体育类合约在第三季度占交易量的30%,是上一季度15%的两倍。
预测市场正成为金融机构的重要业务!
Kyle Reidhead | Milk Road
它们不仅在寻找答案方面比主流民调和媒体做得更好,还是创收机器
$HOOD和$COIN将在第四季度展现出一些惊人的数据
Robinhood在第三季度通过事件合约收入了1.73亿美元,同比增长超过6倍。这超过了其1.2亿美元的加密收入……而且这是一个全新的产品!
Coinbase的预测市场业务在第三季度实现了2亿美元的年化收入运行率,距离推出仅八个月
现在这只是运行率,并非该季度实际赚取了2亿美元。但这显示了该业务扩张的速度有多快
现在第四季度还有中期选举叠加在这些平台已有的活动之上。但政治事件后通常会发生的是,他们会吸引大量新用户,这些用户会在几周甚至几个月后继续停留
每次这都成为预测市场的大规模获客契机
我认为人们仍然低估了预测市场能为这两家公司带来的价值。这正成为一个有意义的收入驱动因素,而不仅仅是应用内的另一个功能
- 226
- 561
- 1383
- 52
- 20
- 310
- 15
- 287
模型改进和产品发布的速度持续加速
跟上节奏令人疲惫
但与此同时,这些公司及其产品用户正将世界其他部分远远甩在身后
不跟上就活不下去
这就是我们现在所处的世界
OpenAI
- 224
- 677
- 1381
- 86
- 98
- 520
- 70
- 13
Elon刚刚介入并表示他们的资本支出效率被低估了
我的估计基于每GW $30b,然后是Vera Rubin的$45B
不确定Elon计划如何在不出产自己的涡轮叶片的情况下降低成本……但期待下一次财报电话会议了解更多
如果他们能在60-90天内以低于$30B的成本建造1GW,并立即以每年$50-$60B的价格出租,这里的数字简直疯狂
Elon Musk
- 332
- 343
- 536
- 143
- 156
- 12
- 431
- 117
- 49
以下是市场预期的内容:
1. 收入21.8亿美元,去年同期为11.81亿美元,同比增长85%
2. EPS 0.41美元,去年同期为0.21美元
3. Palantir 自身指引区间为21.60亿-21.64亿美元
4. 全年指引隐含第四季度约为24.2亿美元
5. 期权隐含波动率为10%-13%,而过去4次财报的平均值为12.8%
最需要关注的是:收入增长已连续12个季度加速,但共识认为增速将首次放缓至85%,此前一季度为93%
美国商业部门上季度增长了149%。如果能接近这一数据,那么“放缓”的故事就不攻自破
- 127
- 384
- 156
- 203
- 95
$SPCX的合同不会延长到明年年中之后
但这是因为SpaceX会首先取消它,并且价格会提高得更高
这笔交易的3个月窗口期即将到期,而SpaceX有权在明年年中之前大幅提高价格
Anthropic在这里几乎没有杠杆作用……他们需要计算能力,否则无法服务他们的客户
Liquid
- 351
- 401
- 841
- 92
- 30
- 510
- 20
- 37
市场仍在为聊天机器人的需求建模
它尚未理解代理的增长曲线来建模,因为Grok Bot刚刚发布2个月,而Muse和Dots的时间更短
代理是下一个转折点
想想过去3年ChatGPT发生了什么
我们将以更大的规模再次实现这一点
更多需求,更多代币使用,更多瓶颈,更多收益
Kyle Reidhead | Milk Road
如果公司在AI上的支出减少,或者没有看到AI支出的投资回报率(或投资回报路径),就不会发生这种情况
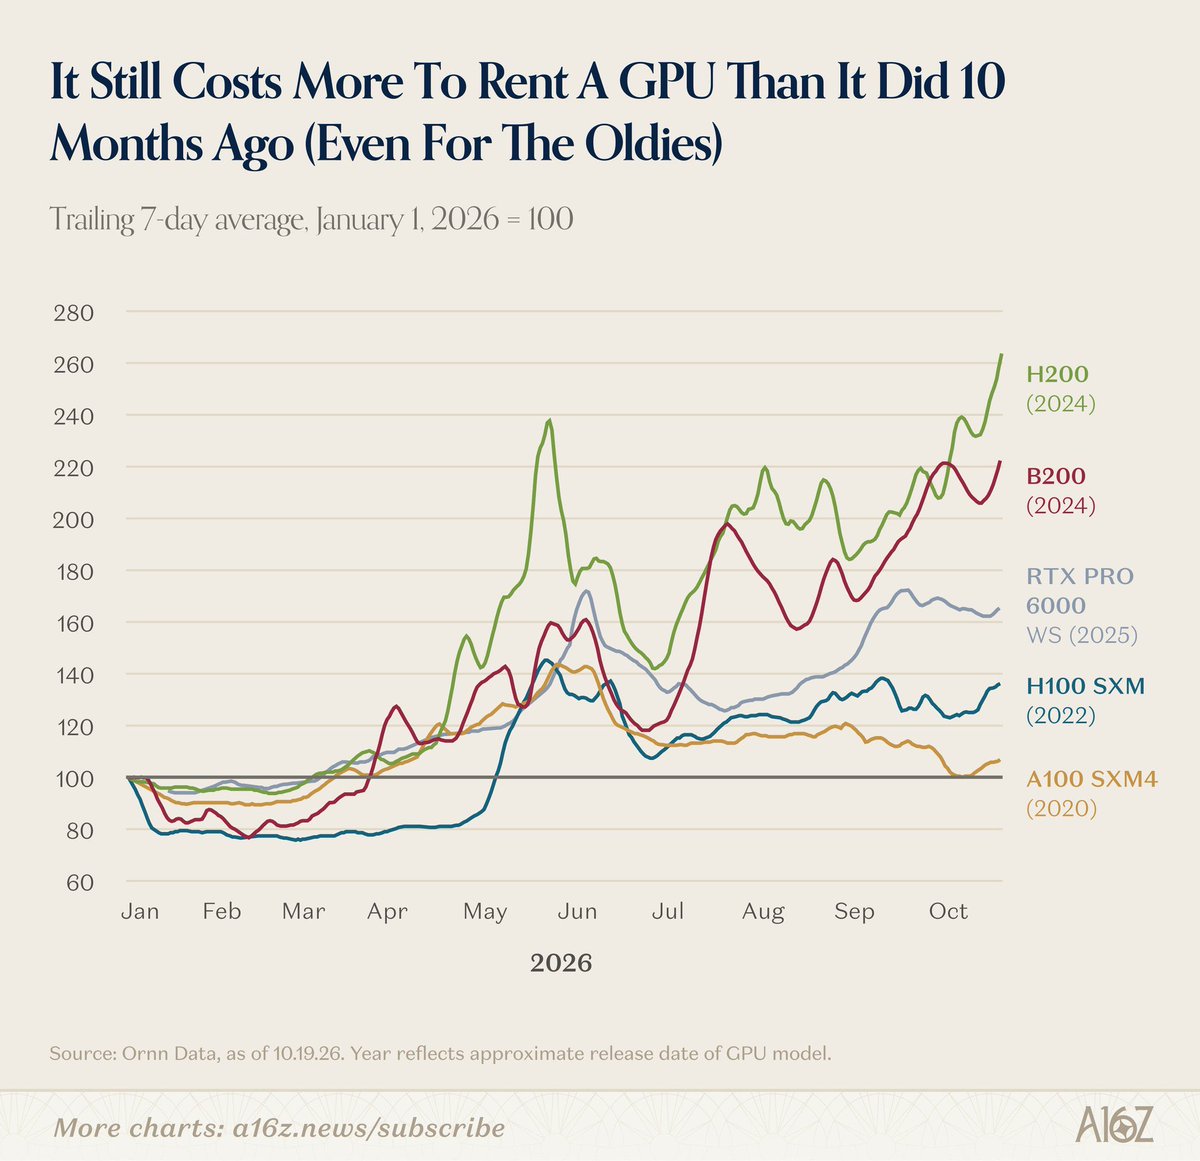
对计算能力(即智能)的需求是无限的,只是市场尚未意识到这一点
- 202
- 442
- 982
- 104
- 40
- 620
- 30
- 4
- 312
- 145
- 289
- 76
Elon Musk
- 260
- 428
- 881
- 143
- 18
- 299
- 12
- 8
摩根士丹利将$COIN调整为减持,并将目标价削减超过一半,从258美元降至120美元
他们认为Coinbase盈利恢复的信心因以下三个原因而恶化:
1. 近期的交易趋势
2. 更疲软的收入前景
3. 币安黑客事件后的加密背景
估计值的削减非常残酷。2027/2028年收入下降28%/18%,调整后EBITDA下降47%/25%
他们还将从愿意支付的倍数从20倍降至12倍
根据他们的数据,2028年EBITDA将达到24亿美元。这将比2025年低14%
Kyle Reidhead | Milk Road
交易收入达到5.9亿美元,高于预期的5.27亿美元,调整后EBITDA为3.33亿美元,高于预期的2.5亿美元。
老实说,这是一份相当扎实的财报。以下是具体数据:
1. 总收入:12.16亿美元,高于预期的12亿美元
2. 订阅与服务:5.7亿美元,高于预期的5.62亿美元
3. 稳定币收入:3.07亿美元,略低于预期的3.14亿美元
4. Q4订阅与服务指引:5.5亿-6.3亿美元
5. Q4至今的交易收入:截至10月25日约为1.65亿美元
净利润为7.19亿美元,但其中7.15亿美元来自其持有的加密货币收益,调整后净利润为7770万美元
预测市场的年化收入刚刚突破2亿美元(这是他们增长最快的产品),Coinbase上的USDC也创下了220亿美元的纪录
如果加密市场真的进入牛市,那么Coinbase将处于极佳的位置以从中获利
- 476
- 474
- 192
- 11
- 8
- 605
- 58
- 19
他们的理由是:“由于建设将在2028年之前配备更多的后盾,估值倍数可能继续承压”
Ben Reitzes走得更远:“至少5家市值超过万亿美元的公司必须发行数千亿美元的证券。纸张数量如此之大,已成为AI交易的主要风险”
担忧的不是需求,而是为这一建设提供资金需要多少债务。有趣的是,这些股票仍被视为买入,只是上涨空间比之前小
Kyle Reidhead | Milk Road
Anthropic的63B Broadcom芯片交易中的贷款方之一Blackstone刚刚告诉投资者,即使在公司上市之后,它现在也预计会出现高垃圾评级。
令贷款方担忧的是:
1. Anthropic在计算和数据中心的承诺高达587B,约为其过去12个月19.7B收入的30倍
2. 贷款方要求在Broadcom交易中次级债务利率超过10%
3. Broadcom担保了约42B的优先债务
但企业本身并未出现现金流流失。Anthropic拥有131.7B的现金和短期投资,上半年收入16.3B的情况下,运营亏损仅为693M
当一家公司以这种速度增长时,看TTM(滚动十二个月)数据相当愚蠢,ARR可能是衡量业务收入价值的更好方式
据报道,该公司计划在纳斯达克上市时以1.5T至2T的估值融资75B至100B
股市即将把Anthropic的估值定在最高2T(目前可能更接近1.5T),而信贷市场仍不认为它是投资级
- 562
- 625
- 558
- 156
- 92
- 40
- 210
- 25
- 5
他们将$CRWD评级上调至买入,目标价300美元(上涨20%)
核心逻辑很简单:AI使整个网络安全市场规模大幅扩大,而CrowdStrike是行业领导者
CrowdStrike自身测算的2034年潜在市场规模为5650亿美元。德银认为即便这一数字也显得保守,因为随着AI前沿的不断推进,"网络安全需求海啸正在显现"
- 187
- 356
- 892
- 45
- 12
- 278
- 33
- 8
周五股价暴跌28.6%,单日蒸发约1400亿美元市值
美国政府持股一天内损失近120亿美元
Q3业绩其实尚可,EPS超预期且数据中心增长78%。问题出在指引上:
1. Q4营收预期150亿-160亿美元,低于预期的170.7亿美元
2. Q4 EPS预期0.25美元,低于预期的0.43美元
3. 毛利率约38%
4. PC芯片收入下降20%多,预计2026年PC出货量将下降12%,2027年下降10%
此外,其以色列晶圆厂爆炸事故导致2名工人死亡,将造成约3亿美元的Q4营收损失
Bernstein的评论:“(用一个词来说)太糟了”
即便经历这一切,Intel今年仍上涨78%
Kyle Reidhead | Milk Road
他们持有2.15亿股,峰值约为310亿美元。今天之后,该投资已下跌约140亿美元
公平地说,他们以每股24美元买入,总体而言仍上涨近3倍
但目前英伟达系公司正遭受重创,当把Coreweave、Nebius、英特尔等的结果加在一起时
在这个阶段,只有$SPXC在市场崩盘期间为他们提供了一些支撑!
- 592
- 323
- 491
- 52
- 20
- 698
- 15
- 505
这是德意志银行今晚财报前的观点。他们将$PLTR目标价上调至225美元,维持买入评级
他们称#Palantir为“模型无关”,处于AI模型与运行其上的企业工作流之间
德银预测:
商业收入增长105%
政府收入增长65%
他们认为#Palantir自己的Q3指引偏保守。又一个超预期并上调指引即将到来!
- 342
- 89
- 156
- 7
- 45
- 289
- 12
- 19
拥有大量加密货币(如$BTC和$ETH)的投资者意识到,他们可以将资产投入一家上市公司
然后进行营销,假装他们筹集了资金来购买该资产
与此同时,他们实际上只是通过获得股份来将自有资产投入上市公司(并领取薪水/奖金)
然后以溢价推出,并出售股份来从他们的资产中获利,即使基础资产的价格实际上并没有上涨
你可以将其视为他们资产的收益
公平地说,早期推出的公司如$MSTR或$SBET确实并且仍然在发挥实际作用
这些公司的目标是提高资产/股价(并且它们已经成功了)
然而,许多后来跟风的公司根本没有计划建立真正的业务。它们只是退出流动性和快钱
早期那些公司侥幸成功,而那些后来跟风者,没有看到溢价,最终在资产上亏损
我仍然支持Saylor、Tom Lee以及Joes正在建设的东西,我认为这对整个行业是净正面影响,即使很多人不这么认为
但我认为其他大多数公司从未真正计划建立真正的业务,它们现在得到的正是它们应得的
再次重申,加密货币正在从那些试图以牺牲他人为代价快速赚钱的贪婪投资者中恢复过来
BitcoinTreasuries.NET


- 88
- 598
- 106
- 3
- 66
- 55
- 138
- 311
- 99
- 90
以下是市场预期的内容:
1. 收入:633.4亿美元,同比增长约24%,处于其610亿至640亿美元的指引上限
2. EPS:约6.53-6.64美元(部分估计值约为3.56美元,因为它们包含约100亿美元的法律诉讼费用)
3. Q3资本支出:约417亿美元,2027年资本支出:约1930亿美元
真正的变数在于第四季度收入指引和2027年资本支出,以及有多少人真正在使用Muse。
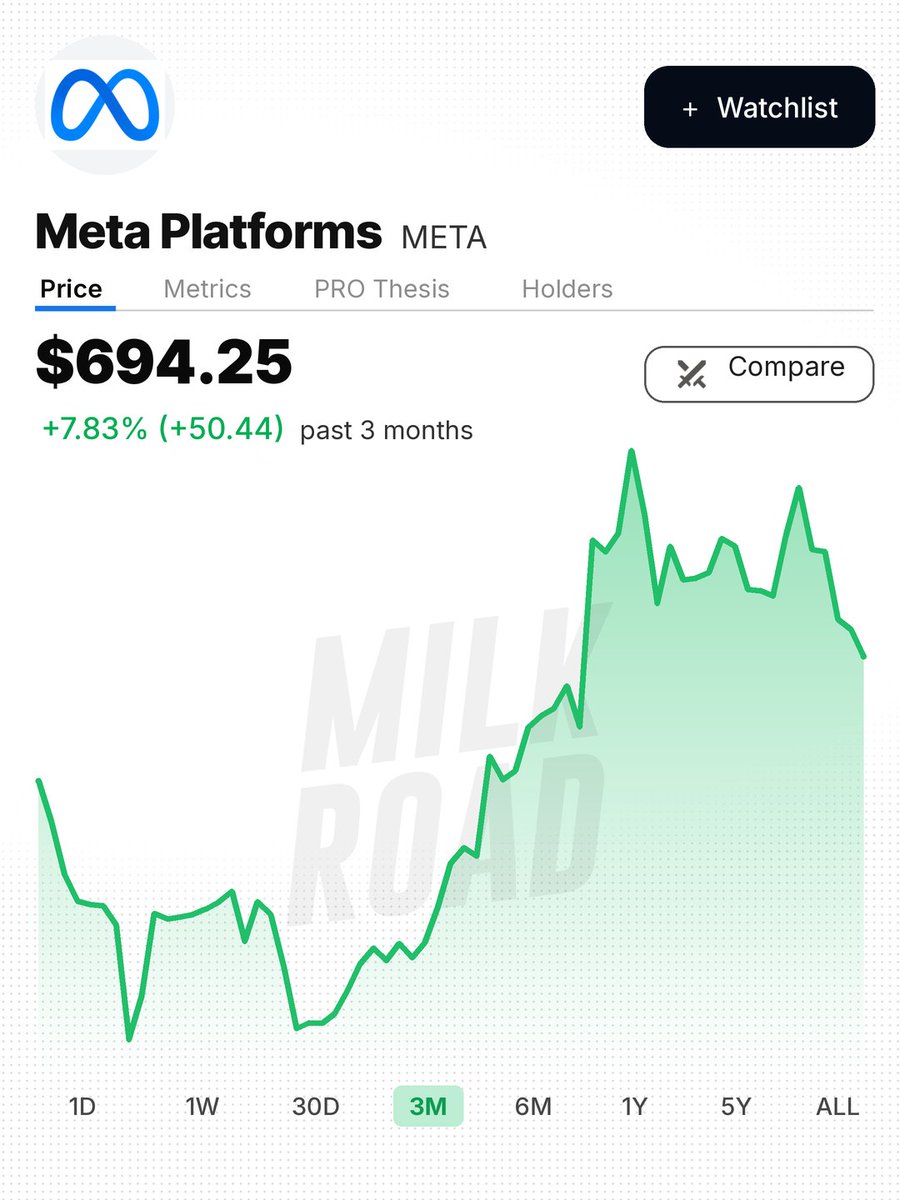
Meta正通过其新模型Muse及其对广告业务的影响,成为一家强大的AI公司
- 150
- 80
- 300
- 50
- 100
- 20
- 10
- 5
- 250
- 180
- 10
- 30
Kyle Reidhead | Milk Road
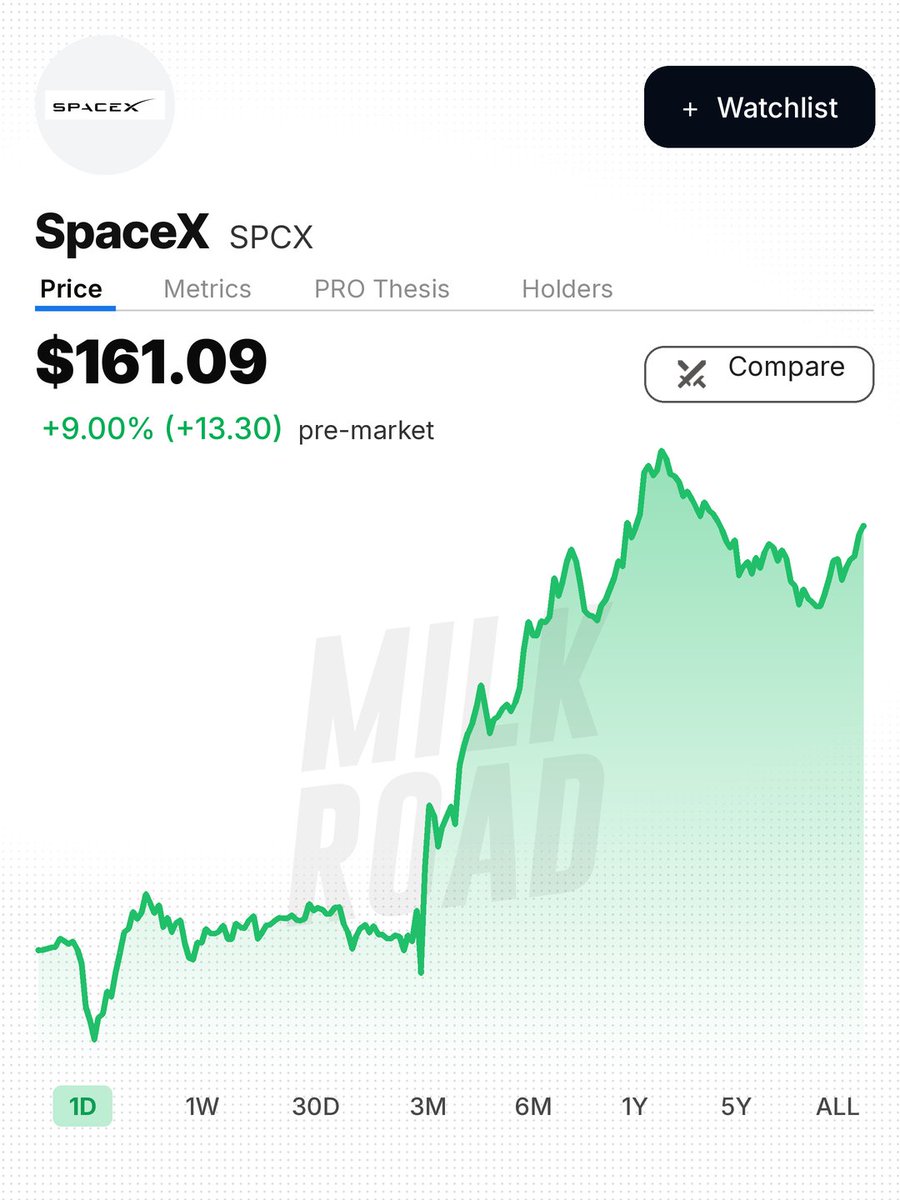
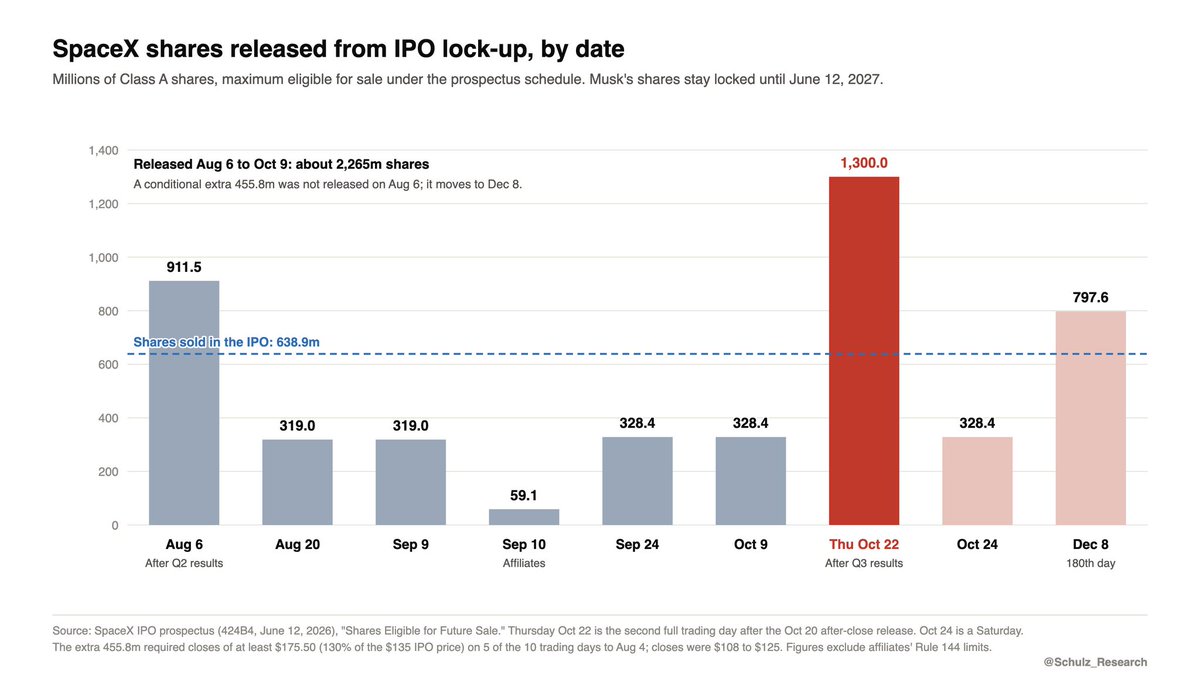
按今日股价计算,这相当于2100亿美元的股票,另有3.28亿股将于10月24日解锁,剩余8亿股将在12月8日解锁
我收到很多关于这是否是问题的问题...以下是我的想法:
SpaceX在IPO前给予员工和投资者在每个融资轮次中出售的机会
大多数IPO的解锁是第一次真正的套现机会,所以每个人都会同时急于退出
SpaceX持有者已经多次拥有该选项。仍然持有的人可能在等待比IPO价格高得多的价格。
第二件需要理解的是持有者基础本身
SpaceX员工和许多早期投资者具有强烈的信仰。他们相信Elon正在构建的东西,并认为SpaceX将成为比今天大得多的公司
一些人将获得改变生活的利润(许多人在IPO之前已经这样做了),但我认为SpaceX有更高比例的持有者将经历波动,有点像比特币信徒
到目前为止,数据表明这是真的
市场到目前为止吸收了解锁销售,我们没有看到任何大型基金宣布他们正在出售,只有自IPO以来买入
我有3件事在关注:
1. 像Gavin Baker和Brad Gerstner这样的大型基金宣布他们正在出售(目前为止没有)
2. Google和Nvidia,两者都拥有SpaceX,在他们的Q3报告中更新他们的持股情况
3. Tesla合并。两家公司已成立特别委员会探索合并(仍需股东批准),交易可能触发Google等公司的出售,Google拥有Waymo,这是Tesla最大的竞争对手之一
最后一部分是华尔街的位置
大多数分析师的目标价高于200美元。今天早上摩根士丹利保持超配,目标价为300美元,富国银行从214美元上调至274美元
所以我不认为我们会看到大规模抛售,直到股票接近这些水平
我仍然认为SpaceX在这里严重低估了,无论解锁与否,特别是与Q3盈利超预期和显著更高的指引相比
这就是为什么$SPCX仍然是我的Milk Road PRO投资组合的核心持仓。你可以在此处跟踪我的整个实时投资组合:
- 257
- 610
- 705
- 154
- 45
- 67
- 321
- 198
- 108
- 722
- 88
- 31
Kyle Reidhead | Milk Road
- 470
- 492
- 284
- 42
- 215
- 143
- 15
- 250
- 8
- 11
今日快讯
-
2026-11-20
五年前投资1万美元的Cardano,如今价值几何
-
2026-11-20
比特币较1月高点下跌36.3%…标普500年初上涨4.8%
-
2026-11-20
香港《宪报》刊登建议中的证监会加密货币公司牌照法案
-
2026-11-20
比特币价格预测:日元汇率达159.6,日本央行十二月加息,BTC跌破62,000美元
-
2026-11-20
银行家要求FASB暂缓将稳定币认定为现金,背景是Sky的15亿美元储备风波
-
2026-11-20
市场重现2024年走势:在2027年第一季度潜在反弹前,这5种加密货币值得买入
-
2026-11-20
恐慌情绪持续蔓延!鲸鱼大举行动,比特币、以太坊及山寨币百万美元交易引发关注
-
2026-11-20
XRP价格:短暂突破1美元后回落至0.96美元,ETF资金持续流出
-
2026-11-20
币安黑客转移近6亿美元ETH,通过THORChain和Chainflip洗钱
-
2026-11-20
Liquid 报告安全事件:细节尚未确认

 交易所
 交易所排行榜
 24小时成交排行榜
 人气排行榜
 交易所比特币余额
 交易所资产透明度证明
 去中心化交易所
 资金费率
 资金费率热力图
 爆仓数据
 清算最大痛点
 多空比
 大户多空比
 币安/欧易/火币大户多空比
 Bitfinex杠杆多空比
 ETF追踪
 索拉纳ETF
 瑞波币ETF
 香港ETF
 比特币持币公司
 加密资产反转
 以太坊储备
 HyperLiquid钱包分析
 Hyperliquid鲸鱼监控
 大额转账
 链上异动
 比特币回报率
 稳定币市值
 期权分析
 新闻
 文章
 财经日历
 专题
 钱包
 合约计算器


 账号安全
 资讯收藏
 自选币种
 我的关注
